


Quem mexeu na minha debênture? Bancos concorrem com investidores por papéis isentos de IR
Bancos ficaram com mais de 40% das debêntures incentivadas que vieram a mercado no ano passado. A razão de todo esse interesse? Eles pagam apenas 15% de imposto ao colocarem papéis na carteira, bem menos do que a alíquota total de quase 45% das operações de crédito tradicional

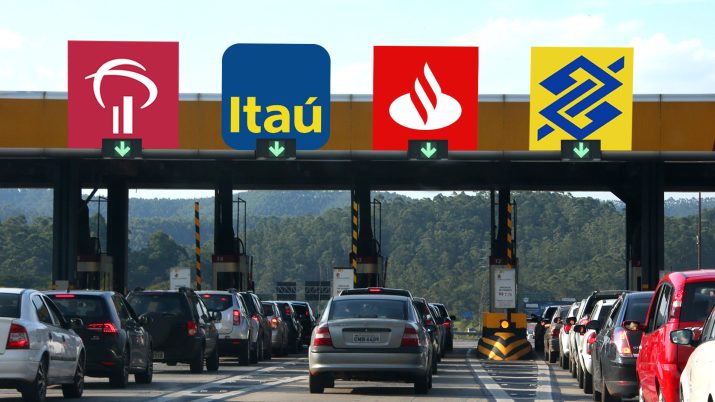
Os investimentos com isenção de imposto de renda caíram no gosto do brasileiro, graças à rentabilidade maior comparada às aplicações de renda fixa tradicionais. Mas não é só você que está de olho nesse benefício. Os bancos estão abocanhando um pedaço cada vez maior das emissões de debêntures de infraestrutura.
Os títulos de dívida emitidos por empresas cujos recursos sejam destinados a obras de infraestrutura são isentos de IR para pessoas físicas e estrangeiros. A ideia do governo ao criar o incentivo, em 2011, foi usar a poupança privada para estimular o investimento de longo prazo no país.
O benefício fiscal é apenas parcial para os bancos, que pagam 15% de imposto ao colocarem as debêntures na carteira. Mesmo assim, trata-se de um percentual bem menor do que os 40% de alíquota à qual as instituições financeiras estão sujeitas nas operações de crédito convencional.
Você pode investir em debêntures incentivadas comprando os papéis diretamente ou por meio de fundos. A Comissão de Valores Mobiliários (CVM), inclusive, mudou as regras recentemente para estimular a criação de fundos de infraestrutura.
Existem hoje 87 fundos que investem em debêntures de infraestrutura, que possuem um patrimônio total de R$ 9,2 bilhões, segundo a Anbima, associação que representa as instituições que atuam no mercado de capitais. Mas uma parte deles está fechada para captação, e uma das razões é justamente a falta de papéis para investir.
O que não deixa de ser estranho, se pensarmos que as emissões de debêntures isentas de imposto para pessoas físicas bateram o recorde de R$ 23,9 bilhões em 2018.
Leia Também
O problema é que, desse total, os bancos ficaram com quase R$ 10 bilhões - o equivalente a 41,8% do volume. “Os bancos hoje são o meu principal concorrente”, me disse um gestor que está o seu fundo de investimento em debêntures de infraestrutura fechado para captação.
Por essas e outras já se fala inclusive em mudar o benefício fiscal, que hoje é do investidor, para a empresa emissora das debêntures.
Eu procurei os cinco bancos líderes no ranking na coordenação de emissões de debêntures: Bradesco BBI, Itaú BBA, Banco do Brasil, Santander e BTG Pactual, mas nenhum deles comentou o assunto. O BTG informou apenas que não colocou debêntures incentivadas na carteira. A Anbima também não respondeu ao pedido de entrevista.
Ganho com as comissões
A emissão de debêntures é uma forma alternativa de uma empresa captar recursos. Em vez de tomar um empréstimo bancário tradicional, ela emite títulos para vários investidores no mercado de capitais, que podem ser fundos de investimento ou pessoas físicas como eu e você.
Em outras palavras, a emissão de debêntures é (ou deveria ser) uma forma de tirar o banco da jogada e levantar dinheiro a um custo menor. Mas na prática a coisa não funciona bem assim.
Isso porque são os bancos que coordenam as emissões de debêntures. Ou seja, são eles que fazem a ponte entre as empresas e os investidores. Para fazer esse trabalho, ganham uma comissão equivalente a um percentual do total da emissão. Por exemplo: uma comissão de 1% em uma emissão de R$ 100 milhões pode render R$ 1 milhão para as instituições financeiras.
Ganho tributário
Além da comissão pela venda dos papéis, no caso das debêntures de infraestrutura existe um incentivo tributário para os bancos reservarem um pedaço das emissões para si, mesmo que haja demanda dos investidores por todos os papéis.
Para uma instituição financeira, encarteirar as debêntures de infraestrutura equivale a conceder um empréstimo pagando apenas 15% de imposto. Para efeito de comparação, um financiamento tradicional para a mesma empresa ou projeto estaria sujeito a 25% de imposto de renda “na fonte”, mais 15% de CSLL.
A diferença entre o imposto pago pelos bancos e a carga total à qual estão sujeitos é de 25 pontos percentuais. “Trata-se de uma perda fiscal para o governo maior do que a da isenção concedida para pessoa física e fundos”, comparou um gestor com quem eu conversei, considerando a alíquota regressiva de 22,5% a 15% à qual os investidores estão sujeitos na renda fixa.
Ganho de capital
Existe ainda uma terceira forma com a qual os bancos podem ganhar com as debêntures incentivadas em suas carteiras. Isso acontece toda vez que eles vendem os papéis de suas carteiras a outros investidores no mercado a uma taxa menor do que a de aquisição.
Eu conversei com o executivo de um banco, que reconheceu um potencial conflito de interesses das instituições financeiras que encarteiram as debêntures incentivadas, em vez de vendê-las a investidores no mercado de capitais. Por outro lado, ele diz que os bancos "vendem" para as empresas uma maior agilidade na hora de captar os recursos.
"Um processo de emissão leva de quatro de seis semanas. Nesse período, a taxa pode subir para a companhia se, por exemplo, a reforma da Previdência começar a ser muito desidratada", afirmou o executivo.
Outro profissional com quem eu conversei defendeu a participação dos bancos no financiamento à infraestrutura via debêntures. "Os bancos têm melhores condições de avaliar os projetos e dar crédito na fase de construção, na qual há mais risco, e venderem as debêntures para os demais investidores após a conclusão das obras", afirmou.
Vale dizer que os bancos não têm apenas vantagens nessa operação. Caso as empresas que emitiram as debêntures deem calote na dívida, as instituições não podem se valer do crédito tributário da operação, como acontece nos demais empréstimos que não são pagos.
Aliás, é importante lembrar que os bancos também colocam em suas carteiras debêntures tradicionais. No ano passado, as emissões atingiram R$ 140 bilhões. Desse total, 45% foram parar nos balanços das instituições financeiras, que não têm benefício tributário nessa operação.
Nesse caso, o ganho fiscal é da empresa emissora, que escapa do Imposto sobre Operações Financeiras (IOF) que incide nos financiamentos bancários tradicionais.
 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34
16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA











