


‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
Corte de guidance, excesso de chuvas e piora na qualidade da cana levaram os analistas a adotar um tom mais pessimista para SMTO3


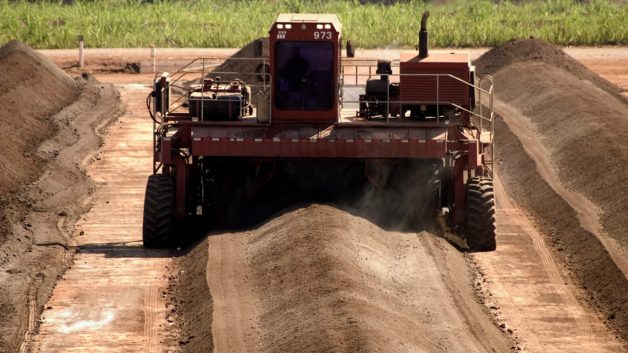
A forte queda das ações da São Martinho (SMTO3), que recuavam 9,16% por volta das 14h desta terça-feira (10), a R$ 18,35, mostra que o mercado enxergou muito mais do que um trimestre fraco nos números divulgados pela companhia.
Para os analistas, a reação negativa está diretamente ligada à percepção de que a empresa atravessa uma das safras mais desafiadoras dos últimos anos, com impactos relevantes sobre produção, rentabilidade e perspectivas para o restante do ciclo.
A avaliação mais contundente veio do BTG Pactual. Segundo os analistas, a safra 2026/27 tem se mostrado uma das mais difíceis para a empresa em anos, em meio a um cenário marcado por chuvas excessivas, deterioração da qualidade da cana e um ambiente de preços menos favorável para açúcar e etanol.
O resultado divulgado pela companhia acabou reforçando essa visão. No trimestre, a receita líquida somou R$ 1,87 bilhão, alta de 8% na comparação anual, enquanto o Ebitda ajustado ficou em R$ 761 milhões, queda de 7% na mesma base de comparação. Embora os números tenham ficado próximos das estimativas do mercado, o principal foco dos investidores acabou sendo a revisão para baixo das projeções operacionais da safra.
O que assustou o mercado
A companhia reduziu praticamente todos os principais indicadores do guidance para a safra 2026/27.
A expectativa de moagem caiu de 23,6 milhões para 22,8 milhões de toneladas de cana. Já o ATR médio, medida que representa a quantidade de açúcar recuperável da matéria-prima, foi revisado de 142,5 para 132,2 quilos por tonelada. Como consequência, a projeção de produção total de ATR recuou 10,5%, para cerca de 3 milhões de toneladas.
Leia Também
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
Segundo a empresa, as revisões refletem principalmente o excesso de chuvas registrado em São Paulo durante a colheita, que reduziu os dias disponíveis para moagem e afetou a qualidade da cana processada.
Para a XP, o corte do guidance é o principal motivo para a deterioração do humor dos investidores. A corretora estima que as novas premissas da companhia possam provocar uma redução próxima de 10% nas projeções de Ebitda para a safra 2026/27.
O Itaú BBA também avalia que a revisão foi mais severa do que o mercado projetava e deve desencadear cortes nas estimativas dos investidores para os próximos trimestres.
Clima adverso e preços pressionados formaram combinação perfeita
Na visão do BTG Pactual, os problemas da safra não podem ser explicados apenas pela chuva.
Os analistas destacam que a empresa enfrentou simultaneamente desafios operacionais e um ambiente de preços menos favorável para seus principais produtos. Entre abril e agosto, os preços do etanol registraram forte recuo, enquanto as cotações do açúcar também perderam força em relação aos níveis observados nas últimas safras.
Esse cenário obrigou a companhia a adotar um mix mais voltado para o etanol justamente em um período de preços menos atrativos para o biocombustível. Ao mesmo tempo, a menor qualidade da cana reduziu a eficiência industrial e pressionou os volumes produzidos.
Para o Citi, os resultados ficaram praticamente em linha com as expectativas, mas os impactos climáticos sobre a produção agrícola continuam sendo um fator relevante para a tese de investimento. O banco também demonstrou cautela com as perspectivas para os preços do etanol nos próximos trimestres.
Nem tudo foi negativo
Apesar do tom predominantemente cauteloso dos relatórios, os analistas também apontam alguns sinais positivos.
Um deles foi a disciplina de custos. A XP destacou que o custo caixa unitário caiu 7% por ATR vendido, enquanto a companhia registrou uma queima de caixa menor do que o esperado no trimestre.
Outro ponto favorável foi o avanço da estratégia de hedge para o açúcar. A empresa ampliou significativamente as proteções para as próximas safras e aproveitou a valorização cambial recente para travar preços considerados atrativos para parte da produção futura.
Além disso, aproximadamente 2 milhões de toneladas de cana deverão ser carregadas para a safra 2027/28. Em tese, isso cria uma base potencialmente mais robusta para o próximo ciclo. A dúvida levantada pelos analistas é se a companhia conseguirá processar um volume tão elevado de matéria-prima sem enfrentar gargalos operacionais.
O que fazer com as ações agora?
A queda desta terça-feira não foi suficiente para mudar as recomendações das principais casas, embora o tom esteja longe de ser consensual.
A XP manteve recomendação de compra para as ações da São Martinho, com preço-alvo de R$ 22,40. Para a corretora, os fundamentos de médio prazo continuam atrativos e os mercados de açúcar e etanol devem encontrar suporte durante a entressafra.
Já o Citi reiterou recomendação neutra, com preço-alvo de R$ 23, argumentando que os riscos relacionados ao clima e ao mercado de etanol ainda justificam cautela.
O Itaú BBA também permaneceu neutro, com recomendação neutra e preço-alvo de R$ 21. Para o banco, parte das perspectivas positivas para açúcar e etanol já está refletida no valor de mercado da companhia.
Por sua vez, o BTG Pactual manteve classificação neutra e preço-alvo de R$ 25. Embora reconheça os desafios do momento, o banco vê potencial de recuperação caso os preços do etanol continuem avançando e as condições climáticas voltem à normalidade na próxima safra.
A questão que divide as casas não é se a safra atual foi ruim, mas quanto dessa deterioração já está refletida na cotação e qual será a velocidade da recuperação a partir de 2027.
 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES

