


A redução da classe média brasileira: subir deixou de ser o objetivo, e não cair virou a realidade
Em novo estudo, a Kinea analisa as mudanças econômicas dos últimos anos que levaram a classe média ao endividamento e aperto financeiro atual

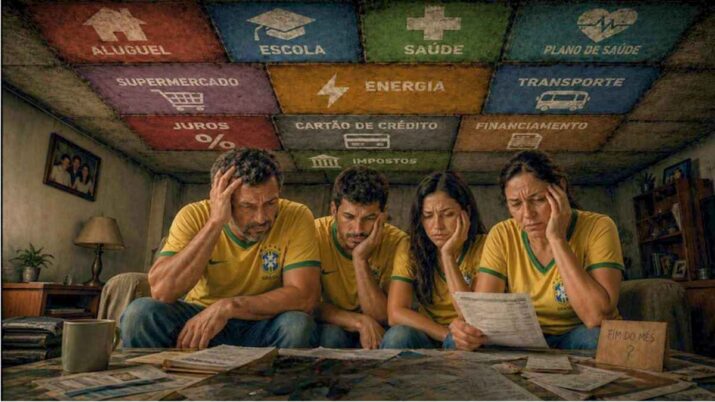
A formação de uma “nova classe média” foi o grande discurso sobre a economia brasileira durante anos. Milhões de famílias passaram a consumir mais, viajar mais, comprar bens duráveis e acessar serviços que antes eram restritos a parcela mais abastada da população.
Essa mudança aconteceu e não se limitou ao discurso. A grande questão é que não durou.
“O padrão de vida que se consolidou no imaginário dessa ‘nova classe média’ brasileira tornou-se, para uma fatia crescente da população, muito difícil de sustentar”, diz um estudo da Kinea.
Os analistas da gestora afirmam que a situação agora é outra. Enquanto alguns anos atrás o objetivo era atingir o patamar de classe média, agora a luta é para não descer.
“O brasileiro médio está tentando preservar o acesso a um conjunto de bens e serviços que, há pouco mais de uma década, pareciam mais próximos e hoje voltaram a se afastar.”
Quando manter se tornou mais difícil do que conquistar
Entre 2003 e 2013, o Brasil viveu um ciclo de bonança. O relatório da Kinea destaca a combinação favorável da alta nas exportações de commodities, avanço real do salário-mínimo, expansão do crédito para empresas e pessoas, melhora no ambiente comercial e forte atuação do setor público em investimentos e transferência de renda.
Leia Também
O efeito foi a uma “experiência concreta de mobilidade social”. Porém, enquanto a população consumia como “se estivesse enriquecendo estruturalmente”, muitos dos fatores que impulsionaram essa realidade foram passageiros.
A crise que teve início em 2014 trouxe um novo ciclo, de inflação e desaceleração da economia. Mais do que encurtar a renda da população, a nova realidade mudou o custo de se manter nessa classe média.
Despesas típicas desse estrato social, como plano de saúde, educação privada, aluguel e serviços, passaram a crescer acima da inflação média. Na prática, isso significa que o orçamento encolheu, mesmo quando o salário não.
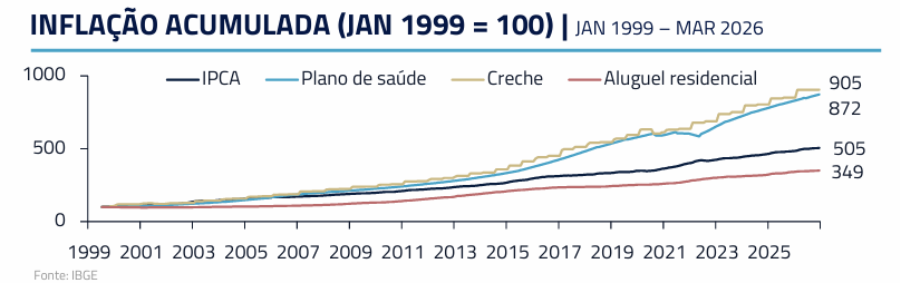
O resultado é uma sensação generalizada de aperto financeiro, que aparece no dia a dia: mais dificuldade para fechar as contas do mês, menos espaço para consumo de bens duráveis, além de cortes em lazer, viagens e serviços.
E, principalmente, a percepção de que aquilo que parecia padrão voltou a ser exceção.
“O que antes era considerado parte do cotidiano da classe média hoje começa a se comportar como luxo. Não no sentido de extravagância, mas no sentido de menos acessível”, diz o relatório da Kinea.
- LEIA TAMBÉM: Galípolo vê sinais de estagflação e admite: ‘o barco do Banco Central foi desenhado para outra tempestade’
O papel da dívida para a classe média
Se manter o padrão de vida é o novo objetivo, mas a renda mensal é insuficiente, o dinheiro tem que vir de algum lugar. É aí que entra o crédito.
A Kinea chama a atenção para uma mudança importante na função da dívida no Brasil.
Em teoria, o crédito deveria servir para antecipar uma renda futura: financiar um bem maior que será pago ao longo do tempo com os salários esperados. Acontece que esse mecanismo mudou, e o crédito passou a substituir uma renda que não cresce.
Atualmente, muitas famílias utilizam linhas caras — como cartão de crédito rotativo ou cheque especial — para cobrir despesas correntes do dia a dia. Não por acaso, o endividamento das famílias atingiu o recorde de 50% e se tornou tema eleitoral.
Historicamente, quando o desemprego caía e a renda subia — que é o cenário atual —, a situação financeira das famílias melhorava. Mas não é o que está acontecendo. Segundo a Kinea, trabalhar mais ou ganhar um pouco melhor deixou de ser suficiente para aliviar o orçamento.
“O mal-estar da classe média nasce justamente daí. Não se trata só de renda insuficiente. Trata-se da combinação entre memória de consumo, expectativa de pertencimento e incapacidade crescente de sustentar esse padrão [de vida] com renda recorrente.”
Um status frágil
Outro ponto levantado pela Kinea em seu diagnóstico é que a classe média brasileira é mais vulnerável do que sugere sua renda — especialmente na comparação com outros países emergentes.
Um dos exemplos mais claros é o acesso a bens de consumo.
Para comprar um carro popular, o brasileiro precisa hoje de cerca de 25,1 meses de salário médio, contra cerca de 17 meses em 2013 — um aumento de quase 50% na dificuldade de acesso.
No caso de eletrônicos, o Brasil está entre os países em que o consumidor precisa trabalhar mais meses para comprar um iPhone atualizado (iPhone 16 Pro).
Em países como Coreia do Sul e Taiwan, o período de trabalho não chega a um mês. Já no Brasil, o consumidor precisa de pelo menos três meses de salário médio.
Em grandes cidades brasileiras, despesas básicas somadas a lazer — como moradia, serviços públicos, internet e uma refeição em restaurante — podem consumir uma fatia significativamente maior do salário do que em centros urbanos de outros países emergentes.
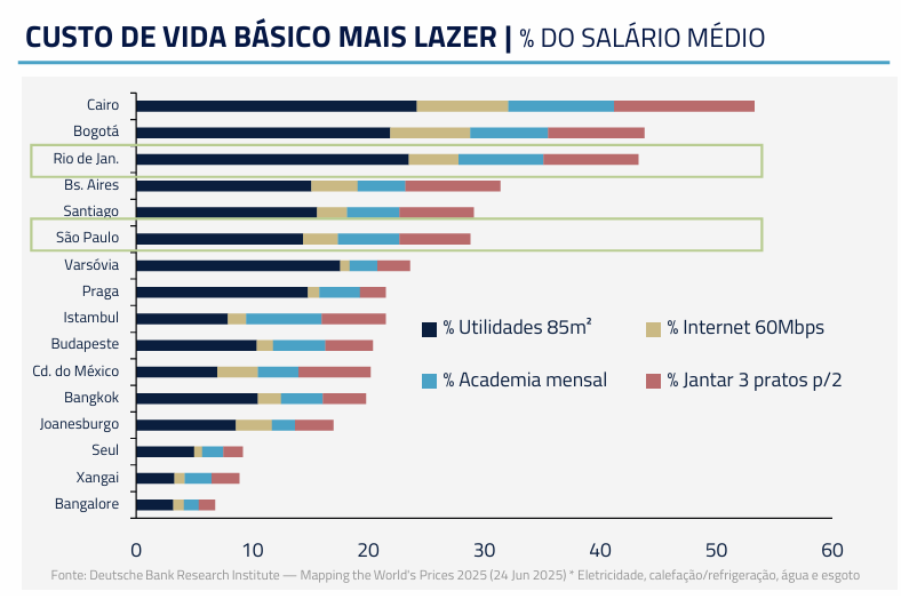
No Rio de Janeiro e São Paulo, essas despesas básicas ficam entre 40% e 30% do salário médio. Em Xangai, na China, e em Seul, na Coreia do Sul, chegam a 10%.
Nesses outros países emergentes, o relatório da Kinea afirma que o padrão de vida da classe média costuma ser sustentado por uma combinação mais equilibrada entre renda pessoal, custo de vida e serviços públicos. No Brasil, o peso maior recai sobre o orçamento das famílias.
“A renda média brasileira tem menor poder de compra do que seus pares emergentes. Compra de celular, carro, e até mesmo itens de lazer consomem mais do que em outros países”, diz o relatório.
Tem solução?
O relatório da Kinea não tem como objetivo trazer uma solução para a situação, mas avaliar o panorama do país.
Os analistas afirmam que para a classe média ser, de fato, classe média, a renda estrutural dessa parcela da população precisa crescer de forma sustentada e contínua. Para isso, precisa de um crescimento econômico do país como um todo, não de mecanismos artificiais que fomentem o consumo.
“Sem renda estrutural, o consumo avança por canais artificiais. Quando esses canais perdem força, surge a sensação de regressão.”
A agenda que traria resultado ao longo do tempo, com anos de aplicação e continuidade, tem custo político, o que torna difícil sua viabilidade. O relatório fala em abertura comercial, investimento em educação, disciplina macroeconômica, além de altas taxas de investimento do setor produtivo do país.
Últimas notícias
 19 de novembro de 2026 - 7:30
FERIADO
O que abre e o que fecha no feriado da Consciência Negra? Confira funcionamento dos bancos, B3, Correios e INSS
19 de novembro de 2026 - 7:30 19 de novembro de 2026 - 6:03
BRILHO SOLITÁRIO
Aposta do Paraná leva R$ 4 milhões na Lotofácil 3833; +Milionária 408 acumula com prêmio de consolação alto
19 de novembro de 2026 - 6:03 18 de novembro de 2026 - 11:55
DESAFIOS PELA FRENTE
A última dança de Lula: por que o legado do presidente preocupa a Eurasia?
18 de novembro de 2026 - 11:55 18 de novembro de 2026 - 5:56
BRILHOU SOZINHA
Aposta simples fatura R$ 14,5 milhões na Quina 7170; Mega-Sena, Lotofácil e outras loterias acumulam
18 de novembro de 2026 - 5:56 17 de novembro de 2026 - 5:45
QUESTÃO DE ESTILO
Simplicidade ou teimosia? Lotofácil premia apostas feitas pela internet; Mega-Sena pode pagar R$ 34 milhões hoje
17 de novembro de 2026 - 5:45 16 de novembro de 2026 - 18:01
HORA DA MUDANÇA
Ajuste fiscal sem drama: André Esteves diz que Brasil se afoga em ‘copo d’água’ e vê solução ao alcance
16 de novembro de 2026 - 18:01 16 de novembro de 2026 - 14:31
IBOVESPA SOB PRESSÃO
É hora de vender Brasil, diz Morgan Stanley — mas banco ainda aposta na América Latina; veja as ações favoritas
16 de novembro de 2026 - 14:31 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43
14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47
