


Onde investir 2025: Inflação a 10% e dólar a R$ 10? O que pode salvar a economia enquanto o mercado se prepara para o pior
Bruno Funchal, CEO da Bradesco Asset, e Felipe Miranda, fundador e estrategista-chefe da Empiricus, revelam os riscos e oportunidades para o investidor neste ano

A Universidade de Oxford mantém há décadas a tradição de eleger a “palavra do ano” da língua inglesa. Em 2024, o termo escolhido foi brainrot, expressão registrada pela primeira vez no século 19 e agora ressignificada para abordar as preocupações com o consumo excessivo de informações de baixa qualidade na internet. Se a tradição oxfordiana fosse adotada pelo mercado financeiro brasileiro, embora 2025 tenha acabado de começar, a palavra do ano em português já estaria escolhida: “pessimismo”.
O cenário macroeconômico anda tão nebuloso que muitos economistas já começam a considerar a probabilidade de realização dos chamados “riscos de cauda” para o Brasil.
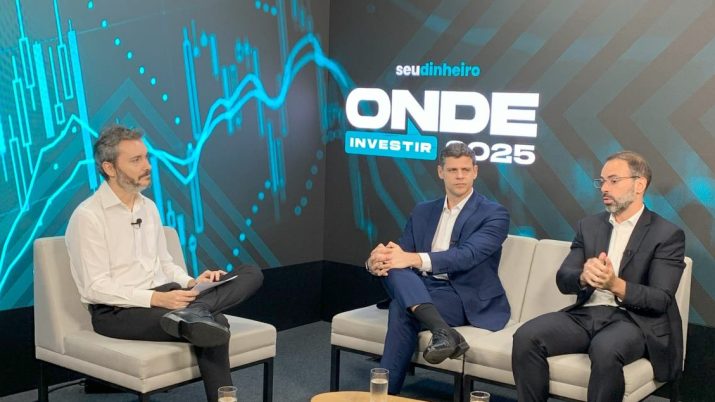
O estrategista-chefe e fundador da Empiricus, Felipe Miranda, por exemplo, não descarta a possibilidade de o dólar bater nos R$ 10, com inflação anual a 10% e economia em recessão até o fim de 2025.
Isso, vale ponderar, no caso de concretização do pior cenário possível, que envolveria o governo Lula “pisar na tábua” e ampliar os gastos públicos na reta final do mandato.
“Historicamente ele [Lula] teve momentos de muito pragmatismo e outros em que foi um militante de esquerda. Minha grande dúvida em relação a isso é o que ele vai fazer quando bater na popularidade”, disse Miranda.
Bruno Funchal, CEO da Bradesco Asset Management e ex-secretário do Tesouro Nacional, talvez não esteja tão pessimista, mas também aponta o risco fiscal como o principal fator de mobilização da economia e dos mercados ao longo do ano.
Leia Também
Para além da queda de braço entre governo e mercado em relação à crise fiscal por aqui, também pesará sobre os ativos brasileiros o retorno de Donald Trump à Casa Branca.
Janeiro ainda está no meio e muita coisa ainda pode acontecer até o fim de 2025, mas Miranda e Funchal antecipam mais um ano de juros altos e sem nenhum IPO na bolsa brasileira.
Nesse cenário, a renda fixa deve mais uma vez ter a preferência nas carteiras, mas isso não significa que seja hora de deixar completamente o mercado de ações.
Isso porque nenhum deles descarta que em algum momento a situação melhore ao longo do ano, seja por um avanço em relação à pauta fiscal pelo governo ou mesmo pela tradicional tendência do mercado em antecipar tendências — no caso, a da sucessão presidencial em 2026.
Essas são algumas das — mas não as únicas — conclusões do painel sobre o cenário macroeconômico do evento Onde Investir 2025, promovido pelo Seu Dinheiro, e mediado pelo jornalista Vinícius Pinheiro, diretor dos portais Seu Dinheiro e Money Times.
Esta matéria faz parte de uma série especial do Seu Dinheiro sobre onde investir em 2025. Eis a lista completa:
- Cenário macroeconômico (você está aqui; assista agora ao painel)
- Renda fixa
- Ações e dividendos
- Fundos imobiliários
- Criptomoedas (17 de janeiro)
- Investimentos internacionais (17 de janeiro)
Donald Trump só ladra ou também morde?
Prestes a assumir a Casa Branca para um novo mandato, Donald Trump caprichou na retórica beligerante ao longo da campanha. Isso não é exatamente novidade.
A questão está em como as promessas de impor barreiras tarifárias, deportar imigrantes e desregulamentar a economia vão afetar os indicadores norte-americanos.
Esse “tripé” foi amplamente vocalizado por Trump e transmite algumas mensagens, disse Funchal.
“Você tem um movimento claro de dar mais liberdade para as empresas em termos regulatórios. Isso traz mais liberdade para as empresas e tende a ser positivo, por exemplo, para a bolsa”, afirma ele.
Em contrapartida, as barreiras tarifárias e uma possível deportação em massa de imigrantes ilegais teriam efeitos inflacionários.
“Com muita barreira tarifária, as importações acabam ficando mais caras e elas abrangem insumos relevantes para a produção”, diz o CEO da Bradesco Asset.
“Isso é inflacionário, da mesma forma que se você deportar muita gente, vai ter menos gente ofertando trabalho”, afirma Funchal.
Se as ameaças de campanha se cumprirem, elas afetarão não apenas a inflação ao consumidor, mas também a taxa terminal de juros nos EUA. E taxas mais altas na maior economia do planeta representam menos recursos circulando nos demais mercados.
De qualquer modo, é preciso ponderar o que é narrativa política, para ganhar eleição, e o que é execução. Na visão de Funchal, Trump não cumprirá totalmente as ameaças.
“Vai ser alguma solução intermediária, talvez como um elemento de barganha”, acredita ele.
Brasil é alvo de Trump, mas pode se beneficiar de ameaças
Depois de reeleito, Trump acionou uma metralhadora giratória de ameaças.
Em relação às tarifas, qualquer país com superávit comercial com os Estados Unidos parece ter entrado na mira.
Parte dos Brics, o Brasil foi nominalmente citado como um dos possíveis alvos de barreiras comerciais.
“Nesse momento a gente está justamente testando as águas para ver o que é ruído e o que é sinalização”, afirma Felipe Miranda, estrategista-chefe e fundador da Empiricus.
“Ninguém imagina que ele vai entrar em guerra com o Canadá para pegar parte do território, essas coisas meio amalucadas”, diz ele.
De qualquer modo, a ameaça de tarifas mais altas para exportar para os EUA não é o único risco para o Brasil.
A ascensão de Trump coincide com uma guinada à direita em diversas democracias ocidentais, o que Miranda identifica como um novo “espírito do tempo”.
Mas não é só. “Também tem uma questão de relações pessoais”, afirma Miranda, em alusão às afinidades entre Trump e o presidente da Argentina, Javier Milei, e ao distanciamento de Lula em relação ao norte-americano.
“Quando você tem um Milei muito próximo ideologicamente e o nosso presidente mais afastado, isso dificulta um pouquinho” explica o estrategista-chefe da Empiricus.
Ele pondera que existam acordos bilaterais e relações empresariais que mantêm o Brasil no jogo, mas o retorno de Trump à Casa Branca torna o ambiente um pouco mais desafiador para países emergentes em geral e para o Brasil especificamente.
Expostos todos os poréns, talvez seja possível encontrar um copo meio cheio em meio a essa reconfiguração de poder no cenário internacional, segundo Miranda.
Supondo que Trump imponha barreiras comerciais à China, e Pequim decida retaliar os Estados Unidos taxando produtos agrícolas, os chineses vão precisar da soja brasileira, exemplifica.
“Então você poderia, de alguma forma, ter uma uma melhora para o Brasil via China”, diz Miranda.
A Faria Lima vai encontrar o Largo da Batata?
As visões do mercado financeiro e de outros setores da sociedade em relação à economia real muitas vezes destoam. Na história recente do Brasil, entretanto, esse descompasso poucas vezes se mostrou tão díspar.
Mesmo com uma taxa de juros de dois dígitos, o Brasil caminha para fechar 2024 com um crescimento do PIB superior a 3%.
A taxa de desemprego vem renovando mês após mês as mínimas da série histórica do Instituto Brasileiro de Geografia e Estatística (IBGE).
A inflação acumulada em 12 meses, embora tenha fechado o ano passado fora da meta, encontra-se muito longe dos níveis que assombraram gerações e mais gerações de brasileiros antes da implementação do Plano Real.
Na visão do mercado financeiro, entretanto, o desequilíbrio fiscal estaria colocando o país diante de uma recessão iminente. Isso se reflete no dólar acima dos R$ 6 e na pressão por mais juros por parte dos agentes de mercado.
Por que isso acontece?
Bruno Funchal chama a atenção para o fato de que, ao analisar um indicador econômico, você está olhando para trás. “Já o preço é de hoje para a frente”, afirma.
Para Felipe Miranda, “o mercado vê o filme, não a foto, pois está sempre tentando antecipar”.
Isso porque, no geral, as informações disponíveis já estão embutidas nos preços dos ativos.
“Importa para a gente o que vai acontecer. A incerteza está no futuro. Quem antecipa melhor o futuro ganha mais dinheiro. No fundo é esse o jogo”, afirma.
Em meio às discrepâncias de visão, Felipe Miranda acredita que a Faria Lima (atual centro financeiro de São Paulo) em algum momento vai encontrar o Largo da Batata (antigo marco inicial da avenida conhecido pelo comércio popular).
Trata-se de uma adaptação da alusão à interdependência entre a Wall Street e a Main Street, como dizem os gringos, ou o mercado financeiro e a economia real.
O problema é que esta não é exatamente uma boa notícia.
Na visão de Miranda, o crescimento do PIB se deve em grande medida à injeção de dinheiro do governo na economia.
“Você faz muita transferência, você gasta, você cresce. Acho que a dúvida do mercado é justamente essa. O modelo que está aí não vai parar em pé. Se ficar dando estímulo à demanda numa economia que cresce acima do potencial, em algum momento você vai ter inflação e déficit em conta corrente”, afirma ele.
Desconfiança a perder de vista
O pacote fiscal apresentado pelo ministro da Fazenda, Fernando Haddad, no fim do ano passado mostrou-se insuficiente para aplacar a desconfiança do mercado em relação ao governo.
Para Bruno Funchal, isso ocorreu porque, na visão do mercado, o pacote fiscal trouxe mais riscos, e não menos.
Isso se deveu principalmente ao anúncio não apenas dos cortes de gastos, mas também de uma proposta de isenção de imposto de renda para quem ganha até R$ 5 mil por mês.
Já é sabido que a medida — uma promessa de campanha de Lula — não poderá ser implementada em 2025, mas ela segue no radar dos investidores.
De todo modo, essa não é a maior preocupação dos economistas no momento. A visão é de que os cortes de gastos serão insuficientes para deter a trajetória de alta da dívida.
Trata-se de uma situação capaz de levar a um ciclo vicioso de mais juros para deter a inflação, dólar em alta e inibição da atividade econômica, afetando diretamente investimentos e consumo, segundo Funchal, que esteve à frente do Tesouro Nacional entre julho de 2020 e maio de 2021.
Dólar a R$ 10 e inflação a 10%?
Caso seja percebido um esforço do governo para controlar os gastos, é possível que a situação melhore em algum momento.
O alerta de Miranda é que uma deterioração da situação econômica teria o potencial de atingir em cheio a popularidade de Lula às vésperas de um novo ciclo eleitoral.
“Se ele colocar o pé na tábua [dos gastos] o dólar vai R$ 10 e a inflação vai a 10%”, afirma.
Miranda pondera que o cenário mencionado por ele é alternativo, mas a persistência das incertezas fiscais vem tornando cada vez menos improvável a preponderância dos chamados “riscos de cauda”.
Vale ainda citar que nem Funchal nem Miranda antecipam algum possível solavanco por causa da saída de Roberto Campos Neto e pela chegada de Gabriel Galípolo à presidência do Banco Central.
O que pode tirar de cena o pessimismo
O mercado financeiro entra em 2025 com “pessimismo” como palavra do ano.
Esse pessimismo vigora em um momento no qual os ativos financeiros brasileiros são considerados baratos.
Não é porque está barato que não pode ficar mais barato ainda, diz Felipe Miranda.
De um lado, essa situação abre oportunidades na bolsa, embora seja preciso escolher com cuidado o que comprar.
De outro, existe ainda a possibilidade de a situação mudar. Isso dependeria, em grande medida, de Haddad convencer o mercado quanto à sustentabilidade do arcabouço fiscal ou anunciar novas medidas de controle dos gastos.
Bruno Funchal também considera factível um avanço na reforma do imposto de renda. Calcula-se que uma eventual isenção a quem ganha até R$ 5 mil resultaria na perda de R$ 50 bilhões em arrecadação. O primeiro passo, portanto, seria encontrar uma solução para isso.
“O risco de tramitação é muito elevado. Isso todo mundo sabe, mas é o normal”, afirma Funchal.
Segundo ele, o governo teria duas opções: jogar essa pauta mais para a frente, quando tiver realmente condições de aprová-la, ou então implementar medidas que neutralizem essa perda.
E talvez nem fosse necessário falar em aumento de impostos na outra ponta.
Felipe Miranda sugere a Lula que tire proveito da discussão vigente no mundo em torno da eficiência e encampar o combate aos supersalários vigentes em algumas áreas do funcionalismo público brasileiro.
“Noventa e três por cento da magistratura brasileira ganha acima do teto constitucional. Noventa e um por cento do Ministério Público ganha acima do teto constitucional”, exemplifica.
Atualmente, o teto salarial estabelecido para agentes públicos, segundo a Constituição, é de R$ 44 mil.
Na visão de Miranda, essa seria uma boa saída para Lula.
“É uma pauta difícil. Vai ter resistência, lobby contrário e tal, mas a gente precisa ir para uma reforma administrativa que pode ser tratada como uma pauta de esquerda, porque é combate a privilégios.”
Na ponta oposta, uma deterioração ainda maior da situação atual também teria o potencial de provocar uma guinada na bolsa.
Para Felipe Miranda, isso ocorreria se a crise antecipada pelo mercado se materializasse, afetando a popularidade de Lula e favorecendo alguma candidatura considerada mais amigável pelos agentes de mercado.
De 2026 não passa
Felipe Miranda considera que a situação pode melhorar se Lula ajustar a rota nos próximos meses.
“Daqui a 12 meses a gente vai estar discutindo uma troca de ciclo político. O mundo todo tá indo para a direita”, afirma ele.
Caso o governo “enfie o pé na tábua”, Felipe Miranda prevê que o governo “vai contratar uma crise” para 2026 e o mercado vai antecipar a possibilidade de Lula perder.
Nesse caso, o mercado anteciparia “não apenas 2026, mas todo um ciclo reformista” de quatro anos ou mais.
“Eu acho que 2025 ainda pode ser um ano bom. Se não for bom, 2026 vai ser espetacular, com muito tiro, porrada e bomba, mas no final vai dar bom.”
Onde investir em 2025
De qualquer modo, o mercado de ações passa longe das principais recomendações dos analistas de mercado para 2025.
O motivo principal é o atual nível dos juros. A taxa Selic entrou em 2025 a 12,25% ao ano e, segundo as projeções de mercado, tende a chegar a dezembro ao redor dos 15%.
“Este é um ano de juro alto”, afirma o CEO da Bradesco Asset, Bruno Funchal. “Tem que tomar muito risco” no mercado para bater a Selic.
Para lidar com essa situação, ele recomenda títulos com taxas pós-fixadas ou então atrelados à inflação, mas com vencimento de curto prazo.
“Algum investimento que olhe para fora, para uma bolsa lá fora, eu acho que é interessante também”, diz Funchal, enfatizando a importância da diversificação.
Felipe Miranda também propõe uma postura pragmática.
“Tem que ter uma posição grande de pós-fixado, para você não levantar da cadeira e ganhar 14%, 15%, essa aberração brasileira”, afirma ele.
Quanto à diversificação, Miranda sugere alguma posição em bolsa norte-americana, além de buscar um pouco de proteção no ouro e uma posição pequena, coisa de 1%, em criptomoedas.
 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS

