


Aprenda com os bilionários: 5 hábitos financeiros de Elon Musk e Warren Buffett que podem te ajudar a construir patrimônio
Hábitos de bilionários como Warren Buffett, Elon Musk e Jeff Bezos mostram como visão de longo prazo, disciplina, diversificação e juros compostos podem impulsionar a construção de patrimônio

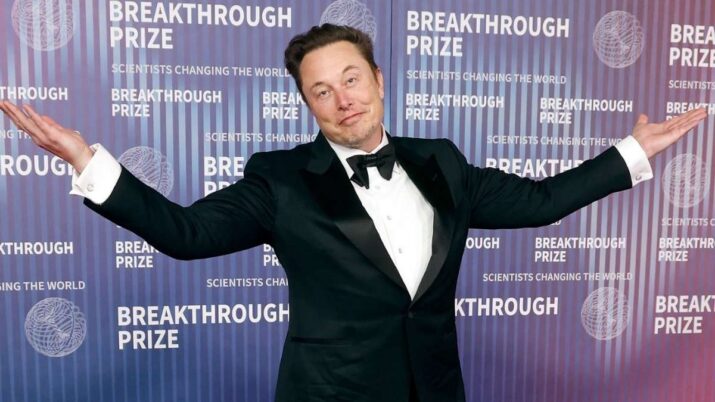
Quase todo mundo sonha em ser rico o suficiente para levar uma vida confortável. Mas logo surge a pergunta do milhão (ou bilhão): quais costumes adotar para chegar lá? Mesmo que a fortuna dos bilionários pareça distante, há hábitos que podem ser copiados por qualquer pessoa que quer melhorar sua vida financeira. Entre eles, estão correr riscos, ter visão de longo prazo e disciplina extrema.
A seguir, o Seu Dinheiro separou cinco hábitos que você pode começar a aplicar hoje — com exemplos de quem já fez isso em escala — e uma simulação clara de como juros compostos aceleram seu patrimônio.
1. Visão de longo prazo (plantar hoje para colher por décadas)
Jeff Bezos, fundador da Amazon, privilegiou reinvestimento e foco em valor de longo prazo, mesmo quando isso significava abrir mão dos lucros imediatos.
As cartas aos acionistas enfatizam “obsessão pelo cliente” e paciência estratégica — pilares que sustentaram a criação de negócios como o serviço de nuvem da AWS, a eficiência da logística nas entregas e um ecossistema que se retroalimenta.
VEJA TAMBÉM: TRIBUTAÇÃO DE DIVIDENDOS à vista: Empresas aceleram pagamento de proventos - assista o novo episódio do Touros e Ursos no Youtube
Warren Buffett, acionista e até pouco tempo atrás presidente da holding Berkshire Hathaway, mantém investimentos em ações por décadas, explorando a matemática dos juros compostos em empresas com vantagens duráveis (como Coca-Cola e Apple), reforçando a importância de tempo no mercado em vez de tentar “acertar o timing”.
Leia Também
2. Alto risco e planos ambiciosos
Depois de vender o PayPal, Elon Musk optou por colocar praticamente todo o dinheiro recebido — algo em torno de US$ 180 milhões — em projetos que a maior parte do mercado considerava suicidas: Tesla e SpaceX.
A decisão o levou a uma situação real de quase falência pessoal antes de as empresas mostrarem tração. Mas, com execução, resiliência e acesso a capital, o que parecia insano se transformou em dois dos negócios mais valiosos do planeta. Sua situação pessoal também ajudou, vindo de família de classe alta. A montadora de carros elétricos vale hoje US$ 1,45 trilhão e a SpaceX pode estar em busca do maior IPO do mundo.
Steve Jobs, fundador da Apple, seguiu uma lógica semelhante quando decidiu que a empresa da maçã precisaria substituir seu produto mais bem-sucedido, o iPod, por algo totalmente novo.
A aposta no iPhone precisou romper padrões técnicos que pareciam impossíveis em 2006: uma tela de vidro resistente, um sistema multitouch eficiente e a eliminação completa do teclado físico — todos vistos como riscos existenciais para a empresa.
A escolha de canibalizar o próprio core business parecia perigosa, mas mudou o rumo da companhia e consolidou o maior case de inovação do século.
Risco calculado não é apostar tudo em qualquer coisa, mas escolher assimetrias claras — perdas limitadas e ganhos potencialmente exponenciais. Isso exige margem de segurança, uma boa tese de investimentos, disciplina e, claro, um plano de contingência caso o plano falhe.
3. Múltiplas fontes de renda (diversificação real)
Grandes fortunas raramente dependem de um único produto ou setor — e Jeff Bezos é um dos exemplos mais claros.
O que começou com a venda de livros evoluiu para um ecossistema que combina comércio eletrônico, serviços de computação em nuvem (AWS), mídia e produção audiovisual e dispositivos eletrônicos. O bilionário tem apostas até em viagens espaciais com a Blue Origin. Cada um desses braços gera receita própria e impulsiona o ecossistema.
Elon Musk segue o mesmo princípio. Ao dividir sua energia entre carros elétricos (Tesla), foguetes e satélites (SpaceX e Starlink), neurotecnologia (Neuralink) e infraestrutura de mobilidade (The Boring Company), ele dilui riscos setoriais, abre múltiplos caminhos de monetização e evita que sua riqueza dependa exclusivamente do ciclo econômico de uma única indústria.
Em vez de depender apenas do salário, quem busca aumentar seu patrimônio deve combinar renda ativa (trabalho) com renda passiva (investimentos).
Outra ideia é ter projetos paralelos que podem ganhar escala — como produtos digitais, royalties, aluguel, consultoria ou serviços especializados. A diversificação não é apenas entre ativos financeiros, mas também entre setores, formatos e horizontes de tempo.
4. Disciplina no gasto e no investimento
Warren Buffett resume um princípio financeiro tão simples quanto transformador: não economize o que sobra depois de gastar, gaste o que sobra depois de economizar.
Ao poupar antes, você não precisa depender do humor do mercado, da motivação do mês ou da disciplina ocasional. O hábito passa a ser automático: aportes constantes, atravessando crises, ciclos e euforias do mercado.
É dessa constância que o efeito dos juros compostos surge. Ao transformar poupança em rotina — e não em exceção — o patrimônio cresce mesmo sem esforços extraordinários, porque o tempo passa a trabalhar a seu favor.
5. Aprendizado contínuo (ler e pensar todos os dias)
Buffett credita grande parte de suas melhores decisões ao hábito de ler a maior parte do dia e refletir antes de agir. Em entrevistas, ele explica que estuda jornais, relatórios e livros diariamente e que o conhecimento “se acumula como juros compostos”, recomendando “ler 500 páginas por dia” — uma metáfora poderosa sobre acúmulo de conhecimento ao longo do tempo.
“Eu leio e penso. Então, leio e penso mais, e tomo menos decisões impulsivas do que a maioria das pessoas no mundo dos negócios. Faço isso porque gosto desse tipo de vida”, disse Buffet em entrevista à CNBC.
Se estamos falando de riqueza, não podemos deixar de lado o homem mais rico do mundo.
Elon Musk também atribui a livros a base de seu entendimento técnico (inclusive em foguetes), antes de fundar a SpaceX — outro exemplo de como aprender continuamente permite executar projetos de alto impacto.
Para aplicar, 30 a 60 minutos diários de leitura já podem ajudar a aumentar o conhecimento. Nas finanças, recomenda-se ler relatórios, cartas de acionistas, livros de finanças e negócios. O objetivo é buscar informação de qualidade, que melhora sua tomada de decisão.
Simulação: R$ 1.500 por mês a 12% ao ano por 10 anos (juros compostos)
A seguir, apresentamos uma simulação para ilustrar o poder da disciplina. Consideramos aportes mensais fixos de R$ 1.500, com retorno anual de 12% ao ano, capitalizado mensalmente, ao longo de 10 anos. Todo o ganho é reinvestido — ou seja, os juros passam a gerar novos juros ao longo do tempo.
Metodologia: cálculo mês a mês, somando aporte e aplicando taxa mensal equivalente. Ao final de cada ano, registramos aportes acumulados, rendimentos do ano e saldo.
O cálculo não considera a inflação. Ou seja, ao final dos 10 anos, o valor acumulado tem um poder de compra menor do que tem hoje. Para resolver esse problema, a dica é aumentar o valor dos aportes seguindo seu aumento na renda e a inflação.
Resultado principal:
- Aportes totais (10 anos): R$ 180.000
- Saldo ao final do 10º ano: R$ 332.895,06
- Rendimentos no 10º ano (sozinhos): R$ 34.604,60 — repare que o dinheiro rende cada vez mais porque o principal está maior (juros sobre juros).
Evolução por ano:
| Ano | Aportes acumulados (R$) | Rendimentos no ano (R$) | Saldo ao final (R$) |
| 1 | 18.000,00 | 969,75 | 18.969,75 |
| 5 | 90.000,00 | 11.849,26 | 120.511,91 |
| 10 | 180.000,00 | 34.604,60 | 332.895,06 |
 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL
Menos cortes nos juros, mais inflação: Focus muda de cara às vésperas do Copom
3 de novembro de 2026 - 9:10 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO
Mega-Sena encalha de novo e pode pagar o maior prêmio individual da história das loterias no Brasil; 3 apostas simples dividem a Lotofácil 3815
28 de outubro de 2026 - 5:51 27 de outubro de 2026 - 14:22
LIDERANÇA TEM UM PREÇO
Citi passa a recomendar compra de Mercado Livre, mas vê risco em investimentos para manter liderança
27 de outubro de 2026 - 14:22 27 de outubro de 2026 - 5:58
MEGA SENA TODO DIA
Lotofácil 3814 faz 2 novos milionários; Mega-Sena acumula e prêmio sobe para R$ 305 milhões
27 de outubro de 2026 - 5:58 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO

