


Oportunidade histórica para investir? CCR (CCRO3) tem pista livre no Brasil — e CEO revela os planos para acelerar o crescimento nos próximos 10 anos
Para gestor da Perfin, a CCR pode se beneficiar da falta de concorrência na disputa por novas concessões a serem leiloadas pelo governo


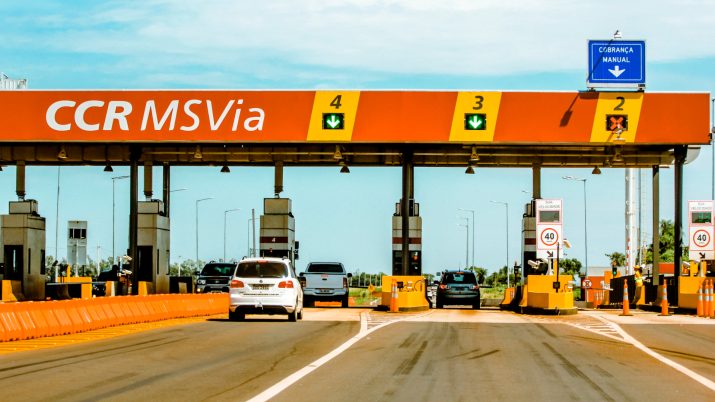
O Brasil deve vivenciar um recorde de investimentos em infraestrutura em 2024 — e a CCR (CCRO3) tem a “pista livre” para aproveitar as oportunidades no mercado local, na visão de Marcelo Sandri, sócio e gestor de portfólio da Perfin Investimentos, que atualmente possui mais de R$ 35 bilhões em ativos sob administração.
Para Sandri, a CCR atualmente corre em uma estrada praticamente sem concorrentes — e pode se beneficiar disso na disputa por novas concessões a serem leiloadas pelo governo.
“O governo tem o desejo de licitar dezenas de estradas nos próximos anos. A boa notícia para quem está no setor e com capital é que tem pouco player para muito projeto, e isso resulta numa competição baixa para ativos bons com retornos altos e muitas vezes com investimentos que cabem no bolso da CCR”, disse o gestor ao Seu Dinheiro.
“A CCR tem capacidade de alavancagem, tem balanço, uma robustez financeira e vai ter muita oportunidade para alocação de capital. E, muitas vezes, esses projetos vêm com retornos maiores do que a TIR [taxa interna de retorno] implícita da própria companhia.”
Embora a cifra que a companhia de mobilidade pretenda investir nos próximos anos não seja nada tímida — o capex contratado é de R$ 33 bilhões —, a alocação será mais conservadora daqui para frente, de acordo com o CEO Miguel Setas.
“O Grupo CCR tem participado de leilões com uma visão muito rigorosa. Cada centavo, real e dólar que os investidores colocarem na companhia será gerido de maneira muito seletiva”, disse, em evento anual com investidores realizado na última terça-feira (28).
Leia Também
O plano da empresa para a próxima década, batizado de “Ambição 2035”, é baseado em quatro pilares: crescimento, eficiência, retorno e ESG (sigla em inglês para Ambiental, Social e Governança Corporativa).
- As melhores recomendações da Empiricus na palma da sua mão: casa de análise liberou mais de 100 relatórios gratuitos; acesse aqui
Rigor nos investimentos daqui para frente
Miguel Setas afirmou que o objetivo da CCR é conquistar a liderança do setor de mobilidade com foco em crescimento sustentável. “Crescimento rentável e seletivo é parte necessária da geração de valor, com captura de eficiências de um balanço robusto e sustentável ao longo do tempo”, disse o CEO.
Segundo o diretor financeiro, Waldo Pérez, a quantidade de oportunidades que estão por vir “é vasta e não há capacidade para fazer tudo”. Atualmente, a companhia enxerga R$ 190 bilhões em oportunidades — mas selecionará os investimentos com maior rigor.
“Vamos olhar todas as oportunidades, fazer nossa diligência e ir atrás daquelas que agreguem mais no nosso crescimento. É um equilíbrio entre a busca por crescimento com um balanço robusto e de forma consistente.”
Para Pérez, a participação da CCR em novos leilões dependerá muito do formato de licitações — mas o CFO afirma não prever uma retomada do ritmo de 2021, quando a empresa ganhou cinco concessões. “Esperaria que continuamente a cada 12 ou 18 meses a gente venha a ganhar novos projetos.”
A CCR ainda pretende participar de movimentos de consolidação do setor de aeroportos para “fazer parte de uma das maiores plataformas aeroportuárias” da América Latina.
Por sua vez, em mobilidade urbana, a companhia revelou estar em busca de um sócio para participar do leilão das linhas 11, 12 e 13 da CPTM, operadora de trens em São Paulo, ainda neste ano.
Os negócios adjacentes da CCR
Além dos investimentos em seus negócios principais — aeroportos, rodovias e mobilidade urbana —, o CEO prevê a criação de uma plataforma específica para cuidar de seus empreendimentos adjacentes, que hoje respondem por cerca de 6% do faturamento total da companhia. A meta, porém, é que esse percentual supere a marca dos 10% até 2035.
Uma das frentes que a CCR pretende aumentar a geração de valor é o segmento imobiliário, com o lançamento de novos shoppings nas estações de trem e metrô.
Além da combinação de real estate com varejo, a empresa prevê um aumento do faturamento complementar em energia, logística, aluguel de carros, estacionamento e publicidade.
Expectativas para balanço e dividendos
Do lado do balanço, a expectativa é que a companhia alcance uma taxa de crescimento anual do Ebitda (lucro antes de juros, impostos, depreciação e amortização) de quase dois dígitos até 2035, de acordo com o CEO Miguel Setas.
A companhia atualmente enxerga um potencial de R$ 5 bilhões a R$ 10 bilhões em desinvestimento de ativos considerados “maduros e sem oportunidade para extrair valor adicional” ou em situações com nível de risco acima do desejado pela CCR, além da venda de participações e destravamento de valor das plataformas.
Já para a alavancagem, medida pela relação entre dívida líquida e Ebitda, a meta é que o indicador alcance uma faixa entre 2,5 vezes e 3,5 vezes.
No endividamento, a CCR ainda espera alcançar uma dívida líquida zero na holding. A controladora reduziu em 50% a cifra entre o primeiro trimestre de 2022 e o mesmo período de 2024, para R$ 24 bilhões.
"A gestão financeira do grupo vem equacionando cada vez mais o balanço, com um perfil de amortização muito confortável", disse Waldo Perez.
- Não sabe onde investir neste momento? Veja +100 relatórios gratuitos da Empiricus Research e descubra as melhores recomendações em ações, fundos imobiliários, BDRs e renda fixa
O CFO da CCR também destacou o compromisso da companhia com o aumento da eficiência, com a expectativa de diminuir R$ 500 milhões com essas melhorias operacionais em pessoal, material, serviços de terceiros e outras despesas (PMSO) até 2026.
Segundo o diretor, o objetivo é otimizar a estrutura de capital para suportar a criação de valor. Nesse sentido, os acionistas devem continuar a ver remunerações polpudas pingarem na conta. A CCR estabeleceu como alvo um pagamento (payout) de 50% do lucro líquido ajustado na forma de dividendos.
“Enquanto estiver nessa faixa [de alavancagem], a política de dividendos é de um payout de 50% do lucro ajustado. Acima de 3,5 vezes, provavelmente reduziremos a distribuição para 35%. Já abaixo de 2,5 vezes seria uma estrutura de capital ineficiente e, não havendo uso, haverá sim retorno aos acionistas através de recompra de ações, bem como aumento do target payout para algo acima de 50%”, disse o diretor financeiro da CCR.
E o que fazer com as ações da CCR?
Para Marcelo Sandri, da Perfin, atualmente existe uma “oportunidade única” para investir na CCR, considerada um ativo “muito bom e sólido, com excelente gestão e em um preço muito adequado” — e que ainda vivencia um momento setorial importante.
“Estamos vendo uma oportunidade super histórica para investir no setor olhando para valuation e para oportunidade de taxa interna de retorno para esse papel”, disse o gestor. “É um prêmio de risco muito alto para a qualidade, segurança e nível de resiliência do ativo.”
Segundo Sandri, existe uma evolução positiva acontecendo na agenda regulatória do setor de rodovias que leva a uma qualidade de novos ativos com matriz de risco muito mais equilibrada e definida, evitando muitos problemas ao longo da concessão.
Além disso, o gestor destaca a resolução de passivos regulatórios, com uma rodada de repactuações e reequilíbrios no setor.
Vale destacar que a Perfin possui uma posição relevante na CCR em seus fundos líquidos de infraestrutura.
Já do lado das corretoras, das 7 recomendações para as ações CCRO3, todas elas são de compra, de acordo com dados da plataforma TradeMap. Os papéis acumulam desvalorização da ordem de 11% na bolsa brasileira em 2024.
A XP Investimentos é uma das casas de análise otimistas com a companhia de infraestrutura de concessão.
Os analistas destacam a evolução positiva dos planos apresentados no ano passado, além do reforço das propostas financeiras de curto prazo, mostrando que ainda existe potencial de criação de valor adicional, e das novas ambições para 2035, com foco em eficiência de custos, exploração de receitas adjacentes e potencial de otimização de portfólio.
Na visão do BTG Pactual, ainda que a CCR deva experimentar crescimento mais suave nos próximos trimestres devido a bases de comparação mais elevadas, a companhia deve continuar a tendência positiva de resultados.
“Com notáveis melhorias na governança corporativa e desenvolvimentos regulatórios positivos, consideramos a CCR uma opção atrativa de investimento de longo prazo, especialmente dada a sua atrativa TIR [taxa interna de retorno] real de 10%”, escreveu o banco.
Os analistas recomendam a compra das ações, com preço-alvo de R$ 19 para os próximos 12 meses, implicando em uma valorização potencial de 56,8%.
Já para o Bank of America (BofA), atualmente a CCR possui um múltiplo de risco e retorno bem equilibrado. Nas contas dos analistas, a companhia de concessões é negociada a uma taxa interna de retorno (TIR) de 11,5%, em termos reais.
“Maiores vantagens poderiam advir de reequilíbrios pendentes, nas concessões Quiport, VLT Carioca, Metrô Bahia e Renovias, bem como de potenciais alterações contratuais na ViaQuatro e nas Linhas 5 e 17 do metrô, e na renegociação do contrato rodoviário da MSVia.”
No caso da MSVia, a CCR espera concluir o de-risking até o final do ano através de uma repactuação ampla do contrato com o poder público, segundo os executivos da empresa.
O BofA possui recomendação neutra para as ações CCRO3, com preço-alvo de R$ 16, implicando em um potencial de valorização de 32% em relação ao último fechamento.
Últimas notícias
 18 de novembro de 2026 - 16:24
CRISE NO AGRO
Não é só o Banco do Brasil (BBSA3): veja os outros bancos na lista de credores do Grupo Fazendão; dívida ultrapassa R$ 2 bilhões
18 de novembro de 2026 - 16:24 18 de novembro de 2026 - 10:08
NEGÓCIO MILIONÁRIO
Negócio de R$ 850 milhões: Rede D’Or (RDOR3) vende gestoras da SulAmérica para a BlackRock
18 de novembro de 2026 - 10:08 18 de novembro de 2026 - 6:18
TIC, TAC
Fim da escala 6×1: como as varejistas da bolsa correm para evitar pagar a conta — e quem já vê o copo meio cheio
18 de novembro de 2026 - 6:18 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19
