


“Não vamos tomar atalho na estratégia só para agradar a qualquer custo”, diz CEO da Veste (VSTE3)
Das 172 lojas das marcas Le Lis, Dudalina, John John, Bo.Bô e Individual, 58 devem estar repaginadas e prontas para lucrar mais até o final do ano

O movimento das mudanças repentinas de clima tem atrapalhado quem produz moda dentro e fora do país, já que é difícil adivinhar até quando o estoque das coleções de inverno poderão, por exemplo, dar conta das demandas em dias tradicionalmente de calor e vice-versa. A adaptação das peças a modelos mais leves, tanto em tecido quanto em roupagem, foi a saída encontrada pela Veste (VSTE3) para manter-se na passarela entre as maiores do setor.
A companhia, antes chamada Restoque, é dona das marcas Le Lis, Dudalina, John John, Bo.Bô e Individual.
“Nos antecipamos a esse desafio e, de 2023 para 2024, já trabalhamos com uma coleção mais leve, com peças de maior frescor e uma produção com menos casacos pesados nas prateleiras, o que nos ajudou neste ano em que praticamente não tivemos inverno”, disse Alexandre Afrange, CEO da Veste, em entrevista ao Seu Dinheiro.
Afrange contou que este tema, mudanças climáticas, virou uma pauta ainda mais estratégica do que já era para a empresa que, ao contrário de muitos concorrentes, prefere não recorrer a liquidações para zerar o estoque em casos de surpresas pouco controláveis, como o clima.
Tanto que 78% das vendas da Le Lis foram feitas a preço cheio de julho a setembro de 2024 – porcentagem que era de 50%, em 2020, mas que historicamente era de 88% – fatia bem acima da média do setor de varejo de moda, em geral. Somando todas as cinco marcas do grupo, as vendas a preço cheio no canal B2C (físico e digital) foram de 85% no terceiro trimestre do ano.
“Liquidação é parte inerente de quem trabalha com moda, mas fugimos dela. A essência da marca é vender a preço cheio, e é isso que faz a empresa ser rentável e sustentável, desde sempre”, diz o CEO.
Leia Também
A melhora da fatia e a adequação das criações e produções das marcas estão longe de serem as únicas adaptações dessa empresa que, aos poucos, concretiza o plano de recuperação traçado em 2020 – ainda que a cobrança dos acionistas seja maior em tempos de resultados menos afinados, como foi o caso do terceiro trimestre.
Afrange entende a pressa dos acionistas em verem a conclusão das reestruturações de lojas e retorno dos investimentos o quanto antes. Ao mesmo tempo, está seguro de que a Veste está seguindo o caminho trilhado nos planos de reestruturação e não precisa se colocar em saia justa atrás de apressar resultados.
“Estamos indo bem e seguindo o combinado. Não vamos tomar atalho na estratégia que desenhamos só para agradar a qualquer custo”, diz CEO da Veste.
Veste (VSTE3): imprevistos do 3T24
No período, a Veste registrou um EBITDA (lucro antes de juros, impostos, depreciação e amortização) ajustado 12% menor na comparação ano a ano, prejudicado pela menor margem bruta e desalavancagem operacional.
O lucro bruto ficou em R$ 165 milhões, queda de 5% na comparação ano a ano. Já o lucro bruto ajustado para todo o grupo foi de R$ 168,1 milhões, queda de 3,5% ante o 3º trimestre de 2023.
Entre as justificativas para o desempenho estão as vendas mais fracas no período nas lojas físicas, as despesas com as reformas das lojas e problemas de entrega com um dos fornecedores no mês de outubro, situação já normalizada, segundo a companhia.
“É importante dizer que, mesmo com o atraso, tivemos condição de nos organizar a tempo de seguir com estoque, porque trabalhamos com uma coleção ampla, especialmente da marca Le Lis ”, afirmou o CEO. Isso contribuiu, segundo Alexandre, para que o aproveitamento da coleção da Le Lis ficasse 10 pontos percentuais acima do trimestre anterior.
Atualmente, de acordo com ele, a companhia conta com uma fábrica própria no Paraná e outra em Goiás, responsáveis por 70% da produção das roupas sociais Dudalina e Individual. O restante ou é comprado acabado ou são fabricados pelos fornecedores com o tecido fornecido pela Veste. Ao todo são 200 parceiros de produção em todos os lugares do país (e alguns até fora), justamente para evitar atrasos de entrega, como o de outubro deste ano.
A pesquisa, criação e desenvolvimento das peças fica a cargo das marcas, que contam com uma equipe de estilo apartada a favor da independência de estilo de cada uma delas.
No terceiro trimestre, houve ligeira diminuição de margem em decorrência da venda pontual de itens de coleções passadas, avisa a empresa.
O deslize do parceiro impactou as vendas das outras marcas, no entanto, de acordo com análise feita pelo BTG Pactual em novembro. “Dudalina mal moveu a agulha (cresceu 0,6%), a Bo.Bô caiu 2,5% e a John John caiu 15% ano a ano em meio à reviravolta estratégica da marca”, aponta o relatório do banco.
Ainda assim, o faturamento médio por loja foi de R$ 1,4 milhão no trimestre, se consideradas todas as marcas do grupo. A alta é de 4,4% ante o 3º trimestre de 2023.
Cresce a fatia das vendas online nas vendas totais
Por outro lado, as vendas digitais crescem, ainda que não no ritmo esperado pelos analistas do banco. No terceiro trimestre, o segmento registrou um aumento de 6,8% nas vendas operacionais comparadas ao mesmo período de 2023. Ao longo de todo o ano, o incremento foi de 11,3%, o que garantiu R$ 173,6 milhões de receita nos primeiros nove meses.
O peso das vendas digitais é maior quando se analisa a relevância do segmento dentro do negócio como um todo – o salto foi de 5% para 20% em relação ao faturamento total do grupo. O aumento, aliado à exposição resiliente ao nicho de consumo de alto padrão, faz com que o BTG siga com a recomendação de compra da ação, hoje negociada a R$ 7,30 na B3.
No front omnichannel, as vendas digitais da companhia registraram alta de 40,3% em relação ao mesmo período de 2023. O faturamento total dessa modalidade foi de R$ 112,4 milhões, impulsionado pela plataforma de vendas B2B, que cresceu 94,5%.
“À medida que a empresa continua a ajustar estrategicamente as operações (redimensionando a pegada de loja, otimizando a estrutura de capital, reformando lojas e reposicionando marcas em todos os canais), esperamos uma tendência de melhora nos próximos trimestres”, afirmaram analistas em relatório.
Roupinha justa, mas ajustável
O esforço da Veste com o reposicionamento de algumas das marcas, vai além das peças leves e estilosas, engloba a readequação dos negócios com relação também aos modelos de lojas e experiência dos clientes.
Esse direcionamento teve início em 2020, depois de a empresa passar por uma saia justa no sentido financeiro, a ponto de ter que recorrer a um pedido de recuperação extrajudicial, com direito a nova injeção de capital dos acionistas anos depois.
Na época, a companhia, criada em 1982 com o nome Restoque, chegou a ter uma dívida de R$ 1,8 bilhão, na ordem de 16x o Ebitda da época, fruto de decisões equivocadas sobre a operação. Afrange, irmão da fundadora, que havia saído das decisões em 2014 e estava envolvido em outros negócios, retornou à empresa para promover um turnaround.
A missão dele começou por liderar a readequação de lojas e conceito da Le Lis, seguido da John John e demais marcas. O pedido de recuperação extrajudicial foi feito no mesmo ano.
O movimento rendeu ânimo aos acionistas principais, que entenderam que era melhor converter as debêntures que possuíam na época em equity em outubro de 2022. Em seguida, os principais acionistas fizeram um aporte de R$ 100 milhões em fevereiro de 2023 (R$ 20 milhões chegaram em dezembro do ano anterior e R$ 80 milhões em fevereiro). E foi com esse dinheiro que a companhia readequou a maioria das lojas até este ano, quando as reformas seguiram por meio de capital próprio.
“Consumimos R$ 100 milhões no próprio ano de 2023, 70% com reformas de lojas e o restante com a aquisição de novas mercadorias e aumento de estoque para fazer frente às reinaugurações”, conta Afrange, que de COO virou CEO da empresa em janeiro de 2023. “Neste ano de 2024 usamos a geração de caixa para fazer as próprias obras. Das nossas 172 lojas, 58 devem estar concluídas até o final do ano”.
Todo o direcionamento é voltado para a otimização das lojas, pela busca de um custo x retorno que seja coerente ao que o negócio precisa para de fato ser rentável. Na prática isso significa fechar unidades (como as 10 da marca John John neste ano) que não fazem sentido, renegociar espaços de locação e, principalmente, adequar o tamanho, arquitetura e estoque de algumas delas com o que possa trazer mais retorno financeiro.
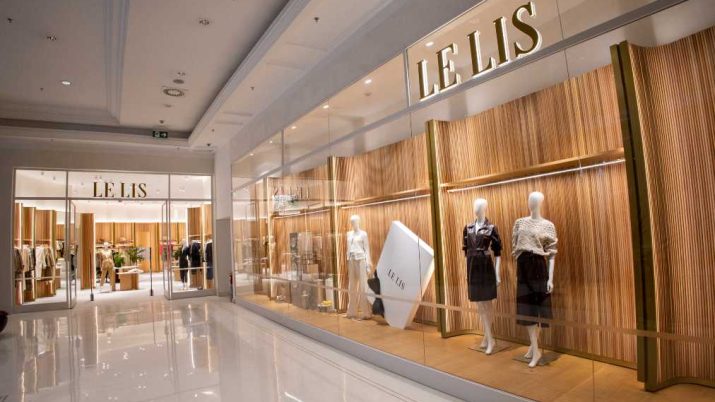
No caso da Le Lis, as primeiras a serem readequadas, a área média das lojas foi reduzida de 450 metros quadrados para 300 metros quadrados. “Depois dela, passamos a modificar as da marca Dudalina, pensando menos em redução de área e mais em qualidade dos pontos de vendas, conceito e tamanho dos espaços”, disse Alexandre.
 25 de setembro de 2026 - 12:51
SAÚDE DO CRÉDITO
Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
25 de setembro de 2026 - 12:51 25 de setembro de 2026 - 11:19
PREÇO NÃO É O SUFICIENTE
Ozempic no Mercado Livre emagrece as ações da RD Saúde (RADL3) e Pague Menos (PGMN3); bancos explicam o que falta para o Meli bater de frente com as grandes redes
25 de setembro de 2026 - 11:19 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO
Braskem (BRKM5) vira campo de batalha: MP questiona processo e credores exigem que Petrobras (PETR4) e IG4 paguem parte da conta
23 de setembro de 2026 - 11:35 22 de setembro de 2026 - 19:27
PROVENTOS
Mais de R$ 600 milhões aos acionistas: confira quem tem direito a receber o JCP da Localiza (RENT4)
22 de setembro de 2026 - 19:27 22 de setembro de 2026 - 17:03
TERMÔMETRO DAS ELEIÇÕES
O mercado já escolheu seu cavalo eleitoral? Banco do Brasil (BBAS3) dispara 26% na bolsa, mas a conta não fecha só com as urnas
22 de setembro de 2026 - 17:03 22 de setembro de 2026 - 14:16
UM BOM NEGÓCIO?
Santander quer comprar seu papel SANB11 — mas o que o minoritário ganha ao trocar as ações por BDRs?
22 de setembro de 2026 - 14:16 22 de setembro de 2026 - 14:01
EXPANSÃO
Vale (VALE3) compra 30% da Ligga por R$ 972,36 milhões e prevê expandir capacidade em quatro vezes; qual o plano da mineradora?
22 de setembro de 2026 - 14:01 22 de setembro de 2026 - 11:43
ABRE E FECHA
JBS (JBSS32) fecha capital e J&F quer ser aberta no Brasil: o que muda para o investidor em ações e debêntures na B3
22 de setembro de 2026 - 11:43 21 de setembro de 2026 - 19:37
DE A PARA B
Entre JBS e J&F: o xadrez financeiro dos irmãos Batista na B3
21 de setembro de 2026 - 19:37 21 de setembro de 2026 - 19:13
PREPAREM O BOLSO
Dividendos e JCP: empresas anunciam mais de R$ 600 milhões aos acionistas; saiba quem paga e quando receber
21 de setembro de 2026 - 19:13
21 de setembro de 2026 - 17:41
SINERGIAS
Fusão com a Afya pode turbinar lucro da Yduqs (YDUQ3) e deixar ação mais barata, segundo Itaú BBA; veja o possível prêmio
21 de setembro de 2026 - 17:41 21 de setembro de 2026 - 15:57
A PENEIRA DOS BANCÕES











