


“Caçadores de ações”: a empresa que ainda está fora do radar dos investidores, mas é por pouco tempo
A ótima prévia operacional nos deixa mais confiantes de que essa companhia está no caminho certo para voltar a dar lucro ainda em 2024, podendo inclusive se tornar uma boa pagadora de dividendos para quem tem paciência e pensa no longo prazo

Grosso modo, o mundo dos investidores está dividido entre duas grandes classes de investidores: os de valor (value investors) e os de crescimento (growth investors).
Os value investors são aqueles que buscam empresas que estejam negociando abaixo do seu valor intrínseco e que tenham modelos de negócios interessantes e geradores de caixa. Para muitos, o grande segredo dessa estratégia é comprar aquelas que estejam negociando por preços descontados e baixos índices de preço/lucro.
Os growth investors fazem praticamente o oposto: não ligam de pagar múltiplos caros e muitas vezes nem se importam se a empresa dá prejuízo, o que vale é que ela tenha uma narrativa de crescimento exponencial de resultados no futuro, que mais do que compensam os maiores múltiplos envolvidos – é o caso das empresas de inteligência artificial, por exemplo.
Antes de continuar, é importante esclarecer que não existe uma estratégia melhor. Os growth investors que investiram na Amazon ou no Google no início dos anos 2000 ganharam muito dinheiro, mas foi com o value investing que Warren Buffett construiu sua fortuna.
Ações de crescimento sempre terão o seu público fiel, assim como as ações de valor. O problema é quando uma determinada empresa não se encaixa em nenhum dos lados, e fica completamente esquecida pelo mercado.
- Elétrica “mais barata entre os seus pares” é uma das recomendações da carteira de dividendos do analista Ruy Hungria; veja o portfólio completo gratuitamente
Nem growth, nem value
Em qual das caixinhas você colocaria uma empresa que administra estacionamentos: growth ou value?
Leia Também
Bom, não dá para colocá-la na mesma categoria de empresas de tecnologia, inteligência artificial, etc, e portanto a etiqueta growth não faz muito sentido neste caso.
No entanto, o conceito de value também não funciona, porque essa companhia em específico ainda apresenta prejuízo, fazendo com que os múltiplos fiquem meio "malucos".
Não entendeu? Calma, explicarei melhor o meu ponto.
Para saber se uma ação está negociando por múltiplos descontados e merece entrar para sua carteira, muitos value investors fazem o seguinte exercício:
- Primeiro, baixam uma planilha com todas as empresas da bolsa, com seus respectivos valores de mercado e os seus lucros.
- Depois, eles dividem uma coluna pela outra, chegando ao múltiplo "Preço/Lucro" de cada empresa.
- Por fim, eles ordenam a coluna pelos índices de Preço/Lucro mais baixos, que deveriam indicar as ações mais baratas.
Por exemplo, vamos supor que a planilha tenha as cinco empresas abaixo e a sua pesquisa trouxe os seguintes resultados:
| Empresa | Valor de Mercado (R$ milhões) | Lucro (R$ milhões) | Preço/Lucro |
| A | 10.000 | 2.000 | 5x |
| B | 5.000 | 500 | 10x |
| C | 20.000 | 1.000 | 20x |
| D | 3.000 | 30 | 100x |
| E | 800 | -73 | -11x |
Nesta análise, que parece supérflua mas muita gente faz, os value investors só aprofundariam os seus estudos nas empresas A e B, que têm múltiplos relativamente baixos. As empresas C e D ficariam de fora por parecerem caras, e E não entraria pois dá prejuízo.
O problema dessa análise é que ela não leva em conta os lucros futuros. Por exemplo, se a empresa E reverter o prejuízo no ano seguinte, seu múltiplo negativo maluco passará a ser bem mais interessante e atrativo aos olhos dos value investors, que podem começar a se interessar pelas ações.
Hoje, a Estapar (ALPK3) negocia com um múltiplo bizarro negativo de -11x preço/lucros, porque ainda dá prejuízo.
Mas temos motivos para acreditar que essa bizarrice não vai durar muito tempo, e em breve ela começará a chamar a atenção de muitos investidores.
O lucro está logo ali
A Estapar foi uma das empresas mais impactadas pela pandemia, quando seus estacionamentos ficaram vazios e praticamente metade das receitas evaporaram.
Para aumentar o drama, a pandemia chegou quando a companhia tinha acabado de vencer a concessão da Zona Azul da cidade de São Paulo, o que fez a dívida e as despesas com juros dispararem.
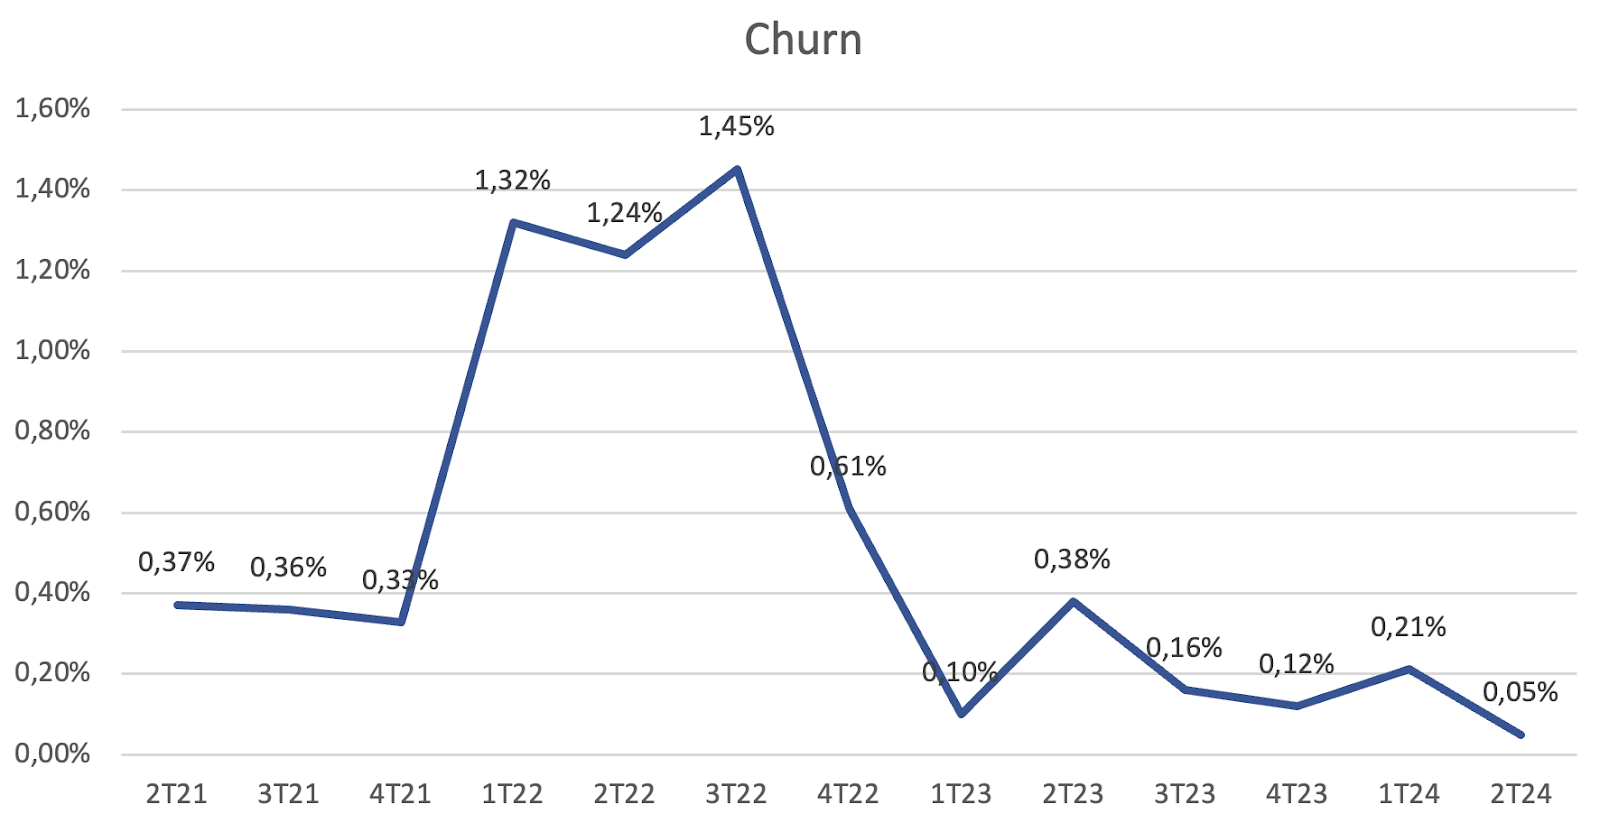
Mas com a retomada das atividades, a companhia vem ajustando as operações para voltar para o positivo. Os contratos de longo prazo, que exigiam altos investimentos, foram trocados por contratos de curto prazo bem mais baratos, as dívidas vêm sendo roladas com custos cada vez mais atrativos e a equipe comercial vem mantendo os níveis de cancelamento (churn) muito abaixo da média.
Tudo isso têm contribuído para resultados cada vez melhores e a companhia deve voltar a ser lucrativa em breve.
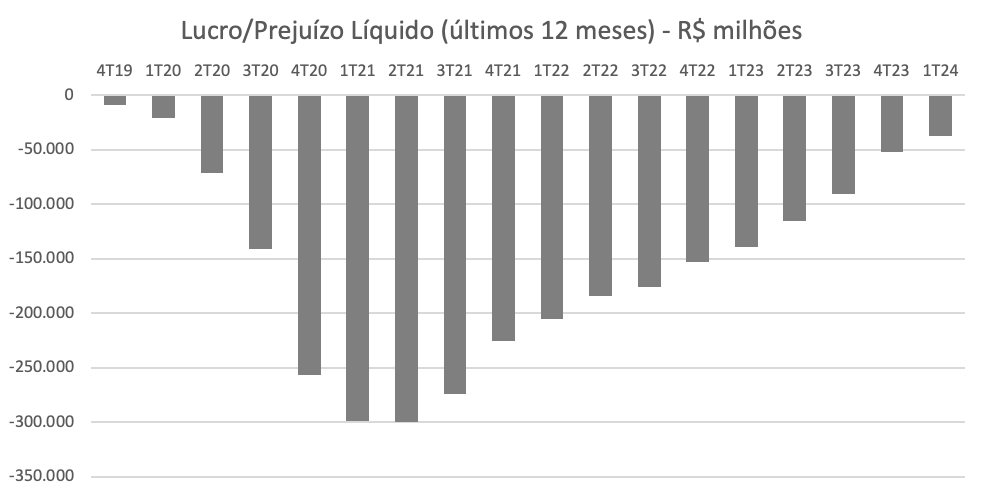
Isso já seria positivo por si só, mas lembre-se do que falamos sobre os "caçadores de ações".
O status de "empresa lucrativa" deve começar a trazer muito mais atenção para os papéis que estão praticamente esquecidos do grande público hoje, e nós entendemos que isso deveria trazer uma reprecificação interessante para ALPK3.
- Os balanços do 2T24 já estão sendo publicados: receba em primeira mão a análise dos profissionais da Empiricus Research e saiba quais ações comprar neste momento. É totalmente gratuito – basta clicar aqui.
Prévia animadora
Nos últimos dias, a companhia soltou uma prévia bastante animadora do 2T24. A receita líquida de R$ 385,1 milhões atingiu mais um recorde trimestral, com alta de +15,1% na comparação com o 2T23.
O aumento foi reflexo principalmente da melhora de ticket médio (receita por vaga) e do aumento líquido de 33,6 mil vagas nos últimos 12 meses, levando o estoque a 484,8 mil vagas (acréscimo de +7,4%).
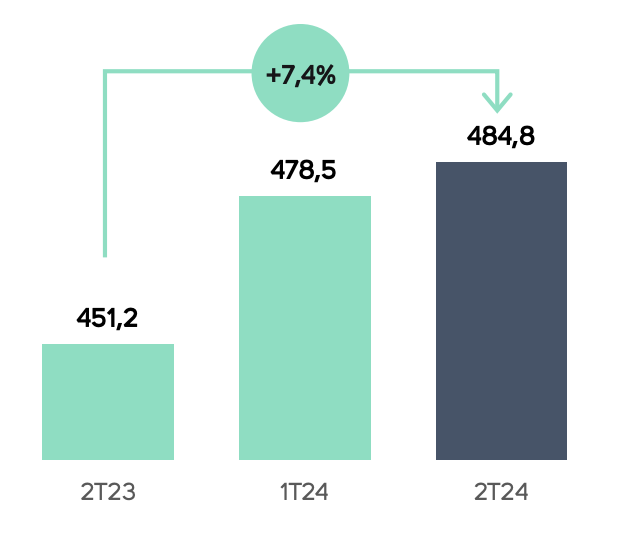
No referido trimestre, foram inauguradas 15 operações, com destaque para hospitais, instituições de ensino e alguns contratos de shoppings flagships na cidade de São Paulo, que contribuem para o crescimento do ticket mencionado e mostram que ainda há bastante espaço para crescer na capital paulista.
No entanto, o que mais chamou a nossa atenção foi o churn, que indica a perda de contratos. O número chegou ao menor nível dos últimos anos, o que mostra uma relação comercial bastante eficiente, além de um ambiente de competição aparentemente mais saudável.
Outro avanço interessante foi a penetração da receita digital, que chegou a 18,3% da receita líquida e atingiu o maior nível histórico.
As receitas digitais são uma avenida importante para a Estapar, não só pelo fato óbvio de ajudar a receita consolidada, mas porque têm se tornado cada vez mais um grande diferencial competitivo na disputa por novos contratos ou até mesmo para a manutenção dos contratos atuais.
A ótima prévia operacional apenas nos deixa mais confiantes de que a Estapar está no caminho certo para voltar a dar lucro ainda em 2024, podendo inclusive se tornar uma boa pagadora de dividendos para quem tem paciência e pensa no longo prazo. Por isso, ALPK3 está na carteira de Bezerras da série Vacas Leiteiras.
Se quiser conferir mais sobre ela e várias outras empresas pagadoras de dividendos, deixo aqui o convite.
Um grande abraço e até a semana que vem.
Ruy
 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO

