


A Copel (CPLE6) corre o risco de virar uma nova Eletrobras (ELET6)? Saiba o que esperar das ações da ex-estatal na B3 após a privatização
O maior temor é o de que a Copel esteja fadada a percorrer o mesmo caminho da ex-estatal federal, que vem enfrentando uma série de resistências do governo


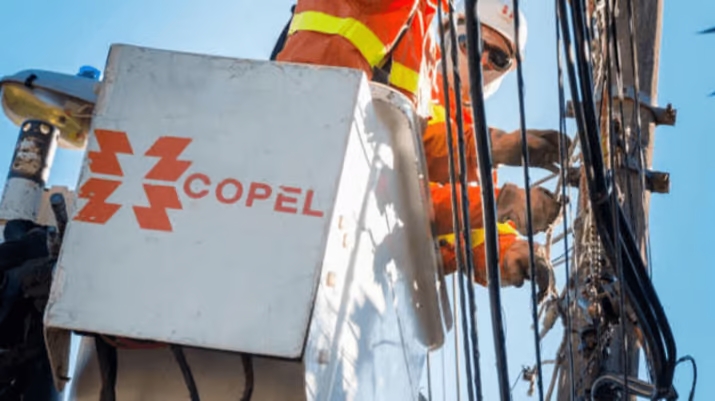
A oferta de ações que tirou a Copel (CPLE3; CPLE6) do controle do governo do Estado do Paraná completa um mês nesta semana. Mas o que deveria ser motivo de euforia no mercado ainda provoca desconfiança em parte dos investidores. E parte da “culpa” é da Eletrobras.
O maior temor é o de que a Copel esteja fadada a percorrer o mesmo caminho da ex-estatal federal, que vem enfrentando uma série de resistências do governo após a eleição do presidente Lula. Como resultado, as ações ELET3 amargam uma queda de mais de 10% desde a privatização, em junho do ano passado.
De fato, a Copel adotou um caminho de privatização semelhante ao da Eletrobras, por meio de uma oferta de ações que movimentou R$ 5,2 bilhões ao todo. Foi a segunda maior operação na B3 neste ano até agora, atrás apenas da captação da BRF.
A oferta de ações diluiu a participação do Estado do Paraná no capital da Copel, de 31% para 15,6% — e de 69,66% para 26,96% do total de ações com direito a voto. Assim, a Copel se tornou uma sociedade com capital disperso e sem acionista controlador, sendo, enfim, privatizada.
Só que a saída do Estado do comando da Copel ainda não empolgou o mercado. As ações da ex-estatal (CPLE3) andam praticamente de lado desde o follow on, embora acumulem ganho de 20% no acumulado do ano, na expectativa da privatização.
Mas por que o mercado está preocupado com o futuro da Copel, já que a privatização correu dentro dos conformes? O Seu Dinheiro conversou na última semana com gestores e analistas e mostra por que o temor de a empresa repetir os “erros” da Eletrobras parece exagerado.
Leia Também
A Copel e a Eletrobras
O principal receio envolvendo a desestatização da Copel recai justamente nos desdobramentos da privatização da Eletrobras — mais especificamente, nos problemas da companhia com o governo, que se mantém como um acionista relevante.
Em março, a União entrou com uma ação no Supremo Tribunal Federal (STF) para contestar a cláusula no estatuto que limita o poder de voto dos acionistas a 10% do capital.
Se aprovada pelo STF, a reversão da limitação de votos da União na Eletrobras abriria precedentes para que a situação se repetisse para a Copel.
O alerta para a companhia paranaense de energia se acendeu quando, nos “finalmentes” da privatização, o BNDES gerou ruídos no processo de venda da elétrica.
Acionista minoritário da companhia, o banco público fez com que dois itens fossem retirados da pauta da privatização: a conversão de ações preferenciais classes A e B em ações ordinárias e a migração da companhia para o Novo Mercado da B3.
Para aderir ao Novo Mercado, as companhias precisam cumprir uma série de regras rígidas de governança. Entre elas, a conversão de todas as ações em ordinárias (com direito a voto).
Desta vez vai ser diferente
Ainda que parte do mercado tenha receios sobre o futuro da Copel privatizada, quem acompanha a empresa de perto avalia que a companhia elétrica paranaense está mais blindada contra potenciais intervenções governamentais e que não deve repetir os passos da Eletrobras.
Uma das razões é a estrutura de capital da companhia. Ao contrário do que acontece na holding, na qual a União manteve pouco mais de 40% do capital, a participação remanescente do governo paranaense na Copel é menor, o que reduz o risco político caso haja uma mudança na gestão do Estado.
E quanto à presença do BNDES no capital da Copel? Para um gestor de fundos que analisou a companhia, o banco público não deve ser um empecilho para a empresa cumprir os planos da privatização.
Agora fora do ninho do Estado, a Copel ganha maior agilidade na tomada de decisões, incluindo iniciativas de redução de custos e geração de receita. Além disso, o plano de reforço nas linhas de transmissão da Copel e o potencial de dividendos no futuro também atraem os analistas.
Procurada pela reportagem do Seu Dinheiro, a Copel preferiu não comentar sobre os projetos da empresa e os riscos que envolvem o negócio.
De todo modo, a companhia já deu início ao plano de redução de custos operacionais, com o anúncio de um programa de demissão voluntária (PDV) de R$ 300 milhões.
A empresa não revelou as estimativas da quantidade de funcionários que devem aderir ao programa nem quanto dinheiro espera economizar a longo prazo com o PDV.
Afinal, vale a pena comprar as ações?
Apesar da atual desconfiança dos investidores, os analistas que cobrem a Copel estão otimistas com o futuro da empresa privatizada. Tanto que, dos 11 profissionais que cobrem a companhia, 9 recomendam a compra dos papéis CPLE6, de acordo com dados da Bloomberg.
O preço-alvo dos analistas aponta potencial de valorização de 17,9% para as ações, mas os gestores mais otimistas com a empresa falam em potencial para o médio prazo bem maior. Caso a companhia cumpra os planos da privatização, os papéis podem até dobrar de valor, nos cálculos um profissional ouvido pelo Seu Dinheiro.
O Bank of America já possuía recomendação de compra para as ações da Copel, mas ficou ainda mais otimista após a privatização. Os analistas elevaram o preço-alvo das ações CPLE6, de R$ 10,20 para R$ 12, e das units CPLE11, de R$ 51 para R$ 60.
Para o BofA, a ação da Copel está com uma avaliação descontada e possui a relação de risco e retorno mais atraente da cobertura do banco no setor.
Os analistas projetam uma taxa interna de retorno (TIR) real de 11,5% para CPLE6, “assumindo iniciativas de corte de custos de baixo risco e baixa exposição aos preços de energia”.
Depois da privatização, a Copel também se tornou a ação favorita do JP Morgan no setor de energia. Para os analistas, a ex-estatal possui um valuation atrativo com riscos de queda limitados e deve ser uma das companhias mais rentáveis do setor elétrico.
O banco possui recomendação de compra para os papéis, com preço-alvo de R$ 60 para as units da empresa (CPLE11), equivalente a um potencial de alta de 39% em relação ao último fechamento.
“Nós vemos a Copel (CPLE11) negociando próxima da CPFL Energia (CPFE3), como uma companhia de maior qualidade, diversificada e de crescimento modesto. Esperamos que a Copel continue melhorando a eficiência e lucratividade, agora que é uma corporação privada”, afirma o JPM.
Os analistas enxergam dois principais gatilhos que podem impulsionar as ações da Copel: a alocação de capital, com a venda de ativos e outras medidas de eficiência, e o potencial de dividendos mais elevados.
A projeção se baseia no potencial da paranaense em se tornar “uma verdadeira corporação, com potencial para governança corporativa superior, um mix de negócios mais diversificado e exposição nula ao risco de renovação de concessões nos próximos 5 anos.”
No começo de agosto, o Tribunal de Contas da União (TCU) aprovou o processo de renovação da concessão de três das principais usinas hidrelétricas da Copel por mais 30 anos.
O valor estabelecido pelo governo no processo foi de R$ 3,719 bilhões, a título de bônus de outorga. Segundo a empresa, parte do dinheiro da privatização será usado no pagamento.
Os riscos de Copel para além do governo Lula
Na visão do JP Morgan, existem três principais riscos para a tese de investimento em Copel — e eles em nada têm a ver com a gestão de Lula. O primeiro remete ao desempenho da empresa após a privatização.
“Já presumimos cortes de custos, maiores eficiências e melhor alocação de capital, mas se a privatização for menos benéfica para a Copel do que esperamos, veríamos um risco negativo para a nossa avaliação e preço-alvo”, afirma o JPM, em relatório.
O banco norte-americano ainda considera outros dois riscos à avaliação da Copel: preços de energia mais baixos para novos contratos de energia e a participação da companhia em novos projetos greenfield com retornos desfavoráveis.
Vale lembrar que a Copel anunciou há dois meses um reajuste das tarifas médias de energia para os consumidores em 10,50%. O percentual deve permanecer em vigor durante um ano, até junho de 2024.
Já em relação aos projetos, desde 2022, a empresa busca oportunidades brownfield e greenfield por meio de leilões no segmento de transmissão. Segundo o CEO da Copel, Daniel Slaviero, a companhia paranaense pretende fazer parcerias para entrar em novos negócios nesse segmento.
 16 de outubro de 2026 - 9:26
FORA DE CIRCULAÇÃO
Banco Central decreta liquidação da cooperativa de crédito Credipaiva após “grave violação” de regras
16 de outubro de 2026 - 9:26 15 de outubro de 2026 - 17:10
MERCADO EM EXPANSÃO
Rival da B3 quer estrear em 2027 e promete reduzir custos e ampliar opções para quem investe em ações, ETFs e FIIs
15 de outubro de 2026 - 17:10 15 de outubro de 2026 - 16:35
DOS MIMOS ÀS PROTEÍNAS
Black Friday 60% maior: como o iFood quer provar de vez que não é mais um aplicativo de entregas de refeições
15 de outubro de 2026 - 16:35 15 de outubro de 2026 - 10:50
ATENÇÃO, INVESTIDOR
INBR32 dá adeus à B3: prazo para decidir o destino dos BDRs do Inter termina nesta sexta-feira; veja as opções
15 de outubro de 2026 - 10:50 15 de outubro de 2026 - 6:06
ESTRUTURAS INTACTAS
O negócio caiu, mas a ação subiu: por que a disparada dos distratos não assusta os investidores de Tenda (TEND3) e Cury (CURY3)
15 de outubro de 2026 - 6:06 14 de outubro de 2026 - 19:14
ATENÇÃO, ACIONISTA!
Dividendos e JCP: dona da Vivo (VIVT3) vai distribuir R$ 450 milhões em proventos; confira os prazos
14 de outubro de 2026 - 19:14 14 de outubro de 2026 - 19:03
EM MEIO À EUFORIA
O Bradesco saiu de moda na bolsa? O rali eleitoral tem seus queridinhos — e BBDC4 ficou de escanteio
14 de outubro de 2026 - 19:03 14 de outubro de 2026 - 17:45
PARA ALÉM DAS ACADEMIAS
Juros são o maior desafio da Smart Fit (SMFT3), segundo o CEO. Como a líder do setor fitness tem crescido nesse cenário?
14 de outubro de 2026 - 17:45 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS

