


A Cemig está mal avaliada? Ações CMIG4 estão entre as maiores altas do Ibovespa e este analista diz se chegou a hora de comprar
As ações preferenciais da Cemig, estatal de energia de Minas Gerais, tiveram sua recomendação elevada e têm potencial de subir cerca de 29% até 2024

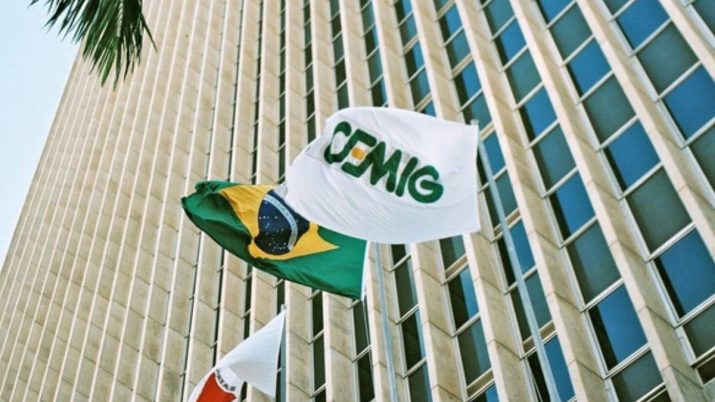
A Companhia Estatal de Energia de Minas Gerais, a Cemig (CMIG4), tem chamado a atenção no noticiário principalmente em função da possível privatização, sempre prometida pelo governador mineiro Romeu Zema. Mas, para o JP Morgan, mesmo sem considerar essa possibilidade, os papéis da empresa estão sendo mal precificados pelos agentes do mercado e é hora de comprar.
O banco elevou a recomendação para as ações preferenciais da empresa de neutro para compra, destacando que a Cemig está em um bom momento e tem potencial para entregar melhores resultados financeiros.
As projeções do JP Morgan para o Ebitda (lucros antes de juros, impostos, depreciação e amortização) da Cemig entre 2023 e 2025 estão entre 5% e 9% acima da média das estimativas do mercado. A expectativa do banco para o lucro por ação também está 16% acima do consenso.
Para reforçar a tese de que as ações estão mal precificadas e têm potencial, o banco ainda usou um indicador chamado Taxa Interna de Retorno (TIR ou IRR, na sigla em inglês) — uma taxa de desconto hipotética, calculada a partir de uma projeção de fluxo de caixa — que costuma ser usada por investidores para indicar se um projeto ou ação vale a pena ou não.
De acordo com o banco, a TIR da Cemig é de 12,2%, uma taxa mais alta do que a média do segmento de energia, que é de 11,6%.
Entre os motivos para o JP Morgan enxergar esse potencial estão:
Leia Também
- a conclusão da revisão tarifária da distribuição em maio;
- ganhos comerciais projetados no negócio de geração e transmissão;
- números mais positivos vindos da Gasmig, a companhia de distribuição de gás mineira, que pertence à Cemig;
- a continuidade de um programa de eficiência na companhia;
- planos de vendas de ativos em curso;
- a melhoria da alocação de capital.
Mais um fator positivo citado é que a Cemig não está exposta ao risco de renovação de concessões pelo governo, “diferentemente de outras companhias integradas do setor, como a Copel”, afirmaram os analistas em relatório.
Ações da Cemig podem subir 29%
Além de elevar a recomendação para a Cemig, o JP Morgan prevê um preço-alvo mais alto para a companhia em 2024, de R$ 16,00, ante preço-alvo de R$ 14,50 ao fim de 2023.
Na terça-feira (29), as ações da Cemig fecharam cotadas a R$ 12,42, o que significa que o potencial de valorização dos papéis é de quase 29% até o ano que vem.
Em torno de 13h12, os papéis preferenciais subiam quase 3%, a R$ 12,74, figurando entre as maiores altas do Ibovespa no pregão de hoje, reagindo bem à elevação de recomendação.
- VEJA TAMBÉM: Essa estratégia tem potencial de gerar até US$ 500 dólares por semana na sua conta; conheça agora
Privatização sai ou não sai?
Apesar de não considerar a possível privatização da Cemig na tese e nos modelos, o JP Morgan também citou que há muita incerteza se vai ser feita e quando.
O governador Zema já deixou claro que quer vender estatais, como a Cemig e a Copasa, e enviou recentemente uma Proposta de Emenda Constitucional (PEC) para a Assembleia do Estado de Minas Gerais para eliminar a necessidade de referendo no caso de privatização no estado.
Porém, o momento da aprovação é incerto. A fim de mudar a constituição estadual, 3/5 ou 60% dos deputados estaduais precisam aprovar o projeto.
Outros veículos de imprensa têm afirmado que o governo mineiro espera terminar as privatizações até 2026.
“Não sabemos neste momento quais empresas seriam privatizadas e em que ordem. Prevemos uma alta volatilidade nos fluxos de notícias, em um processo semelhante ao de privatização em curso da Sabesp [companhia de água de São Paulo]”, disseram os analistas.
“Dado que não incluímos a probabilidade de privatização em nossos modelos, vemos a Cemig mais atraente do que Copasa apenas por questão de avaliação e catalisadores internos”, acrescentaram.
SEU DINHEIRO EXPLICA — Dá para pagar uma faculdade de medicina com o Tesouro Educa+? Fizemos as contas para você!
Enquanto a Cemig deve ir bem, a Alupar…
O JP Morgan também mudou sua avaliação sobre a Alupar (ALUP11), mas no sentido oposto ao da Cemig, rebaixando a recomendação de compra para neutro.
Os analistas do banco alegam que a transmissão é atualmente o segmento que menos preferem dentro do setor das concessionárias de energia elétrica, já que o crescimento é limitado e dependente de leilões de energia.
“Mesmo que a Alupar ganhe blocos nos próximos leilões de transmissão, não acreditamos que a criação de valor seria significativa o suficiente para mover esse ponteiro”, disseram.
Outra avaliação, é que a Alupar está atrás de outros pares em termos de dividendos, um fator chave para investir em ações de transmissão.
As empresas preferidas do JP Morgan em energia atualmente são a Copel (CPLE11) e a Auren Energia (AURE3). Já as últimas na fila são AES Brasil, Light, ISA CTEEP e Taesa.
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

