


Embraer pode disparar 177% até o fim deste ano, segundo o JP Morgan; por que os analistas recomendam a compra de EMBR3?
Apesar de um resultado fraco no primeiro trimestre de 2022, a casa acredita que os papéis estão subavaliados pelo mercado e podem subir mais de 160% até dezembro


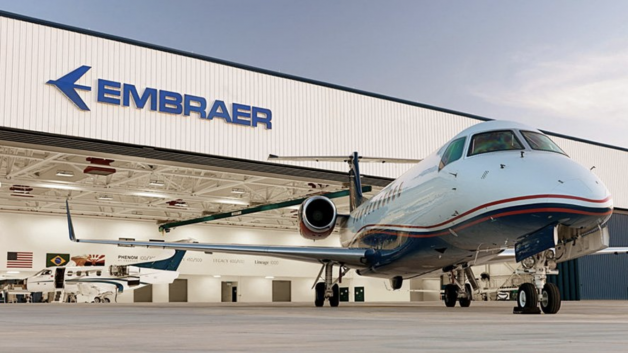
Para quem está acostumado a entregar jatos que decolam com perfeição, virar o jogo nas últimas semanas de forma positiva não foi um feito extraordinário para a Embraer (EMBR3). Mesmo depois de divulgar um balanço abaixo das expectativas, a empresa continua no gosto seleto do JP Morgan.
Os analistas da casa acreditam que as ações estão subavaliadas e podem disparar nas bolsas de valores daqui e de Nova York, por isso, recomendam a compra dos papéis.
“Em nossa opinião, os mercados estão tendo dificuldade em incorporar o valor da Eve nas ações da Embraer, pois, apesar da listagem da Eve e do valor de mercado atual, as ações não reagiram a este fato, caindo 11% nesta semana em Nova York”, disse a casa de análise.
Ações da Embraer (EMBR3) em disparada em 202
Para as ações da companhia listadas na Nyse, os analistas revisaram para cima o preço-alvo por ação EJ e fixaram em US$ 27 até dezembro deste ano, o que implica em um potencial de valorização de 169,2% em relação ao fechamento de quarta-feira (11), de US$ 10,03.
Enquanto isso, para os papéis negociados na B3, o preço-alvo é de R$ 36 por ativo EMBR3 até o final de 2022, o que representa uma alta potencial de 177,5% ante a cotação do último pregão, de R$ 12,97.
No pregão desta quinta-feira (12), as ações ordinárias (EMBR3) da companhia operam em alta. Depois de liderarem as altas do Ibovespa nesta manhã, os papéis arrefeceram a valorização.
Leia Também
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
Por volta das 14h45, a EMBR3 subia 1,93%, negociada a R$ 13,22. No acumulado deste ano, a ação da empresa acumulou desvalorização de 47,7%.
Por que é hora de comprar Embraer (EMBR3)?
Você pode até se perguntar o motivo de comprar ações da Embraer (EMBR3) depois que a empresa entregou métricas abaixo das estimativas. Porém, os analistas do JP Morgan não só analisaram um como três pilares para construírem a tese de compra dos papéis.
Voos domésticos
O primeiro deles é a aviação comercial regional. A Embraer, já em posição de liderança no segmento, com jatos de até 150 assentos, está passando por uma recuperação mais rápida em relação às viagens internacionais pós pandemia da covid-19.
A taxa de ocupação de voos domésticos da companhia retomou aos patamares pré-coronavírus, para 80% em março de 2022. Enquanto isso, o percentual em voos internacionais segue 5 pontos percentuais abaixo do período pré-pandemia, em 75%.
Potencial de valorização
O segundo pilar da tese dos analistas é o “upside atraente” — que nada mais é do que o potencial de alta de um ativo em um certo período.
Isso porque, segundo a avaliação do JP Morgan, os segmentos de aviação comercial e serviços e suporte já somam a maior parte do valor de mercado atual da empresa, de aproximadamente US$ 1,9 bilhão.
“A empresa deve se beneficiar do dimensionamento correto, obrigando as companhias aéreas a ajustarem o volume e a focar na lucratividade, e da regionalização, aumentando a demanda por viagens domésticas/curtas distâncias”, disse a casa em relatório.
A listagem do negócio da Eve — sua startup de "carros voadores” — na NYSE, com um valor de firma (enterprise value) de aproximadamente US$ 2,1 bilhões, ainda impulsiona a análise da casa, uma vez que a Embraer possui participação de 90% na empresa de carros voadores.
Recuperação do lucro da Embraer (EMBR3) em 2023
O terceiro e último ponto que compõe a tese do JP Morgan para a Embraer (EMBR3) é a projeção de recuperação dos números da companhia no próximo ano.
Os analistas acreditam que o lucro terá uma sólida recuperação em 2023, com alta de 2 pontos percentuais na margem Ebitda (lucro antes de juros, impostos, depreciação e amortização, em português), resultando em um Ebitda de US$ 638 milhões.
Quais os riscos da análise da Embraer (EMBR3)?
Assim como qualquer projeção, existem situações que podem colocar em risco toda a tese desenvolvida anteriormente. No caso da análise do JP Morgan sobre a Embraer (EMBR3), são seis fatores a serem considerados.
Sustentação das margens e da participação no mercado
A relevância da Embraer no setor de aviação foi citada anteriormente como um dos pilares da análise do JP Morgan. Porém, se essa coluna começar a ceder, a estrutura inteira — no caso, a tese de investimento — pode vir a ruir.
Deixe-me explicar. Apesar de ser líder no mercado em que atua, a concorrência na aviação comercial está crescendo, inclusive pelo lançamento da aeronave A220 pela Airbus.
Assim, caso a companhia não consiga sustentar sua participação de mercado no segmento de jatos de até 150 assentos, a avaliação dos analistas pode ser impactada.
Além disso, se a empresa precisar reduzir suas margens para competir com a Airbus, os resultados no médio e longo prazo podem ficar abaixo do esperado pelo JP Morgan, o que também pode comprometer a análise das ações.
Recuperação na aviação regional
A recuperação da Embraer na aviação regional se mostrou evidente ao analisar a taxa de ocupação das aeronaves. Porém, outro fator pode impactar essa melhora: a entrega dos jatos em 2022.
Isso porque o segmento representa aproximadamente 40% da projeção dos analistas para o Ebitda da companhia.
O guidance da companhia para este ano é de 60 a 70 unidades entregues, contra 48 em 2021. O JP Morgan espera que a empresa entregue 65 aeronaves neste ano (o ponto médio da projeção da Embraer) e 90 unidades em 2023.
Ou seja: caso a recuperação do segmento venha mais lenta do que o esperado ou a rentabilidade seja menor que o projetado, as estimativas para o Ebitda também sofrem.
Concorrência entre fabricantes
Outro ponto de risco para a análise da Embraer é o crescimento da concorrência entre fabricantes de aeronaves.
A Ásia (em especial, a China) já é o maior mercado de novos aviões de passageiros. Porém é uma região em que a Embraer possui exposição limitada, uma vez que representa apenas 5% do total de pedidos firmes da carteira da companhia em aviação comercial.
Assim, se surgirem novos concorrentes na Ásia ou a própria Embraer não tiver sucesso em crescer neste mercado, a análise do JP Morgan começa a estremecer.
Indicadores menores
Assim como um Ebitda abaixo das expectativas pode impactar a análise do JP Morgan, um fluxo de caixa livre da Embraer menor que o esperado também gerará efeitos na tese de investimento da casa.
“Embora a Embraer não tenha nenhum problema de curto prazo com relação à alavancagem, uma queima de caixa adicional em novos investimentos nos próximos trimestres pode levar a uma significativa redução do seu valor patrimonial”, disseram os analistas.
No primeiro trimestre de 2022, a posição de caixa da companhia foi de aproximadamente US$ 2,1 bilhões, com vencimentos não significativos até 2025 em torno de US$ 1 bilhão.
Dependência do governo
O principal cliente de uma das aeronaves da Embraer é ninguém menos que o governo brasileiro.
Porém, a questão fiscal do país fez com que a União revisasse para baixo o contrato de jatos C-390, de 28 aeronaves para apenas 22 atualmente.
Porém, caso surjam novos cortes nas encomendas, a avaliação do JP Morgan pode mudar.
O mercado de carros voadores
Por fim, o mesmo negócio que pode revolucionar o setor da Embraer pode atingir em cheio a avaliação da companhia pelo JP Morgan.
Como dito anteriormente, a empresa possui 90% de participação na Eve. Se o mercado de eVTOL — os carros voadores da empresa — começar a deteriorar, a própria Embraer pode sair machucada.
Isso porque um cash burn maior que o esperado ou um atraso no desenvolvimento das aeronaves poderia impactar o valuation da Eve e, assim, a potencial geração de valor para a Embraer.
 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA

