


Nova alta da Selic muda a regra da poupança, que volta a render como antigamente. É hora de voltar para a caderneta?
Provável elevação de 1,5 ponto percentual na taxa básica de juros nesta quarta aciona gatilho que muda o cálculo da remuneração da poupança, que voltará à sua rentabilidade máxima. Mas isso não quer dizer que ela se tornou a melhor aplicação conservadora

Depois de mais de quatro anos, a caderneta de poupança está prestes a recuperar a sua antiga rentabilidade. A partir de amanhã (09), os novos depósitos feitos na aplicação mais popular do país devem voltar a render 0,5% ao mês mais Taxa Referencial (TR), ou 6,17% ao ano mais TR, sua remuneração máxima.
Isso porque, nesta quarta-feira (08), o Comitê de Política Monetária do Banco Central (Copom) deve elevar a taxa Selic, hoje em 7,75% ao ano, em 1,5 ponto percentual, a 9,25%, conforme indicado na última reunião do colegiado.
[captacao]
Desde maio de 2012, quando a regra de remuneração da poupança foi alterada, sempre que a taxa básica de juros é igual ou inferior a 8,5%, a caderneta paga 70% da Selic mais TR; apenas quando a Selic está acima de 8,5% é que a aplicação paga a sua tradicional remuneração de 0,5% ao mês mais TR.
A regra, no entanto, vale apenas para a chamada “poupança nova”, depósitos feitos a partir de 4 de maio de 2012, quando a mudança entrou em vigor. Os depósitos feitos até 3 de maio de 2012 e que ainda não foram resgatados (“poupança antiga”) continuam rendendo 0,5% ao mês mais TR desde então.
A primeira vez que o juro caiu o bastante para acionar o gatilho da mudança de regra da poupança foi em 30 de maio de 2012, quando a Selic caiu de 9,00% para 8,50%, então sua mínima histórica.
Leia Também
VEJA TAMBÉM: Conheça os 4 tipos de FINANCIAMENTO IMOBILIÁRIO e saiba qual é mais VANTAJOSO para você
A regra de remuneração da poupança havia sido alterada justamente para permitir que a taxa básica tivesse espaço para cair sem transformar a caderneta numa aplicação financeira praticamente imbatível, causando, assim, uma distorção no mercado.
De fato, com a mudança na regra, os investimentos de renda fixa tradicionais, como o Tesouro Selic e os fundos DI, continuaram rendendo mais que a caderneta na maioria dos cenários, mesmo sendo tributados, desde que suas taxas de transação sejam mantidas baixas.
O gatilho para a alteração na remuneração foi acionado mais duas vezes desde então: no fim de agosto de 2013, quando a Selic estava em um ciclo de alta e subiu de 8,50% para 9,00%; e em setembro de 2017, quando a Selic baixou novamente, desta vez de 9,25% para 8,25%. Desde então, a remuneração da poupança permanecia em 70% da Selic + TR.
O que isso significa na prática?
Com a Selic em 7,75%, a rentabilidade da poupança nova tem sido de 0,44% ao mês mais TR, que atualmente se encontra zerada. Isso equivale, aproximadamente, a 5,43% ao ano.
Essa remuneração vem aumentando gradativamente junto com a taxa Selic, desde que o BC iniciou o atual ciclo de aperto monetário, em maio deste ano.
Com o aumento da Selic para 9,25% ao ano, a rentabilidade da poupança subirá para 0,5% ao mês mais TR, seu retorno máximo, o mesmo da poupança antiga. Além disso, conforme a taxa básica sobe, a TR pode finalmente sair do zero e incrementar um pouco mais o rendimento da poupança.
Mas mesmo que a Selic continue subindo - e o mais provável é que ela atinja os dois dígitos no começo do ano que vem - dificilmente a TR subirá muito. Assim, a rentabilidade da caderneta não passará muito de algo em torno de 6,17% ao ano.
Se for colocar dinheiro na poupança, espere até amanhã
Portanto, se você estiver prestes a colocar dinheiro na sua caderneta de poupança, vale a pena esperar um dia e depositar apenas amanhã, quando a rentabilidade de 0,5% ao mês mais TR já estará em vigor.
Isso porque a poupança só tem rendimento no aniversário, e a remuneração que vale é aquela referente à data de depósito. Isto é, valem tanto a Selic quanto a regra de rentabilidade do início do período de rendimento.
Assim, quem depositar na caderneta hoje, 8 de dezembro, será remunerado em 8 de janeiro com base na Selic de 7,75%; já quem fizer o depósito amanhã, 9 de dezembro, será remunerado em 9 de janeiro com base na nova Selic, que muito provavelmente ficará mesmo acima de 8,50%.
Não que a opção entre depositar na poupança hoje ou amanhã vá fazer uma diferença brutal nos seus rendimentos, uma vez que a diferença entre a rentabilidade atual e a nova será mínima.
Poupança está perdendo da inflação
Com o aumento da inflação desde o ano passado, a caderneta de poupança vem perdendo consistentemente para a alta dos preços. Assim, os recursos aplicados estão perdendo poder de compra.
Para combater a crise desencadeada pela pandemia de covid-19, o Banco Central foi cortando a taxa Selic até que ela alcançasse sua mínima histórica de 2,00% ao ano, o que derrubou junto a rentabilidade da poupança. Os juros ficaram nesse patamar entre agosto de 2020 e março de 2021.
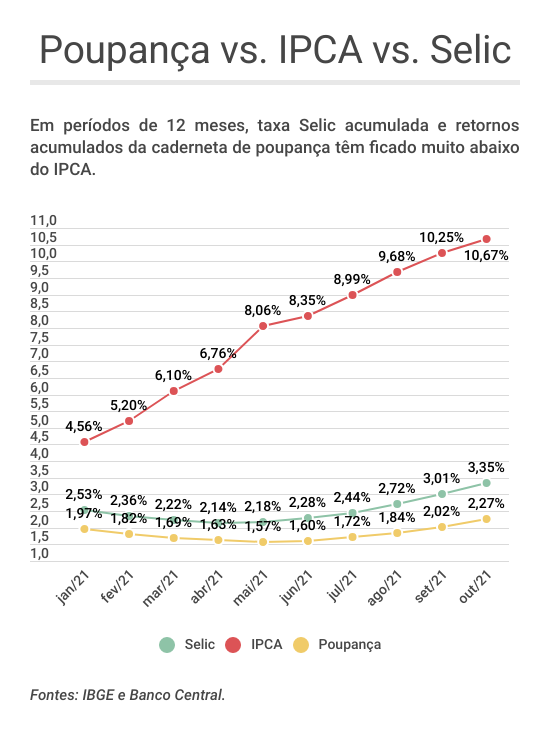
Paralelamente, a inflação oficial medida pelo IPCA, inicialmente baixa e controlada, começou a subir, até atingir o atual patamar de 10% quando considerados períodos de 12 meses.
No ano passado, a poupança nova rendeu 2,11%, enquanto o IPCA fechou o ano em 4,52%, maior índice desde 2016.
Nos 12 meses terminados em outubro, o IPCA foi de 10,67%, enquanto a poupança rendeu apenas 2,27% no mesmo período. No mês de outubro de 2021, o IPCA foi de 1,25%, enquanto o retorno da poupança foi de 0,36%.
Repare que, nesses últimos dois períodos, nem mesmo a poupança antiga foi capaz de bater a inflação oficial.
Para 2022, segundo o Boletim Focus do Banco Central, o mercado espera um IPCA de 5,02% e uma Selic terminando o ano em 11,25%, após manter-se acima de 8,50% durante o ano inteiro. Ou seja, se a previsão se confirmar, a poupança nova será capaz de vencer a inflação.
Aplicações de renda fixa têm potencial de render mais
De qualquer maneira, em um momento de juros em alta e com a perspectiva de chegarem aos dois dígitos, não há por que aplicar na caderneta de poupança.
Não que outras aplicações de renda fixa conservadora tenham estado muito melhores. De fato, mesmo uma aplicação que rendesse, líquido, 100% da Selic ou do CDI (que acumularam alta de cerca de 3,35% nos 12 meses encerrados em outubro) teria perdido de lavada para o IPCA nos últimos tempos.
Lembrando que investimentos conservadores ainda costumam ser tributados e sofrer a cobrança de taxas, fora que dificilmente rendem exatamente 100% da taxa de juros. Ou seja, na prática, aplicações como o Tesouro Selic e os fundos de renda fixa e CDBs mais conservadores pagaram bem menos que esses 3,35% no último ano.
De qualquer forma, neste momento investir na renda fixa conservadora está consideravelmente mais interessante que deixar o dinheiro na poupança.
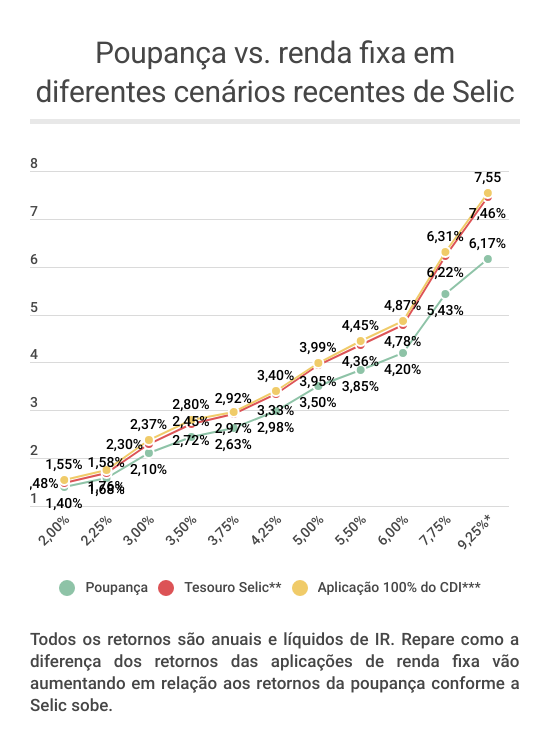
Se com a Selic nas suas mínimas históricas, lá perto dos 2,00%, era quase indiferente em qual aplicação conservadora você ia colocar seu dinheiro, com a Selic no patamar atual e ainda por cima em um ciclo de alta, a atratividade das demais aplicações de renda fixa cresce, quando elas são comparadas à caderneta.
Afinal, o retorno da poupança meio que atingiu um teto (ainda que a TR saia do zero, é improvável que ela aumente muito a rentabilidade da aplicação). O retorno dos demais investimentos de renda fixa conservadora, por sua vez, não tem limite.
Quando a Selic chegar aos dois dígitos, a rentabilidade da renda fixa também chegará. Fica bem mais fácil superar a inflação assim.
| Selic | Poupança | Tesouro Selic** | Aplicação 100% do CDI*** |
| 2,00% | 1,40% | 1,48% | 1,55% |
| 2,25% | 1,58% | 1,68% | 1,76% |
| 3,00% | 2,10% | 2,30% | 2,37% |
| 3,50% | 2,45% | 2,72% | 2,80% |
| 3,75% | 2,63% | 2,92% | 2,97% |
| 4,25% | 2,98% | 3,33% | 3,40% |
| 5,00% | 3,50% | 3,95% | 3,99% |
| 5,50% | 3,85% | 4,36% | 4,45% |
| 6,00% | 4,20% | 4,78% | 4,87% |
| 7,75% | 5,43% | 6,22% | 6,31% |
| 9,25%* | 6,17% | 7,46% | 7,55 |
(*) Projeção.
(**) Considera-se a compra de um título Tesouro Selic 2024 no início do período e a venda no fim do período, com taxa zero de agente de custódia e sem considerar o desconto de taxa de custódia para valores investidos de até R$ 10 mil. Alíquota de IR de 17,5%.
(***) CDB ou fundo Tesouro Selic de taxa zero com rentabilidade bruta de 100% do CDI. Considera-se um CDI 0,10 ponto percentual abaixo da Selic. Alíquota de IR de 17,5%.
Independentemente da alta da Selic, regra da poupança pode mudar de novo
A despeito das mudanças no cálculo da remuneração da poupança que podem decorrer de alterações na Selic, a regra da poupança pode vir a mudar novamente, na Lei, em breve.
Recentemente, o presidente do Banco Central, Roberto Campos Neto, disse, durante um evento do setor imobiliário, que a autoridade monetária está estudando mudar a regra de correção da caderneta de poupança.
Campos Neto não deu detalhes de como seria alterada a regra, mas a ideia é deixar a poupança mais próxima dos juros dos financiamentos imobiliários.
Questionada a respeito deste assunto, a assessoria de imprensa do BC não respondeu.
VEJA TAMBÉM: 3 AÇÕES promissoras da BOLSA: Cosan (CSAN3), Weg (WEGE3) e Raia Drogasil (RADL3)
 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS

