


Monótono, porém lucrativo: O que é preciso para investir bem a longo prazo
Conheça os três princípios que devem estar presentes em toda decisão de investimentos de longo prazo

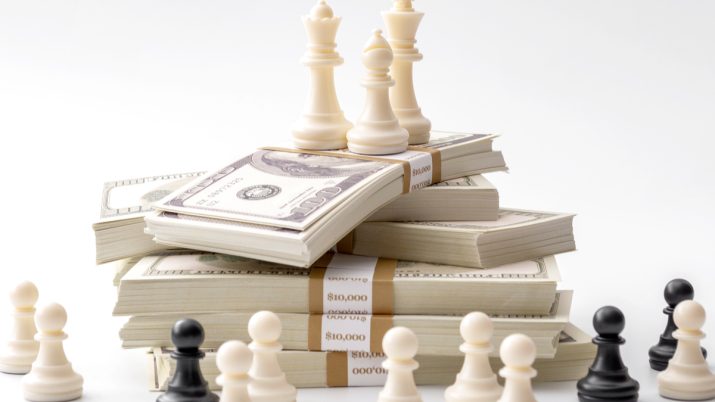
A cada dois anos, o atual campeão mundial de xadrez defende seu título em um modelo de disputa que seria impossível de ser aplicado a qualquer esporte de contato.
Durante três semanas, campeão e desafiante se enfrentam em 14 partidas diárias, saindo vencedor e com R$ 7,5 milhões a mais na conta aquele que ganhar mais da metade delas — empates contam meio ponto.
Os limites de tempo são bastante flexíveis e a partida entre o norueguês Magnus Carlsen, detentor do título, e o russo Ian Nepomniachtchi, na última sexta-feira, bateu o recorde como a mais longa da história em um campeonato mundial de xadrez, após 7 horas e 45 minutos de muito tédio e pouco risco.
Sim, é um saco. Não há plateia ou torcida, os jogadores passam a maior parte do tempo isolados observando o tabuleiro e não esboçam qualquer reação de felicidade ou preocupação. Nem perca seu tempo.
[captacao]
É, no entanto, uma rara oportunidade de acompanhar, na prática, como se diferenciam os modos de pensar de um bom jogador e de grandes mestres brilhantes. Aprendamos com Real Madrid x Barcelona de 20 anos atrás.
Leia Também
Ser bom ou ser um grande mestre
Um profissional identifica rapidamente oportunidades de atacar o adversário ou de defender suas peças, mas grandes mestres são capazes de encontrar, com precisão de alguns lances à frente, pequenas vantagens posicionais que só se revelarão vencedoras no fim da partida.
Bons investidores também buscam oportunidades imediatas para comprar ativos muito desvalorizados e com gatilhos para se multiplicarem de valor e para vender o que já parece exagerado, especialmente quando narrativas superam premissas.
Mas o que fazem, consistentemente, os maiores investidores do mundo? Onde estão as vantagens posicionais de longo prazo, que revelarão seus benefícios com o passar dos anos?
Felizmente, é muito mais (e cada vez mais) fácil pensar como um grande investidor do que se tornar um grande mestre de xadrez — e, no Brasil, temos apenas 13.
Princípios básicos, 1, 2, 3
Há três princípios que devem estar presentes em toda decisão de investimento de longo prazo: diversificação, estrutura de custos barata e eficiência tributária.
Deixo de fora a liquidez, assumindo que o leitor já separa de 3 a 12 meses de seu custo de vida em um fundo simples com taxa zero de administração para cobrir qualquer emergência ou oportunidade que surgir.
A diversificação é seu hedge emocional. Diversificar corretamente é colocar seu dinheiro em classes de ativos, regiões, moedas e estilos de gestão que tenham uma função específica na carteira e é isso que, na prática, garante um sono mais tranquilo e a liberdade para ser cético e analítico o suficiente em qualquer cenário. Decisões inteligentes não costumam vir do clímax do entusiasmo ou do vale de emoções negativas.
Vale investir um pouquinho em muitas coisas e muito em poucas coisas: renda fixa (prefixados, indexados à inflação e fundos de gestão ativa), fundos de crédito privado, multimercados (macro, sistemáticos e long & short), ações de companhias de tamanhos, setores e estágios diferentes, fundos imobiliários, investimentos globais, criptomoedas, commodities, proteções e investimentos alternativos, como teses específicas, apostas em novas gestoras e private equity.
A vantagem posicional da diversificação é garantir que a carteira do investidor tenha um comportamento não apenas vencedor no longo prazo — afinal, cada classe deve remunerar adequadamente o risco adicional que carrega —, mas também consistente, com quedas de um ativo sendo amortecidas por altas de outros.
Pagar bem para receber bem
O segundo princípio é pagar um valor justo pelo que as coisas valem. Em fundos, a regra é pagar bem pouco pelo acesso a uma classe específica, via fundos indexados ou ETFs, e remunerar bem gestores que, histórica e comprovadamente, entregam um retorno adicional, acima da média — são poucos, acredite.
Depois de vários anos, aqueles décimos de percentual sendo cobrados de seu patrimônio anualmente farão a diferença. Se tiver a opção de se beneficiar de um programa justo de cashback, como o oferecido pela Vitreo para fundos de terceiros, o benefício é maior.
Por último, a implementação importa. Se o investidor prudente se importa com 0,10% ou 0,20% a mais de custo em um fundo, também deve buscar pagar menos impostos em seus investimentos.
Nessa linha, a previdência privada é a melhor e a mais subestimada opção para qualquer investidor. Quem se aproveita de todos os benefícios da previdência, evita pagar o come-cotas semestral do Imposto de Renda, pode deduzir os aportes em PGBL no modelo de declaração completa – economizando até 3,3% de toda sua renda anual imediatamente – e, após dez anos, pode se beneficiar da menor alíquota de Imposto de Renda da indústria, de 10%.
Desde o início, as carteiras locais, globais e de previdência da série Os Melhores Fundos de Investimento foram concebidas considerando cada uma das três vantagens acima. Esses são pequenos passos, mas que mudam completamente o nível do seu jogo.
Um abraço,
Bruno Mérola
 11 de novembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: a coisa certa, na última hora certa possível
11 de novembro de 2026 - 20:00 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO

