


Dr. Jekyll and Mr. Hyde: o estranho descolamento entre fundamentos e os preços no mercado
A ação das autoridades monetárias se parece com o elixir do Dr. Jekyll, separando as personalidades do mercado. De um lado, o fundamento, do outro, os preços dos ativos

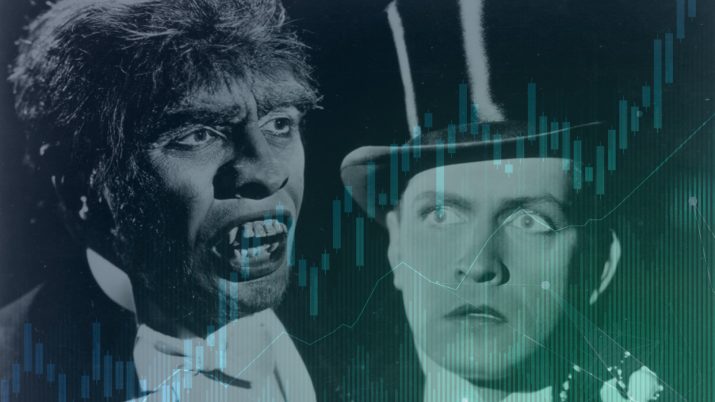
Você já leu O médico e o monstro? Caso afirmativo, deve se lembrar bem da história. O clássico britânico de Robert Louis Stevenson, publicado em 1889, narra a descoberta, pelo Dr. Jekyll, de um elixir capaz de separar a personalidade boa e má de um dado indivíduo: uma cura para os vícios humanos.
O que no início foi a solução de diversos problemas para Jekyll, que com a poção conseguia segregar só as parcelas virtuosas de si de modo a expô-las ao mundo e aproveitar certa integridade moral, acabou se tornando um pesadelo quando ele perdeu o controle do efeito de seu suposto remédio.
Acontece que, por mais que o médico separasse sua bondade, ele não conseguia excluir sua própria maldade. A mesma permanece, não era excluída. Ninguém é inteiramente bom ou mau. Os leitores já sabem que sou contra tal tipo de determinismo maniqueísta.
[captacao]
Com o tempo, a parte má de Jekyll passou a, periodicamente, tomar conta do corpo do doutor, transformando-o em uma criatura sem quaisquer escrúpulos, o Senhor Hyde.
Leia Também
A obra acabou se eternizando na história ocidental por diversas razões (um belo romance, afinal). Curiosamente, os escritos demonstram uma representação do fenômeno psicológico de múltiplas personalidades (ou bipolaridade, no caso), quando mais de uma personalidade vive em uma só pessoa, cada uma delas muito distintas entre si.
No final do dia, contudo, tanto Jekyll e Hyde eram apenas duas facetas de uma só pessoa. Para a completude definitiva, ambas as parcelas devem existir. O todo sem as partes não é o todo e as partes sem estarem junto não verificam função per se.
Por mais que em minhas tradicionais alegorias neste espaço já tenha trazido a mesma ideia para tratarmos de portfólios inteiros, me debrucei sobre outra temática.
Há alguns dias, em um call com colegas de trabalho, brinquei que as autoridades monetárias estariam funcionando como o elixir do Dr. Jekyll, separando as personalidades do mercado. De um lado, o fundamento, do outro, os preços dos ativos.
Duas coisas têm puxado as bolsas americanas: i) a injeção de liquidez global; e ii) a composição dos índices, predominantemente dotada de empresas de tecnologia ou outros setores menos afetados. Tais fatores distorcem os índices e fazem com que uma onda de otimismo potencialmente artificial se disperse ao redor do mundo.
Enfaticamente, conseguimos ver claramente o aprofundamento do movimento de ações precificando o crescimento ao invés do fundamento estrito. Note abaixo como desde o pós 2008 aprofundamos o diferencial entre os dois.
Assim, representamos essa migração profunda por busca de prêmio via growth ao invés de valor. Em consequência, nasce uma nítida distorção entre as duas partes, quando as duas deveriam convergir em horizontes dilatados de tempo.

Naturalmente, mercados emergentes se beneficiam do movimento. Bolsas nos mercados desenvolvidos começam a voltar a subir sem parar e os agentes, cedo ou tarde, percebem que existe um descolamento muito contundente entre fundamento e preço.
Quanto mais sobe, menos o potencial de retorno e menor a atratividade. Fuga para mais risco, ou menos na margem, é inevitável. O famoso TINA em "there is no alternative”.
Um dos mercados mais arriscados é o de países emergentes. Se um investidor gringo tem uma alocação de 0,1% em Brasil, por exemplo, e a injeção de liquidez global pelas autoridades monetárias o faz elevar para 0,2% tal alocação, temos um aumento de 100%.
Os locais, poluídos com sentimento imaturo do investidor de varejo (ao menos no Brasil), passam a vivenciar do FOMO, ou “fear of missing out”. A consequência é a alta que estamos vendo.
Trata-se de uma dança nada coordenada entre o mercado financeiro e a economia real. O descolamento entre Wall Street e Main Street nunca foi tão grande. Aliás, segundo o banco suíço Credit Suisse, os valuations estão extremamente esticados com P/E (preço sobre lucro) a 21,5x para os próximos doze meses.
Comparado a fevereiro, o mesmo múltiplo estava em 19x, já se aproximando dos extremos vistos no final da década de 90. A evidência empírica aponta para múltiplos mais altos geralmente precedem retornos futuros mais baixos. Para ilustrar, um P/E acima de 21x é consistente com o histórico de retornos próximos a zero na próxima década.

O problema? Isso acontece enquanto o mundo entra na pior recessão desde 1929. O quadro fiscal dos países emergentes é comparável com um pós guerra (relação dívida/PIB mais elevada desde o final da Segunda Guerra Mundial), os níveis de emprego não são convidativos (pelo contrário, aliás) e o impacto na renda e no comportamento dos consumidores ainda é imprevisível.
A visibilidade melhorou na margem, mas ainda tudo é muito opaco, e a sensibilidade global as variações marginais dos sistemas monetários está cada vez mais estressada.
É um mundo curioso esse o que vivemos. É um erro observá-lo com suas partes apartadas. Assim, como Dr. Jekyll não consegue separar de si o seu Sr. Hyde, o Fed não deveria conseguir, em horizontes dilatados de tempo, manter afastado o fundamento do preço de tela. Alguma hora, as coisas convergem.
Existe como ainda assim investir em risco com responsabilidade? Claro, com certeza existe. A resposta está na alocação de recursos, não em uma ou outra posição específica. Na Empiricus, nosso best seller, a série Palavra do Estrategista, fica justamente nisso.
Nela, Felipe Miranda, estrategista-chefe e sócio fundador, se debruça periodicamente nas melhores ideias de investimento para os mais diversos perfis de investidores.
Convido-os a dar uma olhada com responsabilidade em nossos materiais, de modo a fugirmos dos aparentes truísmos espalhados por financistas mais desatentos do mercado.
Últimas notícias
 18 de novembro de 2026 - 9:07
MAIS PRAZO, MENOS ALUGUEL
Em meio à crise, Banco do Brasil (BBAS3) renova contratos com fundo imobiliário por mais 10 anos — e com desconto
18 de novembro de 2026 - 9:07 17 de novembro de 2026 - 17:39
O CÉU É O LIMITE?
O que levou o dólar a ultrapassar R$ 5,80 hoje e até onde a moeda pode chegar
17 de novembro de 2026 - 17:39 17 de novembro de 2026 - 17:05
BDR VEM AÍ
Ibovespa abre as portas para empresas ‘made in Brazil’ listadas nos EUA; veja quais podem entrar no índice
17 de novembro de 2026 - 17:05 16 de novembro de 2026 - 20:13
TEMPO FECHADO
Tempestade perfeita na bolsa? Ibovespa perde os 170 mil pontos e dólar sobe para R$ 5,77; veja o que pesou nos mercados hoje
16 de novembro de 2026 - 20:13 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49 10 de novembro de 2026 - 12:07
VOANDO ALTO
Embraer (EMBJ3) tem lucro abaixo do esperado, mas ações disparam quase 6%; o que o mercado está enxergando?
10 de novembro de 2026 - 12:07
