


Queremos ser a solução do open banking, diz CEO do Guiabolso
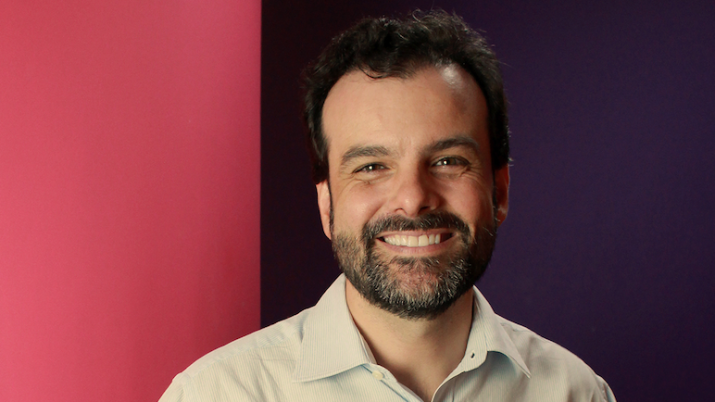
Para Thiago Alvarez, iniciativa que permitirá acesso de instituições financeiras a todos os dados financeiros dos clientes será benéfica para os negócios do app, que ajuda usuário a gerir receitas e despesas reunindo suas informações bancárias em um só lugar


Quando o Guiabolso nasceu, em 2012, o termo fintech ainda não fazia parte do vocabulário dos minimamente letrados em finanças - caso dos repórteres da área, como eu.
O aplicativo surgiu com a proposta de reunir os dados financeiros de todas as contas e cartões de crédito dos seus usuários de modo a ajudá-los a gerir suas finanças, mantendo o controle de receitas e despesas, fosse em dinheiro, no débito ou no crédito.
Chamava a atenção o fato de que o Guiabolso acessava diretamente as informações das contas bancárias dos usuários, o que logo despertou questionamentos sobre a segurança do serviço. Ainda mais se tratando de uma startup pequena.
“A gente sempre teve muita segurança dos dados. Nossa insegurança estava no mercado”, me disse o CEO do Guiabolso, Thiago Alvarez.
Em 2015, o Bradesco chegou a entrar com um processo contra a empresa, do qual abriu mão recentemente. O bancão ainda assinou um termo do Cade, órgão fiscalizador da concorrência, se comprometendo a facilitar o acesso do Guiabolso aos dados dos seus clientes que fossem usuários do app.
Com a aprovação da Lei Geral de Proteção de Dados (LGPD) em 2018, sua entrada em vigor em 2020, e com o entendimento de que dados bancários não pertencem ao banco, mas ao usuário - que pode cedê-los a outras empresas para obter serviços do seu interesse - toda essa polêmica em torno do serviço principal do Guiabolso parece, hoje, meio fora de lugar.
Leia Também
“À medida que foi surgindo todo um arcabouço regulatório e legal, o processo do Bradesco até deixou de fazer sentido”, explica Alvarez, completando que o caso foi uma exceção, e que o Guiabolso sempre teve boa relação com os bancos.
Com o passar do tempo, não só surgiram outras fintechs, como hoje temos um Banco Central que estimula a concorrência no setor financeiro, por muito tempo considerado impenetrável, tamanho era o domínio da meia dúzia de bancões que atuavam no Brasil.
De 2012 para cá, multiplicaram-se os bancos digitais e plataformas de investimento independentes, e hoje, com o PIX, já conseguimos fazer transferências financeiras gratuitas entre quaisquer instituições financeiras.
Agora, o BC prepara a implantação do open banking, que permitirá acesso de todas as instituições financeiras aos dados bancários dos seus clientes.
Mas será que, com isso, quem perde a razão de ser não é o Guiabolso? Thiago Alvarez me garante que não. “Eu sempre fui um grande defensor do open banking, 2021 é um sonho para mim”, diz o CEO do Guiabolso, referindo-se ao ano de início da implementação do sistema.
A solução do open banking
O motivo é que, para prestar o seu serviço de organizador financeiro, o Guiabolso foi obrigado a desenvolver todo um “encanamento” de ligação com as instituições financeiras que, na prática, foi um precursor do open banking.
Hoje, a fintech dispõe de uma grande massa de dados, organizados e interpretados, que lhe permitem ter uma boa noção da vida financeira dos seus usuários, inclusive com análise e score de crédito.
Tais ativos, que eram usados apenas internamente pelo Guiabolso, foram recentemente transformados em produto, que é oferecido a outras empresas desde janeiro deste ano. O serviço já tem pelo menos dez empresas clientes.
A divisão B2B da fintech - chamada Guiabolso Connect - permite às instituições financeiras melhorar sua avaliação de risco dos clientes para oferecer produtos como crédito, seguros e investimentos, a partir de informações como capacidade financeira, perfil de consumo e comportamento, monitoramento e histórico de conta, bem como score de crédito.
“Desde que a gente criou toda essa tecnologia, havia demanda por parte das instituições financeiras. Com o open banking sendo implementado, as empresas terão de criar boa parte dessa tecnologia. O ‘encanamento’ será do open banking, mas todo o resto, para entender e interpretar os dados, e até conectar com centenas de outras instituições financeiras, terá que ser criado. E nós já temos isso tudo”, me explicou Alvarez.
Segundo ele, criar toda a tecnologia e análise de dados do zero seria “ineficiente”, fora que leva alguns anos para a empresa ter massa crítica de dados e histórico para fazer um bom modelo de análise de crédito. “E nós já temos isso, estamos no mercado há seis anos”, diz (o Guiabolso passou a ser oferecido ao público em 2014).
Em contrapartida, a área de B2B do Guiabolso é capaz de implementar essa infraestrutura na empresa cliente em uma semana e com apenas um desenvolvedor, conta o CEO. A empresa cliente paga por usuário que compartilha a informação financeira.
[captacao]
Thiago Alvarez explica que, com o open banking, esse “encanamento” todo entre as instituições financeiras passa a ser padronizado, mas mesmo assim elas teriam que desenvolver essas conexões, trabalhar as informações, criar modelos e monitorar tudo.
“A gente sabe da dificuldade de trabalhar com todas essas informações. É um trabalho gigante para fazer isso em escala. Eu não consigo imaginar todas as instituições financeiras replicando essa estrutura, quando eu tenho um cara que faz isso e entrega o serviço pronto em uma semana. É mais barato e melhor”, diz.
Segundo ele, o objetivo para a área B2B da empresa é transformá-la na “solução que o mercado adota para ser receptor de dados de open banking”.
Novas funcionalidades
Mas a área B2B do Guiabolso não seria a única beneficiada com o open banking. O próprio trabalho interno da fintech também seria facilitado, dando acesso a mais dados de mais instituições financeiras, e liberando parte da equipe, que hoje trabalha na manutenção do ‘encanamento’ desenvolvido pela empresa, para trabalhar em outras funções, com mais valor.
Embora o B2B tenha se tornado uma área importante de monetização para o Guiabolso, a fintech continua apostando no B2C, o serviço de organização e gestão financeira voltado para o consumidor final.
Essa área conta também com um marketplace de produtos financeiros, que rende ao Guiabolso uma comissão pelos produtos adquiridos, como crédito pessoal, cartão de crédito, investimentos e seguros, de outras instituições financeiras.
Mais recentemente, o Guiabolso passou também a oferecer transferências instantâneas entre as contas do cliente cadastradas na plataforma, transferências instantâneas para empresas, além de pagamento de boletos.
Em breve, o app oferecerá também PIX e a funcionalidade “juntar para pagar”, que somará o saldo das várias contas do usuário para fazer uma única transferência ou pagamento.
 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO

