



Long BTG, short XP
Antes mesmo do apito inicial, o BTG pode se considerar vitorioso


Eu poderia justificar a proposição do título desta coluna com os argumentos de valuation ou de superioridade do management — para mim, no final do dia, importam mesmo as pessoas.
Mas não vou fazer isso.
Centro a discussão na mais recente disputa pelos principais agentes autônomos hoje na XP, alguns deles em migração para o BTG.
Antecipo a conclusão: entendo que a XP tenha decidido entrar numa batalha invencível. Simplesmente, porque não há como lutar contra si mesmo. Ao optar por fazê-lo, você acaba atirando no próprio pé. Antes mesmo do apito inicial, o BTG pode se considerar vitorioso.
Reconheço que, ao endurecer as regras do jogo com sua típica agressividade e adentrar guerras comerciais por vezes pouco racionais, a XP pode também ferir o BTG, fazendo-o pagar mais caro por alguns AAIs ou sendo capaz de reter alguns dos agentes a preço de ouro, o que inibiria o crescimento do rival. Em termos relativos, porém, um contra o outro, já temos um vencedor.
Leia Também
Para explicar o racional, vou usar uma imagem:
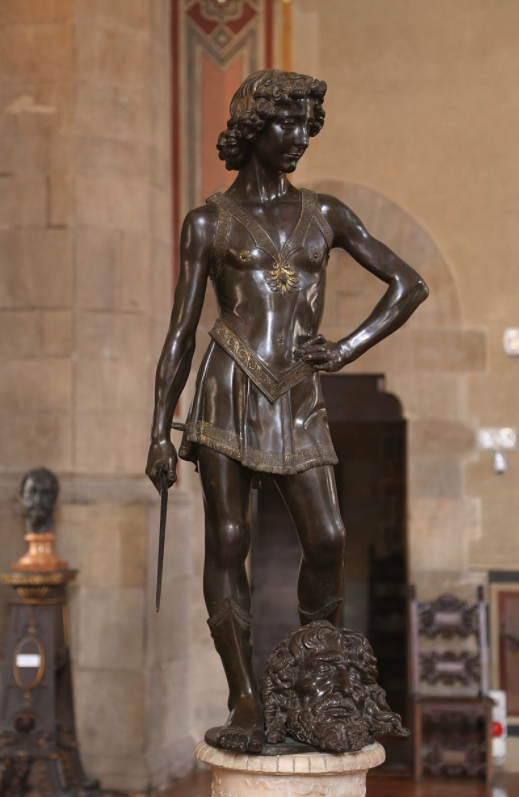
Como muitos devem saber, é o David de Verrocchio. É fundamental que seja essa a representação específica, muito diferente daquela de Michelangelo, em que David aparece forte, opulento, gracioso, grande guerreiro.
Do que estou falando exatamente?
A sabedoria popular costuma se referir a “David contra Golias” como uma disputa dificílima do primeiro contra o segundo. O fraco adolescente teria poucas chances contra a fortaleza do gigantesco adversário.
Malcolm Gladwell, em um de seus clássicos modernos, escreveu a respeito desafiando o clichê.
Uma investigação científica mostra que, na verdade, Golias não tinha a menor chance contra David.
Golias era gordo, lento, tinha problemas de visão. David era rápido, potente, ágil, além de possuir uma precisão extraordinária com o fundíbulo. Como estavam à distância, a arte de ministrar a funda era um grande diferencial em favor de David.
Deu no que deu.
De forma mais simples, se eu desafiar o Mike Tyson para uma luta e ele aceitar, eu já ganhei. Obviamente, vou ser massacrado no ringue em menos de dez segundos — basta que ele respire ao meu lado e serei nocauteado. Mas ganhei mídia, dinheiro pela luta, uma experiência incrível.
Ou, de outro modo, se a Empiricus fizer uma crítica a um grande banco e ele responder, mesmo negativamente, bingo! Teremos toda a atenção voltada para nós. Teríamos incomodado o bancão e todos seus clientes passariam a se interessar de alguma maneira pela Empiricus. Tente censurar uma informação e ela se torna viral. Antifragilidade na veia.
A mensagem: numa disputa em seu próprio campo, o incumbente só tem a perder. Se você é dono de uma rede inteira e alguém resolve atacá-lo, você não encontra capacidade de resposta. É tão simples quanto isso.
Antes de avançar, uma consideração sobre a forma mais recente de tratamento da XP aos seus próprios agentes: a plataforma tem insistido no aumento da participação do B2C em seus negócios. A XP afirma isso em tom favorável, querendo dizer que a dinâmica implica maiores margens ao seu negócio (não precisa dividir o bolo com o AAI) e tentando sugerir estar incólume à ofensiva do BTG.
Pergunto: os seus próprios agentes autônomos são mais parceiros ou concorrentes da XP? É uma dúvida genuína: se você é ou se você fosse AAI da XP, como se sentiria vendo que a companhia está vangloriando-se do crescimento de seu B2C e reduzindo a importância dos AAIs? É assim mesmo que devemos tratar nossos parceiros? O ESG, que agora parece fazer parte dos interesses mais caros da XP, não implica considerar todos os stakeholders e seu entorno?
Adicionalmente, a XP argumenta que, dos 18 escritórios que deixaram a companhia nos últimos dois anos, após três meses de sua saída, apenas 11% dos investimentos dos clientes foram transferidos diretamente dos escritórios para a nova instituição. Já em relação aos períodos de 6 e 12 meses, os valores transferidos foram de 13% e 7%, respectivamente e de forma cumulativa.
Esses números têm sido fortemente questionados pelo mercado. Eu mesmo pude conversar com agentes autônomos debandantes que levaram um percentual muito maior. Ademais, o que se comenta é que os valores contabilizariam apenas STVM (transferência de custódia). Ou seja, se for mesmo o caso, o cliente que pediu resgate via TED não entraria na conta. Se o questionamento for verdadeiro, os números seriam absolutamente enganosos. Cumpre ainda salientar que alguns dos agentes que saíram da XP já são hoje maiores do que eram quando de seu momento de desligamento, mesmo em intervalo de tempo relativamente curto.
Por fim, a XP agora argumenta que vai dar a alguns de seus agentes autônomos a mesma estratégia oferecida pelo BTG, envolvendo uma corretora PN (Participante de Negociação) e uma PNP (Participante de Negociação Pleno). A primeira estaria “plugada” na segunda, permitindo assim geração de valor de equity para o agente autônomo com maior escala.
Ok, pode ser. Mas duas ponderações aqui.
A primeira é que uma estrutura dessa não fica pronta da noite para o dia. É preciso estar preparado para ser, de verdade, “broker as a service”.
A segunda, mais importante, é que a XP dificilmente vai canibalizar a si mesma. Ao dar essa estrutura para o AAI, ela perde receita. Ela é a dona da rede, entende? Portanto, o AAI atualmente na XP vai ter muito mais valor para um player externo como corretora do que para a própria XP.
Só um ente externo pode chegar, fazer uma oferta em termos racionais para um AAI e ser atrativo para ambos.
Pense num caso hipotético de um AAI. Hoje, ele gera Y de receita para a XP e 0 de receita para o BTG. Se a XP for comprar esse AAI e transformá-lo numa corretora, ela vai estar comprando a receita Y, que, na verdade, ela já tem (sendo mais rigoroso, ao menos boa parte de Y). Já se o BTG comprar, ele sai de uma receita 0 para Y. O negócio é necessariamente pior para o incumbente, que está em desvantagem pela essência de sua posição. Ele só poderia reagir se o adversário também começasse a ter os seus próprios agentes autônomos em alguma escala, o que não é o caso neste momento.
Não é nada sobre a XP especificamente. É sobre a estrutura de qualquer mercado.
Existe um risco adicional aqui. Como tentativa de reter seus agentes autônomos e barrar a ofensiva do BTG, a XP pode iniciar uma guerra irracional de preços, consumindo seus próprios resultados. Ainda não é algo sistemático, mas já ocorreu em nível individual, o que acende um alerta, no mínimo, amarelo.
Pela minha pesquisa pessoal, o BTG ofereceu R$ 25 milhões por um escritório de agentes autônomos com R$ 1,7 bilhão de AuC. A XP cobriu a oferta e pagou R$ 50 milhões. Isso dá basicamente 3% do AuC, mesmo para um escritório que não está entre os maiores (embora seja uma escala admirável, claro).
Isso significaria quatro ou cinco anos de resultado líquido da companhia. É uma destruição de valor brutal.
Se ampliarmos o espectro para o AuC total de R$ 400 bilhões e aplicarmos o múltiplo de 3%, estamos falando de R$ 12 bilhões para a XP defender a base.
O mesmo raciocínio se aplica à recente aquisição da EQI. Se a XP pagasse pela EQI algo como R$ 200 milhões por 49%, ou seja, cerca de 5% dos ativos, o custo de retenção total montaria a R$ 20 bilhões (5% de R$ 400 bilhões). Nesse caso, estaríamos falando de quantos anos de resultado líquido da XP?
Algo precisa ser entendido nesse processo: por devido mérito e competência própria, a XP saiu de um player à margem, muito agressivo contra o establishment e franco atirador para incumbente. Por isso, merece nossa total admiração, que segue inabalável. Contudo, essas duas figuras são completamente diferentes, e exigem posturas e estratégias diferentes.
Não há monopólios naturais ou legais em bancos ou plataformas de investimento. O melhor que os próprios players podem desejar é um oligopólio.
 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15 25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O sumiço das LCIs e LCAs com rendimentos de 95% a 100% do CDI, a nova guerra do mercado automotivo e o que mais ler hoje
24 de setembro de 2026 - 8:18 23 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Dólar x real — tem mais ainda para colhermos no câmbio
23 de setembro de 2026 - 20:00 23 de setembro de 2026 - 8:30
O MELHOR DO SEU DINHEIRO
Tubarões saem dos FIIs, o título que ainda paga IPCA+ 14% ao ano, o acordo entre Trump e Irã: o que move o mercado hoje
23 de setembro de 2026 - 8:30 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
O que o Bradesco fará com R$ 10 bilhões na conta e como resolver o buraco fiscal em 4 passos: o que ler hoje
21 de setembro de 2026 - 8:15 20 de setembro de 2026 - 8:00
PLANO A
Se você quer investir para o longo prazo, esta é a pergunta que deve se fazer antes das suas escolhas
20 de setembro de 2026 - 8:00 18 de setembro de 2026 - 8:11
O MELHOR DO SEU DINHEIRO
O pote de ouro da Vivara (VIVA3), o que fazer com a ação da Vale (VALE3), e o que move os mercados hoje
18 de setembro de 2026 - 8:11 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04











