



Contágio: e agora, o que fazer?
Medo de uma grande pandemia transmitida rapidamente num mundo globalizado e interconectado encontra representação mitológica tão forte que virou blockbuster em Hollywood

Beth Emhoff acaba de chegar de uma viagem de negócios a Hong Kong. Ela encontra o marido em sua casa em Minneapolis. Está com saudade, mas evita conversa prolongada. Sente-se muita cansada e um pouco enjoada, o que — acredita — certamente se deve à mudança de fuso horário e ao jet lag. Poucas horas se passam e Emhoff está morta, depois de uma súbita convulsão.
Em questão de dias, outros casos parecidos começam a surgir em Chicago, Londres, Paris, Tóquio e Hong Kong. Uma semana depois, os mesmos sintomas de tosse, febre, convulsões, hemorragia cerebral e, quase inexoravelmente, morte são encontrados por todo o mundo. Sabe-se muito pouco sobre o vírus letal altamente contagioso, cuja transmissão se dá por simples contato com objeto tocado pela pessoa infectada ou pelo ar.
Em paralelo ao contágio biológico propriamente dito, há outra propagação de velocidade ainda superior: o medo se espalha na população. Em pouco tempo, as pessoas deixam de sair de suas casas, assustadas com a possibilidade de contaminação. As economias param, assim como o contato social. Estamos todos condenados ao completo isolamento e a uma espécie de subsistência.
O pânico acaba tendo efeitos ainda maiores do que a doença em si.
Aí vai um resumo do filme “Contágio”, de Steven Soderbergh — a propósito, também diretor do ótimo “Sexo, Mentiras e Videotape” (vale conferir) —, com elenco estelar composto por Gwyneth Paltrow, Marion Cotillard, Matt Damon, Laurence Fishburne, Jude Law e Kate Winslet.
O medo de uma grande pandemia transmitida rapidamente num mundo globalizado e interconectado encontra representação mitológica tão forte que virou blockbuster em Hollywood.
Leia Também
No livro homônimo ao filme, Jonah Berger explica como e por que algumas coisas pegam e se espalham rapidamente, enquanto outras seguem impopulares. O que faz um viral na internet? O que está por trás do sucesso exponencial de determinado produto? Em “Contágio”, o professor da Wharton School aponta seis coisas para um produto (ou uma ideia) verdadeiramente contagiante: moeda social (o que falamos influencia o modo como os outros nos veem), gatilhos (estímulos despertados por uma frase ou mesmo uma marca; se eu falo “Coca-Cola”, isso já te remete a uma porção de estímulos e sensações), emoção (é ela que conecta e fortalece as relações, não a racionalidade), público (há uma tendência humana à imitação a partir da observação; se outros estão fazendo ou comprando aquilo, deve ser bom), valor prático (produtos, ideias ou informações que são percebidos como de utilidade prática e pública tendem a ser compartilhados e valorizados) e história (nosso cérebro está sempre em busca de uma narrativa crível e coerente, capaz de ligar causas e efeitos).
Curiosamente, se pararmos para pensar, o mito de uma grande pandemia global de alto contágio se encaixa de forma cirúrgica nas condições necessárias prescritas em “Contágio”.
Foi essa ideia mitológica que veio nos visitar ontem, estabelecendo o pânico nos mercados e derrubando as Bolsas, com algumas variações de ações que, evidentemente, não correspondem à mudança estrita dos respectivos fundamentos empresariais — não me parece razoável, por exemplo, supor que os paulistanos desistiram de comprar apartamentos no Jardim das Perdizes (ficaria mais divertido se eu fosse em frente com a piada e escrevesse “Jardim dos Perdidos”, mas talvez não ficasse claro o ponto) depois do surto de coronavírus, o que justificaria a queda de 7% de Tecnisa ontem.
Mas calma. Não pulemos precipitadamente às conclusões. Com efeito, essa ideia de uma grande pandemia global, com impactos importantes sobre a economia mundial, vem nos visitar de tempos em tempos, de tal sorte que vale a pena uma observação do comportamento histórico de situações semelhantes (ainda que, evidentemente, não sejam propriamente iguais).
A tabela abaixo, feita pela Dow Jones, mostra o desempenho do S&P 500 seis meses e doze depois das últimas epidemias:
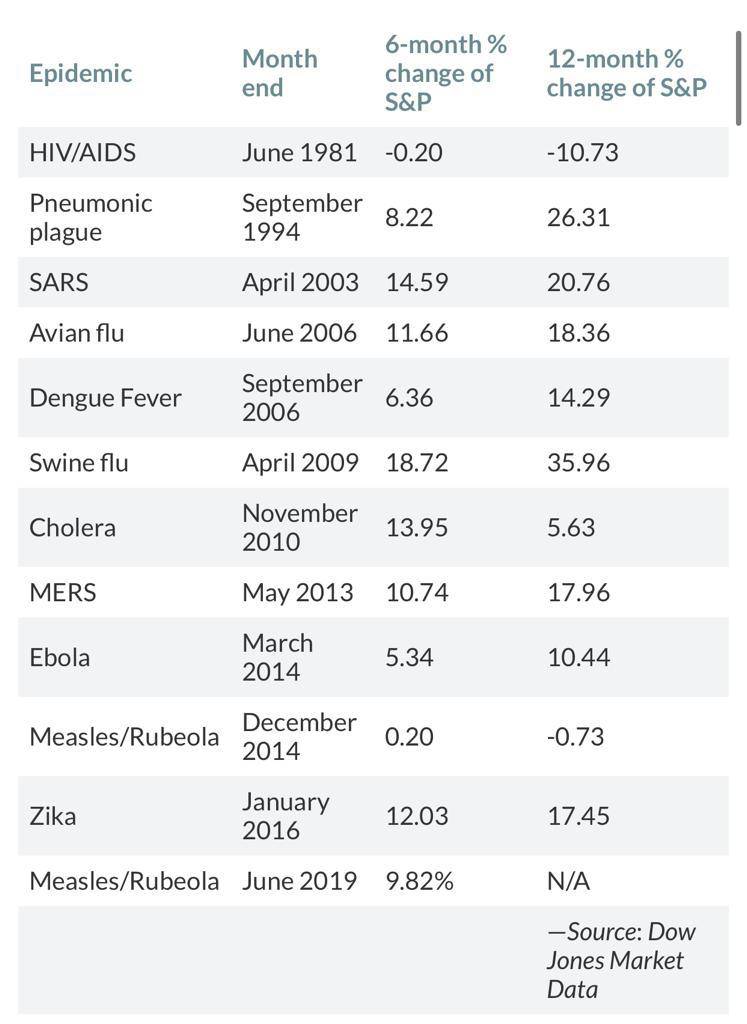
Em geral, portanto, a Bolsa norte-americana, que acaba sendo uma referência importante para os ativos de risco em âmbito global, consegue absorver o choque negativo depois de alguns meses. Embora convivamos periodicamente com o medo de que desta vez será diferente, todos serão infectados e o mundo vai acabar, a verdade é que, ao menos aqui da minha janela, o planeta ainda parece existir razoavelmente parecido com aquele da semana passada.
Quer dizer então que devemos aproveitar a queda dos últimos dois pregões e sair comprando desenfreadamente? Definitivamente, não é o caso.
Apesar de as estatísticas mostrarem uma tendência à recuperação nos meses subsequentes a um surto ou a uma epidemia e apesar também de alguma recuperação nos futuros de Wall Street nesta manhã, o sentimento ainda é de cautela. A observação histórica mostra a necessidade de algumas semanas e até mesmo alguns poucos meses nos casos mais extremos até a estabilização e superação do problema, com correções médias entre 5% e 10%.
Um estudo da Capital Economics estima que o SARS reduziu o crescimento da China em 3 pontos percentuais no trimestre mais afetado. Ainda que o impacto não seja tão relevante dessa vez, muito por conta da reação mais rápida e explícita do governo chinês, seria suficiente para alguma fraqueza momentânea da economia mundial, com impactos sobre commodities e moedas emergentes, além de efeitos, sobretudo, em ações de mineradoras, siderúrgicas, empresas de turismo e companhias aéreas.
A ponderação, mais uma vez, vem no sentido de que esses efeitos tenderiam a ser de curto prazo. A própria Capital lembra da rápida recuperação chinesa depois do tombo no referido trimestre e da percepção de um menor impacto desta vez. O número de passageiros que pegaram trens no sábado, o primeiro dia do Ano Novo Lunar, foi 42% menor do que no mesmo dia em 2019 e o número de passageiros rodoviários foi 25% menor. Os declínios equivalentes em maio de 2003, o mês de pico do surto de SARS, foram de 57% e 45%, respectivamente.
Cumpre aqui também apontar o caráter menos letal do coronavírus comparativamente a outras grandes doenças, como a gripe espanhola.
Apesar de não ver os fundamentos estruturais do bull market abalados, o que mantém meu otimismo para o médio e o longo prazo, há bons motivos para ter uma dose de cautela adicional para os próximos dias e as próximas semanas, além da já afirmada relativa demora para absorvermos choques ligados a epidemias.
O primeiro está relacionado a uma questão aparentemente técnica. Os modelos de alocação de recursos têm sua gestão de risco tradicionalmente apoiada no critério de VaR (Value at Risk). De forma muito rápida aqui para não tornar o texto chato demais, mas sem perda do argumento essencial, um aumento súbito e pronunciado da volatilidade dos mercados é lido por esses modelos como um incremento importante do nível de risco. Essa leitura, por sua vez, cospe uma alocação a ser perseguida menos arriscada. Isso força os alocadores a reduzirem sua exposição a ativos de risco, gerando mais pressão vendedora e mais volatilidade, o que se traduz num ciclo vicioso que requer certo tempo para ser quebrado.
O segundo elemento me leva ao que Howard Marks chama de ciclo psicológico, que é muito mais sensível e intenso do que o ciclo dos lucros corporativos e econômicos. Uma notícia como essa de pandemia, capaz de exercer grande fascínio imagético na mitologia popular conforme tentei demonstrar no começo deste texto (todos meus preâmbulos têm seus propósitos), somada à própria queda vertiginosa das Bolsas cujo resultado é negativo para o efeito-riqueza, implica pessimismo nas pessoas. Esse maior pessimismo se traduz em redução das posições de risco, que gera mais pessimismo e assim a coisa vai…
Adicionalmente, ainda há muita incerteza sobre o coronavírus e, ainda mais importante, sobre por quanto tempo serão mantidas as medidas draconianas do governo chinês em termos de restrições ao turismo e fechamento de determinadas cidades, cuja extensão poderia representar desdobramentos importantes para o PIB da China. Se o nível de incerteza sobe e a matriz risco-retorno piora, devemos recalibrar nossa estratégia.
Por fim, acho importante contextualizar um pouco o comportamento dos mercados em janeiro. Parece um tanto complicado entender a dinâmica do início de 2020 sem fazer dela uma continuidade do final de 2019, quando alguns ativos subiram muito rapidamente e de forma intensa, embutindo um crescimento futuro, por vezes, um tanto ousado. Com efeito, nós mesmos alertamos para isso e pontuamos a possibilidade de um ajuste iminente. Na Carteira Empiricus, que ainda sobe impressionantes 2,80% no mês, montamos uma posição short em ETFs de Bolsa brasileira no equivalente a 10% do PL, reduzindo a sugestão de exposição líquida comprada de cerca de 40% para 30%. Avisei aqui neste mesmo Day One, posteriormente, sobre esse movimento, indicando o caminho para os demais leitores.
Talvez seja pertinente ainda ressaltar que um dos problemas da renda variável é que ela varia. Árvores não crescem até o céu e as movimentações não se dão em linha reta. Mesmo os maiores bull markets da história passam por correções muito vigorosas, entre 30% e até 50%. Depois, no gráfico de longo prazo, aquilo surge apenas como um ligeiro escorregão, quase imperceptível — mas quando você está passando, meu amigo, é um “Deus nos acuda”. Na coluna de 14 de janeiro, de título “Dez surpresas para 2020”, que teve uma repercussão muito além do que eu poderia imaginar, o item dois dizia, ipsis litteris: “O Ibovespa passará por ao menos duas correções superiores a 10%. Esteja preparado, financeira e psicologicamente para esses dias”. Possivelmente, o primeiro deles esteja contratado.
Resumo da história: o que fazer agora? Sair comprando? Vender tudo?
Nada. Vamos valorizar os benefícios da inação, assumindo aqui que a sugestão de diminuição da exposição líquida comprada de 40% para 30% em Bolsa, já prescrita no começo de janeiro, foi devidamente seguida.
Mais uma vez, fica comprovada a necessidade de uma carteira diversificada e com proteções bem calibradas. Não se esqueça do seu ouro e do seu dólar — hedges baratos no momento.
Dois grandes chavões podem nos ajudar agora:
1. Somente os vendedores líquidos de ações devem se preocupar com a queda do mercado. Se você não está vendendo agora, não deve entrar em pânico, dado que mantemos a perspectiva de recuperação para os próximos meses.
2. A Bolsa é o mecanismo de transmissão de riqueza dos impacientes para os pacientes. Escolha o seu lado. Eu sugeriria estender o horizonte temporal dos seus investimentos.
Se formos aos 112 mil pontos, então podemos pensar em zerar o short em BOVA e SMAL e voltar a 40% em Bolsa.
 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO

