



Calma, eu posso explicar
Que atire a primeira pedra quem nunca tomou uma decisão de investimento errada

“Você vai ficar triste com o que vou dizer. Te decepcionei. Quando me dei conta da situação, a besteira já estava feita. As coisas saíram do controle e acabei agindo por impulso. Foi durante as suas férias, você estava fora e eu não queria te chatear com este assunto. Desculpe, mas tirei meu dinheiro do fundo DI e coloquei na poupança...”
Que atire a primeira pedra quem nunca tomou uma decisão de investimento errada. Só me restou dar risada diante da confissão acima, feita pelo meu amigo Allan, que iniciou no ano passado sua jornada de investidor e há poucos meses constituíra sua reserva de emergência.
Assim como talvez tenha acontecido com você, ele ficou apreensivo ao ver os recursos aplicados no fundo DI apresentando retornos diários negativos. A reação acabou sendo a de resgatar a reserva de emergência e migrar para a poupança, o que lhe garantiu conforto psicológico momentâneo, sob o argumento do “rende pouco, mas rende alguma coisa”.
[captacao]
É claro que incomoda a qualquer um a possibilidade de ter prejuízo, ainda mais quando se trata daquela parcela do patrimônio que se destina a nos socorrer nos momentos de imprevisto. Mas, mesmo diante da dinâmica recente, nós aqui da série Os Melhores Fundos de Investimento reforçamos a convicção de que os fundos DI Simples de taxa zero seguem sendo o melhor destino para sua reserva de emergência.
A lógica não mudou: considerando os principais pilares — liquidez, segurança e rentabilidade –, no caso da reserva de emergência priorizamos sempre os dois primeiros. Nesse sentido, os fundos DI Simples de taxa zero oferecem liquidez diária (você resgata a qualquer momento) e continuam sendo o investimento de menor risco de crédito do mercado brasileiro, já que compram Tesouro Selic, título garantido pelo governo.
Leia Também
Rodolfo Amstalden: a coisa certa, na última hora certa possível
Mas é preciso ter em mente que eles não são “à prova de queda”; não existe investimento totalmente livre de risco no mercado. Só não estamos habituados a ver a desvalorização dos títulos públicos atrelados à Selic. Trata-se realmente de um fenômeno atípico — a última vez que aconteceu foi há 18 anos.
Para entender esse movimento, vamos lembrar que o Tesouro Selic (LFT) se propõe a pagar a variação da Selic na data do vencimento do título. Mas, antes desse momento chegar, no dia a dia, o título tem flexibilidade para acomodar ágio ou deságio em suas negociações, o que pode ser acompanhado diariamente. Esse preço varia de acordo com a relação entre oferta e demanda.
A oferta do papel vem aumentando muito nos últimos meses de quarentena. E a agressividade do Tesouro Nacional em colocar volumes expressivos de títulos em leilões diários, em uma tentativa contínua de encurtar seu prazo de endividamento, não é uma boa sinalização.
Quando você percebe que aquele amigo para quem emprestou dinheiro está fazendo bicos e tomando mais empréstimos para fechar as contas do mês, fica com o pé atrás, certo?
Adicionalmente, desde setembro, o aumento da percepção dos riscos fiscais em meio à falta de articulação do governo e da equipe econômica tem levado os títulos públicos a perderem valor no mercado secundário. Isso porque os agentes do mercado consideram que uma remuneração de apenas 2% ao ano é pouco para financiar todo o risco fiscal que está na mesa.
Resultado: o Tesouro Selic está sendo negociado com deságio, ou seja, abaixo do seu valor de face.
Para dar uma ideia, o deságio do Tesouro Selic para o vencimento de 2025 (única LFT vendida no Tesouro Direto atualmente) era próximo de 0,03% no início de setembro. Hoje, está em 0,31%. Pode até parecer uma diferença pequena, mas, em um cenário de Selic a 2% ao ano, é suficiente para machucar o investidor.
Como consequência, os fundos que investem em Tesouro Selic estão tendo um retorno diário abaixo do CDI nas últimas semanas, como você pode conferir no gráfico abaixo, que traz o desempenho dos fundos DI Simples em setembro:
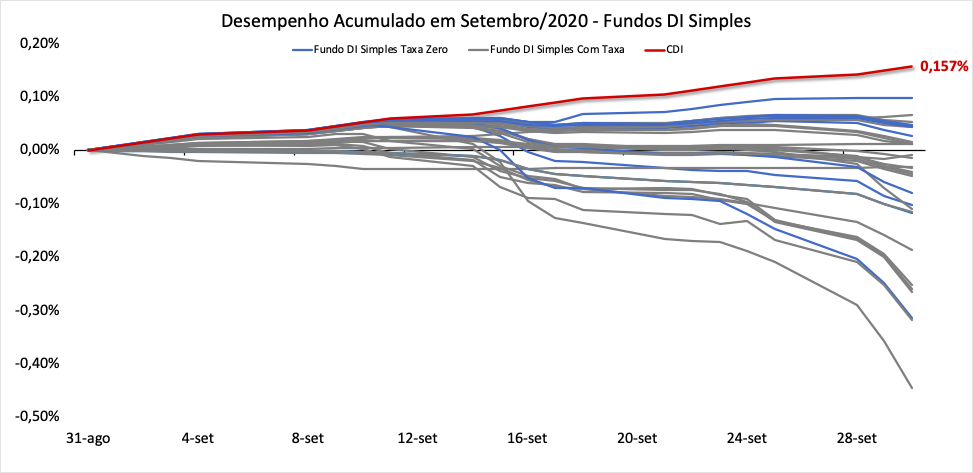
Mas é importante lembrar que, apesar da variação negativa das cotas diárias desses fundos, o investidor não perdeu nada de fato, a menos que tenha resgatado neste momento negativo, realizando o prejuízo — como fez o meu amigo Allan, traindo a si mesmo ao sacar e migrar para a poupança, um investimento estruturalmente pior e que só rende a cada 30 dias.
Agora você deve estar se perguntando: até quando o preço do Tesouro Selic vai continuar a cair, afetando a rentabilidade da reserva de emergência? É difícil dizer, mas o Tesouro Nacional tem diminuído a oferta do papel mais recentemente, o que sugere uma normalização. Da nossa parte, estamos acompanhando bem de perto esse movimento, e manteremos você informado sobre novidades aqui.
Um abraço!
 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY

