


Com BR Distribuidora, Via Varejo e Vale nos fundos, Opportunity vê bolsa barata se país superar risco fiscal
Ações têm espaço para subir se o governo encontrar uma solução para encaixar o Renda Cidadã no orçamento sem “chutar o balde”, diz Luiz Felipe Constantino, sócio e gestor do Opportunity
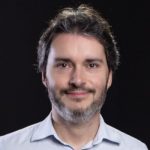

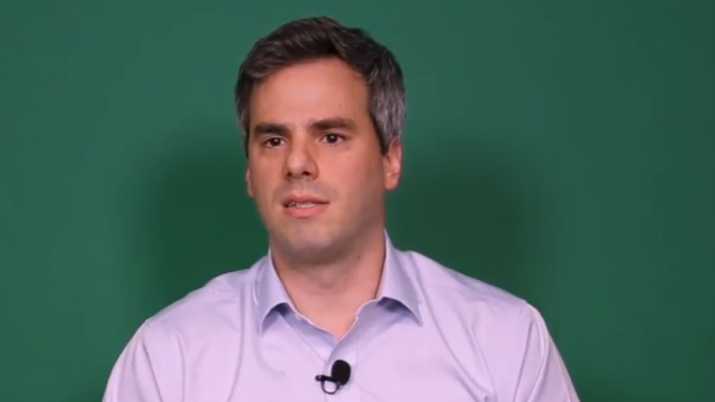
O risco de se investir na bolsa diante da enorme incerteza fiscal não é desprezível. Mas as ações estão baratas e têm espaço para subir se o governo encontrar uma solução para encaixar o Renda Cidadã no orçamento sem “chutar o balde”. A análise é de Luiz Felipe Constantino, sócio e gestor do Opportunity.
Ele está otimista com o desempenho da bolsa, e um termômetro desse sentimento é a posição do fundo “long bias” do Opportunity, que pode aumentar ou reduzir a exposição à renda variável dependendo da visão de mercado.
Leia também:
- LUPA DOS FUNDOS: Um pente-fino nas melhores gestoras disponíveis nos bancos e corretoras
- “Se as pessoas queriam um trader no Banco Central, conseguiram”, critica Rogério Xavier, da SPX
- Fundos multimercados que investem no exterior e em debêntures se salvam em setembro
- Com alta das taxas, Armor Capital vê oportunidade para entrar “aos poucos” em prefixados
“Decidimos aumentar a posição recentemente de 70% para perto de 80% depois que o governo procurou ajustar o discurso fiscal”, me disse Constantino, em uma entrevista por videoconferência.
A maioria das pessoas ainda relaciona o nome do Opportunity ao banqueiro Daniel Dantas e suas polêmicas disputas com fundos de pensão. Mas no mercado a instituição também é reconhecida como uma das mais competentes em matéria de gestão de fundos, com quase R$ 75 bilhões em patrimônio, sendo mais da metade em ações.
O Opportunity tem como estratégia comprar e manter posições na bolsa por longos períodos e após um trabalho extenso de pesquisa — o chamado “buy and hold”. Para dar apenas um exemplo, os fundos possuem participação na Equatorial Energia há sete anos.
A empresa de distribuição de energia ainda representa uma das maiores posições dos fundos sob a alçada direta de Constantino, que somam R$ 4,3 bilhões em patrimônio.
Leia Também
Na ordem, hoje as principais apostas da Constantino e sua equipe estão nas ações da BR Distribuidora (BRDT3), Vale (VALE3), Via Varejo (VVAR3), Equatorial (EQTL3) e Energisa (ENGI11). A seguir você confere a visão do sócio do Opportunity para cada uma delas:
[captacao]
BR Distribuidora (BRDR3)
“A BR Distribuidora vem passando por várias mudanças importantes. A primeira foi na diretoria, com pessoas que a gente julga bastante capazes. Junto com isso, os minoritários conseguiram eleger um conselho de administração que consideramos um dos melhores na bolsa.
A BR Distribuidora também tem uma marca líder no setor de combustíveis, em que escala é importante. A gente enxerga a empresa com melhores processos e reduzindo a diferença de rentabilidade entre os principais concorrentes — Ultra (Ipiranga) e Raízen (Shell) —, que era mais de 30% na relação entre o Ebitda por volume em m3 distribuído.
A BR vinha perdendo participação de mercado consistentemente para os concorrentes, mas voltou a ter uma dinâmica mais favorável. Já houve uma evolução fantástica dos resultados e a gente acha que a empresa inclusive está entrando na fase de ver que existe um potencial maior do que o que está sendo atingido.”
Vale (VALE3)
“Após a tragédia de Brumadinho, a Vale entrou em modo de reparação de danos — como deveria ter ficado mesmo. Mas desde então abriu-se um desconto muito grande entre ela e os pares. O mercado chegou a colocar um desconto de 4 a 5 vezes em relação ao valor efetivo que vai ser a reparação, e muito por essa visão mais negativa em relação às questões ESG [sigla em inglês para práticas ambientais, sociais e de governança].
Desde então o foco total da Vale tem sido evitar qualquer risco a mais. Acho que a empresa tem endereçado esses problemas e ao longo do tempo vai conseguir passar a mensagem de que os erros do passado estão sendo corrigidos e buscar esse aval da sociedade novamente. Então o desconto ficou muito grande para a ação, ainda mais com o a recuperação do mercado de minério de ferro. A geração de caixa hoje da empresa está brutal.
Claro que o preço do minério hoje está mais alto do que o de equilíbrio, então a gente espera uma queda. Mas a Vale é a produtora de mais baixo custo do mercado, está pouco endividada e tem a capacidade de aguentar qualquer virada no ciclo. Mesmo num nível de minério mais baixo a Vale ainda é muito rentável.
A empresa ainda está muito barata apesar da valorização recente. Parte desse desempenho veio da alta do dólar contra o real. A Vale é uma empresa “dolarizada”, e isso inclusive se encaixa bem no portfólio dos fundos do Opportunity, por ser menos dependente de Brasil e ajudar a diversificar o tipo de risco da nossa carteira.
Via Varejo (VVAR3)
“Passamos por toda a montanha-russa de emoções que viveu a Via Varejo. A gente entrou no leilão da venda da participação do GPA em 2019 junto com a família Klein e outros fundos.
Ao preço de R$ 4,90 da época, nós achávamos que tinha muito ‘mato alto’ na empresa para consertar. Em um setor com margens baixas, só de acertar as relações com os fornecedores e melhorar operação das lojas, a ação valeria razoavalmente mais. Essa era a aposta inicial.
Ao longo do tempo, fomos ganhando mais confiança na Via Varejo mesmo com a ação subindo, mas na época ainda vínhamos um risco muito grande de execução. A chance de dar errado era alta, então nós mantínhamos uma posição pequena, menos da metade da atual.
Quando chegou a crise, a gente achava que a Via Varejo tinha dado azar, porque apesar de ser muito bem tocada e dos avanços ainda não tinha feito a migração para o digital. A nossa aposta era na revisão de processos e melhoria das lojas físicas. Não havia uma expectativa em relação às vendas online.
A Via Varejo estava no início desse processo e a estrutura de capital não estava equilibrada, enquanto os principais concorrentes estavam com caixa. Nosso medo era que a empresa precisasse fazer uma oferta a um preço tão baixo que o acionista seria muito diluído. Por isso nós chegamos a reduzir um pouco a posição no Opportunity começo de março.
Naquele momento da crise, com as lojas físicas fechadas e online muito pequeno, a expectativa era que as vendas caíssem 70%. O que aconteceu, para nossa surpresa, foi que em abril as vendas da Via Varejo caíram só 30%. O online cresceu mais do que qualquer um esperava.
Então ganhamos ainda mais confiança na diretoria e decidimos voltar a comprar. Quando a empresa fez a oferta, aumentamos a nossa posição, que hoje é uma das mais relevantes dos fundos.
A gente acredita que hoje o risco da Via Varejo diminuiu muito. Se antes a empresa estava barata, mas com risco alto, agora com a estrutura de capital balanceada e mais confiança a gente acha que ainda tem muito espaço para a companhia andar.”
Equatorial (EQTL3) e Energisa (ENGI11)
“A natureza do investimento em Equatorial e Energisa é muito parecido. Ambas as empresas têm diretorias muito competentes. O setor não deveria ter sofrido tanto com a crise, e as ações ficaram muito descontadas. Por isso aumentamos recentemente nossas posições nos fundos do Opportunity.
O negócio de distribuição de energia é muito baseado em processos e execução. E elas mostraram ao longo do tempo que conseguem resultados superiores, baseadas nessa cultura de eficiência de custos, redução de perdas de energia e de inadimplência.
A Equatorial está mais acostumada a pegar concessões muito problemáticas. A companhia já tinha feito um processo de virada muito forte na Cemar, que hoje é uma das mais eficientes, e está fazendo a mesma coisa na Celpa. A companhia recentemente comprou da Eletrobras a Cepisa, do Piauí, e a Ceal, de Alagoas, que devem ir na mesma direção.
Já a Energisa consegue ter concessões muito eficientes em empresas que de início não eram muito complicadas, mas que passaram a ter um nível eficiência muito grande na operação.”
 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?
Casas Bahia (BHIA3) paga aluguel ao HSLG11, mas segue devendo ao FII; entenda como fica a ação de despejo
16 de outubro de 2026 - 10:38 15 de outubro de 2026 - 18:07
ALOCAÇÃO TÁTICA
Adeus ao CDI fácil: UBS rebaixa renda fixa pós-fixada e vê espaço para a bolsa brasileira saltar até 25%
15 de outubro de 2026 - 18:07 15 de outubro de 2026 - 17:30
TURNAROUND DA CARTEIRA
BC Fund (BRCR11) ganha força na bolsa com dividendos e mudanças no portfólio no radar; entenda os planos do FII
15 de outubro de 2026 - 17:30 15 de outubro de 2026 - 14:00
Conteúdo Empiricus
Opções: Como driblar o principal desafio deste mercado e buscar oportunidades com potencial de multiplicar o capital investido
15 de outubro de 2026 - 14:00 15 de outubro de 2026 - 12:45
MUDANÇAS EM CURSO
Os ETFs estão fazendo com os fundos o que os fundos fizeram com as ações há mais de 20 anos
15 de outubro de 2026 - 12:45 14 de outubro de 2026 - 16:27
TANQUE CHEIO NA BOLSA

