


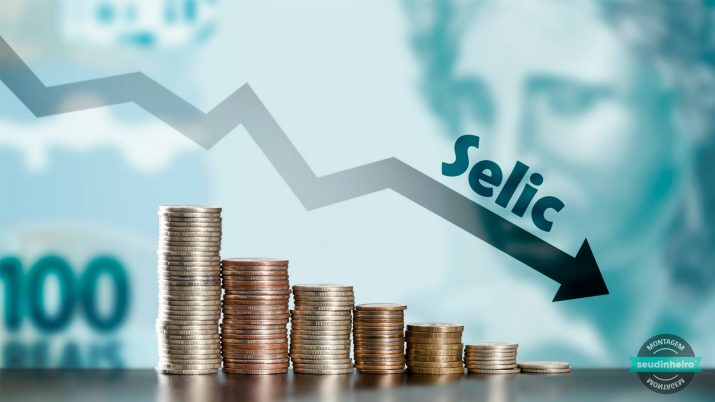
O juro negativo no Brasil
Todos nós — especialistas, leigos, profissionais, curiosos, bilionários ou quem está começando — precisamos de uma nova atitude, por uma simples razão: o cenário é novo. O país da hiperinflação, da Selic a 45%, do paraíso do CDI acabou.

Há pouco mais de um mês, escrevi no Palavra do Estrategista sobre a possibilidade de termos juros reais zerados ou até mesmo negativos no Brasil. A projeção de Selic a 4% ao ano parecia distante e exagerada, como várias outras teses originalmente lançadas no Palavra. A realidade insiste em seu não comedimento.
Hoje, abri o jornal Valor Econômico e me deparei com a seguinte manchete: “Com Selic a 4%, título de renda fixa pode ter rendimento negativo”.
A matéria oferece uma porção de contas para provar o ponto, mas você não precisa ler tudo. Aliás, recomendo que não leia, porque as orientações dos pseudoespecialistas ali contidas compõem um mapa errado. Como nós quatro já sabemos, não ter mapa é sempre melhor do que dispor de um mapa errado.
[captacao]
Só para tornar a coisa simples aqui em prol do didatismo, vamos assumir que você aplique num pós-fixado a 100% do CDI. Ignoremos a taxa de custódia e peguemos apenas o imposto de 20%.
Então, você fica, em termos líquidos (pós-impostos), com rendimento de 3,2% ao ano (0,8 x 4%). Assumindo a inflação projetada em torno de 3,5% para 2020, chegamos a um retorno real (depois de descontada a inflação, que é o retorno que realmente interessa) negativo de aproximadamente 0,3%.
Leia Também
Se você refizer a conta para a caderneta de poupança, encontrará resultados ainda piores, dado que ela rende basicamente 0,7 x Selic mais a TR — como a TR está zerada, você ficaria com cerca de 2,8% de retorno.
Isso, contra a inflação de 3,5%, levaria o prejuízo a aproximadamente 0,7% em termos reais.
Olhe, por favor, o tamanho do problema. Você deixa seu dinheiro no banco e, doze meses depois, tem menos do que tinha antes.
Embora o patrimônio tenha crescido em termos nominais, ele “compra” menos bens e serviços, dado que aumentou menos do que o índice geral de preços (inflação). No caso, falando o português claro, você está mais pobre. Perdeu dinheiro.
Antes de progredir, dois importantes alertas aos corajosos que se empenharam em ler o restante da respectiva matéria.
Uma das alternativas mais imediatas para tentar impedir a corrosão dos retornos reais em aplicações pós-fixadas é o crédito privado.
Como o investidor da poupança ou do CDI não está acostumado com volatilidade, essa opção parece compor uma via interessante de retorno adicional sobre o CDI, supostamente adequada ao perfil de risco do investidor.
“Eu ganho um pouquinho a mais, igualmente sem sustos no meio do caminho.” É tentador tanto para o investidor quanto para o vendedor (gerente do banco ou assessor de investimento).
Cuidado com o canto da sereia. No geral, os spreads de crédito no Brasil estão bastante apertados. O adicional de retorno, na média, não tem compensado o quanto se acrescenta de risco aqui.
Volatilidade e risco são coisas bastante diferentes. O crédito privado ao não ter suas cotações marcadas a mercado com tanta liquidez pode apenas esconder riscos sob o tapete. E riscos escondidos ou desconhecidos são sempre piores que os demais.
Ninguém escorrega numa casca de banana bem visível à sua frente. Qual portfólio tem menos risco: A) 95% em LFT e 5% em ações; ou B) 80% em LFT e 20% em crédito privado?
O percentual de sua carteira para o qual não se pretende correr risco deve mesmo estar em zero risco — nada de trocá-lo por crédito privado ou coisas parecidas. Não há nenhum problema em corrermos risco, mas, quando formos fazê-lo, o faremos com a devida contrapartida de retorno potencial. Aposte centavos para ganhar dólares. Nunca faça o contrário.
Há um outro argumento na tal matéria de que eu discordo fortemente: “Não adianta dizer para o conservador ir para a bolsa”. Se as coisas mudam, eu mudo. E você?
Aplicando o conhecimento de Carol Dweck e as lições de “Mindset: A Nova Psicologia do Sucesso” ao mercado financeiro, o investidor não deve ter esse mindset fixo, como se não pudesse se desenvolver, melhorar a cada dia, incorporar o novo cenário e dispor-se a caminhar.
Se você não se abre ao novo, à mudança, à incorporação de uma nova atitude, você está fadado ao fracasso.
O mundo muda a cada dia e talvez uma das maiores virtudes hoje seja sua capacidade de adaptação. Na minha opinião, o investidor conservador pode e deve ir para a Bolsa.
Ele só precisa ser informado sobre o que está fazendo, perceber que, para ele conservar os rendimentos anteriores, precisará de uma nova atitude, incluindo ações em seu portfólio — afinal, não é o objetivo do conservador conservar as tradições?
Edmund Burke, aquele que sistematizou o conservadorismo moderno, apoiou a revolução americana justamente porque ela era necessária para preservar antigas liberdades.
Muitas vezes, precisamos mudar para continuarmos os mesmos. Será mesmo que o investidor conservador não pode ter 1%, 2%, quem sabe 5% de sua carteira em ações? Ele está mesmo condenado ao escopo do renda fixa exclusivamente? Ou será mesmo que está condenado ao escopo de “investidor conservador”, ignorando os benefícios de um mindset de crescimento?
Esse é talvez o ponto nevrálgico dessa história. Todos nós — especialistas, leigos, profissionais, curiosos, bilionários ou quem está começando — precisamos de uma nova atitude, por uma simples razão: o cenário é novo. O país da hiperinflação, da Selic a 45%, do paraíso do CDI acabou. E aqui me permito também discordar de Alan Greenspan. Não acho que o zero seja um patamar como qualquer outro para as taxas de juro. Deixar de ganhar dinheiro é uma coisa. Perder é outra. Isso muda bastante a parada.
Vamos tentar recorrer a algo próximo à epistemologia. Há dois tipos de erro na Ciência ao se fazer testes de hipóteses.
No erro tipo 1, tomamos como verdadeiro o que é falso. Ou seja, você, por exemplo, aprova um remédio nocivo ao corpo achando que ele é bom. Consequência: o sujeito estava com uma dor de cabeça e você acabou matando o paciente por conta dos efeitos colaterais da falsa Neosaldina.
Trazendo para o universo dos investimentos, você compra uma ação ruim achando que ela é boa. Consequência: destrói seu patrimônio.
No erro tipo 2, tomamos como falso algo que é verdadeiro. Você deixa de tomar um remédio que poderia ser bom para você e continua como está. Nos investimentos, seria como não comprar uma ação e ela subir bastante. Consequência: você abre mão de ver seu patrimônio crescer com aquela oportunidade.
O erro tipo 1 é aquele em que jamais podemos incorrer. Ele pode simplesmente expulsá-lo do jogo. Você segue o caminho errado achando que ele é o certo e se joga do precipício.
Já o erro tipo 2 é bem diferente. Você pode cometê-lo e seguir seu caminho normalmente. Mais do que isso, você necessariamente o comete todos os dias. A cada minuto, há uma ação subindo um tantão em algum lugar do mundo e nós não estamos posicionados nela.
Você provavelmente perdeu Amazon, Facebook, Google, Netflix lá atrás — e tudo bem. Agora, se você investiu pesadamente no Alta Vista, provavelmente se deu bem mal.
As pessoas se incomodam quando observam Magazine Luiza se multiplicando por 160x, com Rumo saindo de 2 para 22 reais por ação, com Log-In fazendo 10x também, com Banco Pan subindo horrores, e por aí vai.
Mas a verdade é que perder esse tipo de oportunidade faz parte do jogo. A todo momento da sua vida você está perdendo uma boa oportunidade — certamente há um lugar no mundo em que você poderia estar ganhando mais dinheiro e sendo mais feliz; você só não está percebendo.
O erro tipo 2 faz parte do jogo e devemos blindar nosso cérebro do viés cognitivo batizado de FOMO (“fear of missing out”, ou medo de ficar de fora). Esqueça o verde da grama do vizinho. Cuide da sua. Deixar de aproveitar uma oportunidade não é necessariamente um problema para a sua construção patrimonial.
A grande questão do juro real negativo é que não é mais apenas “deixar de ganhar”. Entramos no campo de destruição patrimonial caso não façamos nada. Não é só mais o erro tipo 2, entende?
Como um bom conservador, eu não me dou a revoluções. Ninguém merece um período de terror subsequente a seu portfólio. Contudo, para preservar certas liberdades, reformas são necessárias.
Se você quer manter os privilégios de antes, precisará fazer certos ajustes, porque agora seu fundo DI e sua poupança passarão a, literalmente, destruir seu patrimônio. O país mudou. De vários modos, estamos diante de um novo Fim do Brasil.
Mercados iniciam a segunda-feira em clima predominantemente positivo, acompanhando cenário no exterior.
Lá fora, recuperação de Wall Street após tombo na sexta se escora em declaração mais positiva de lideranças chinesas sobre guerra comercial com EUA e diminuição das preocupações quanto a um possível Brexit sem acordo.
Aquecimento da temporada de resultados corporativos também dá o tom das negociações, com expectativa positiva para alguns balanços.
Agenda doméstica traz relatório Focus, com mediana das projeções do boletim para a Selic ao final de 2019 caindo de 4,75% para 4,50%, e balança comercial, além de vencimento de opções sobre ações na B3, que pode trazer mais volatilidade às negociações.
Ibovespa Futuro abre em alta de 0,4%, dólar sobe ligeiramente contra o real e juros futuros tentam estabelecer uma tendência.
 10 de outubro de 2026 - 11:25
AÇÕES SE DESTACARAM
Ibovespa bate recorde após eleições e sobe 8,82% na semana; veja quem ganhou e quem perdeu
10 de outubro de 2026 - 11:25 9 de outubro de 2026 - 17:15
VISÃO DO GESTOR
Fundo Verde, de Stuhlberger, vê espaço para novo rali da bolsa com o ‘trade Flávio’ — mas faz alerta para risco lá fora
9 de outubro de 2026 - 17:15 9 de outubro de 2026 - 16:35
OPORTUNIDADE NO RADAR
A janela dos fundos imobiliários está fechando, e o BTG Pactual revela os FIIs para surfar a onda enquanto há tempo
9 de outubro de 2026 - 16:35 9 de outubro de 2026 - 12:43
UM OLHO NA URNA E OUTRO NA BOLSA
Ibovespa renova máxima no dia e dólar cai abaixo de R$ 5, mas IPCA lembra: a conta dos juros ainda não fechou
9 de outubro de 2026 - 12:43 8 de outubro de 2026 - 10:47
RADAR DE FIIS
BTLG11 quer levantar até R$ 1,2 bilhão com nova emissão de cotas; veja quem pode participar
8 de outubro de 2026 - 10:47 7 de outubro de 2026 - 17:57
MERCADOS
A explosão da renda fixa nos EUA: Treasury de dez anos bate máxima em 24 anos, ações caem e Ibovespa acompanha
7 de outubro de 2026 - 17:57 7 de outubro de 2026 - 6:03
MUDANÇAS NA CARTEIRA
Os juros vão cair? Estes são os FIIs que os analistas indicam para aproveitar a virada da Selic
7 de outubro de 2026 - 6:03 6 de outubro de 2026 - 18:01
EM REFORMULAÇÃO
TRBL11 quer deixar Braskem e Correios para trás? FII abre terreno para uma nova estratégia; entenda o que está em jogo
6 de outubro de 2026 - 18:01 6 de outubro de 2026 - 13:08
ONDE INVESTIR APÓS O RALI
Nem todas surfaram o ‘trade Flávio’: Rede D’Or (RDOR3) e outras 5 ações são as favoritas para juros menores
6 de outubro de 2026 - 13:08 5 de outubro de 2026 - 19:20
TRADE ELEITORAL
Flávio Bolsonaro pode levar o Ibovespa aos 250 mil pontos? Morgan Stanley indica quais ações investir em cada cenário de 2º turno
5 de outubro de 2026 - 19:20 5 de outubro de 2026 - 15:21
DO NEUTRO À COMPRA
O efeito Flávio Bolsonaro na bolsa: JP Morgan vira a mão com Brasil após 1º turno das eleições — e vê alta de até 20%
5 de outubro de 2026 - 15:21 5 de outubro de 2026 - 14:39
ELEIÇÕES 2026
Flávio Bolsonaro à frente de Lula deve gerar alta de até 45% no Ibovespa e beneficiar estas ações, segundo BTG e Citi
5 de outubro de 2026 - 14:39 5 de outubro de 2026 - 10:39
MERCADOS
Ibovespa dispara 7,7% e supera 206 mil pontos na máxima histórica após vantagem de Flávio Bolsonaro sobre Lula
5 de outubro de 2026 - 10:39 3 de outubro de 2026 - 15:15
NOVO RECORDE
Petrobras (PETR4) supera R$ 700 bilhões em valor de mercado, o maior da história. O que impulsionou a ação?
3 de outubro de 2026 - 15:15 3 de outubro de 2026 - 11:45
BOM HUMOR NA BOLSA
Às vésperas das eleições, só 8 ações do Ibovespa caíram na semana. Hapvida (HAPV3) e outras 6 têm alta de dois dígitos
3 de outubro de 2026 - 11:45 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual

