



Vamos falar de IPOs
Ninguém rendeu mais do que os fundos da gestora Alaska nos últimos anos. E se você ainda não é cotista do Alaska Black Institucional FI Ações, sugiro que mude essa condição assim que puder. Vai ter volatilidade e tem risco, claro, mas é certamente um dos melhores fundos de ações disponíveis.

“Para mim, as aulas — e não só elas, mas tudo em volta, nessa idade decisiva — interessavam mais ou menos como interessam a um funcionário de banco que deu um desfalque, mas que ainda está no emprego e treme de medo de ser descoberto, as pequenas operações correntes do negócio bancário que ele ainda precisa realizar como funcionário.” Isso é Kafka, no magnífico livro “Carta ao Pai”, que já li umas cinco vezes, sempre chorando de soluçar. “Dad issues”, a gente vê por aqui.
Talvez você esteja um pouco cansado do assunto. Não tiro sua razão. Acho que está certo mesmo. Mas peço que tente entender a dimensão do que está em jogo. Vai ser rápido, prometo.
Há vários meses, anos talvez, estou tentando transmitir esta mesma mensagem. Em vão, tenho pregado no deserto. Agora, convido a ler a opinião do brilhante diretor da CVM, o Sr. Carlos Rebello sobre o assunto, em matéria do site Money Times. Não sou eu falando, é um diretor da própria CVM.
O caminho é escuro e frio, mas também bonito, porque é iluminado pela beleza do que aconteceu a minutos atrás. O sol é o melhor detergente e fico feliz em ver a luz da razão adentrando o recinto. Parece haver um início, uma semente de maior compreensão sobre o tema. Ao menos, um maior debate. E isso é bastante motivador para mim.
Se algo que me abala nisso tudo? Confesso um desapontamento, sim, algo que fere a alma lá dentro e traz um gosto amargo à boca. Falo de um traço da postura da imprensa (ou ao menos de parte dela), de maneira estrutural e também nesse episódio mais recente.
Antítese do jornalismo
Eu entenderia se os jornalistas apenas não gostassem da Empiricus . De verdade. Num primeiro momento, poderia até achar o mais provável, porque nossa atividade, em alguma instância, é a antítese do jornalismo canônico, no sentido em que esse pede imparcialidade (não confundir com independência e isenção; ambas, Empiricus e imprensa tradicional, são isentas e independentes). Já a atividade de dar opiniões editoriais sobre investimentos exige, necessariamente, a parcialidade. Nossos especialistas, diferentemente do jornalista clássico, tomam — e precisam tomar — parte, escolhem um lado, pois à sua frente só há dois botões: comprar ou vender. Os mornos eu vomitarei. Aqui, o especialista precisa escolher entre um dos lados (comprar ou vender), ele não pode ser imparcial.
Leia Também
O narcisismo das pequenas diferenças é justamente o mais problemático. E como todos nós sabemos: Narciso acha feio o que não é espelho.
Também aceitaria tranquilamente se fossem críticos da nossa linguagem. A abordagem americanizada e histriônica não é frequente por aqui e não agrada todo mundo mesmo.
Reconheço também que erramos várias e várias vezes. Por mais diligentes e dedicados que sejamos, aqui é um processo de tentativa e erro. Acreditamos nisso, não no platonismo de que conseguimos controlar o mundo e saber ex-ante o que é certo ou errado.
Se fossem todas essas coisas juntas, estaria limpo. Tudo ok. Até mesmo a negligência com os lucros que os nossos assinantes estão colhendo e o nível de satisfação da ampla maioria deles não me incomodaria.
Oposição da imprensa
Mas não é disso que se trata. O que me chateia — e chateia mesmo — é a oposição da imprensa (ou, no mínimo, a falta de apoio da imprensa) à liberdade de expressão das publicadoras de newsletters financeiras. É isso que está em jogo. Podem gostar ou não da Empiricus, tudo bem. Agora, é difícil aceitar a reprovação à liberdade de expressão vinda da própria imprensa. Até hoje a maior manifestação pública em favor da liberdade de expressão da Empiricus veio de um diretor da CVM!
A abordagem tem consequências graves para o desenvolvimento do mercado de capitais e, mais especificamente, para o investidor de varejo, que fica condenado à orientação feita por bancos e corretoras (sempre conflitada) ou por casas de análise sem escala (portanto, sem capacidade de manter equipes de pesquisa grandes e bem remuneradas; o time fica restrito a quatro ou cinco pessoas e dificilmente vai conseguir competir com as amplas equipes de bancos e gestoras, gerando, assim, ideias, na melhor das hipóteses, medíocres).
Nos EUA, onde os investimentos são muito mais democratizados e o investidor pessoa física goza de muito mais acesso à informação de qualidade e sem conflito, quando situação semelhante aconteceu, toda a mídia tradicional se colocou ao lado das publicadoras de newsletters. Nossos próprios sócios norte-americanos (os maiores do setor em todo o mundo) foram questionados pela SEC e receberam amplo apoio da imprensa típica, com editoriais que se tornaram clássicos no New York Times, no Wall Street Journal e outros. Isso acabou num acordo formal do tipo “Amicus Curiae”.
Apoiadoras
A lista completa dos apoiadores às publicadoras de newsletters financeiras, formalizada no chamado “Amici Supporting Appellants”, inclui:
The New York Times,
The Wall Street Journal,
The Reporters Committee for Freedom of the Press,
The American Society of News Editors,
The Associated Press,
The Association of American Publishers,
The Radio Television Digital News Association,
The Thomas Jefferson Center for the Protection of Free Expression,
The Society of Professional Journalists,
Investorplace Media LLC,
Alm Media LLC,
CNBC Inc.,
The E.W. Scripps Company,
Eagle Publishing Inc.,
The Financial Publishers Association,
Forbes LLC,
Gannett Company Inc.,
Tribune Company,
The Hearst Corporation,
Landmark Media Enterprises LLC,
Lee Enterprises Inc.,
The McClatchy Company,
Media General Inc.,
The Newspaper Association of America, and
the Washington Post Company LLC.
Vamos falar de IPOs
Ontem, meu ídolo Henrique Bredda postou a seguinte imagem em sua conta pessoal no Twitter (Bredda, desculpe o voyeurismo):
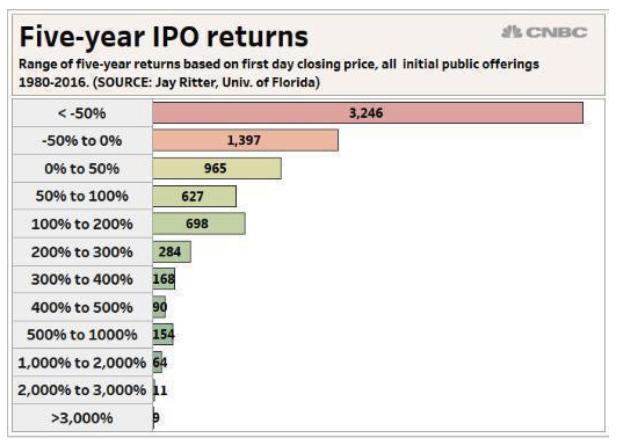
Como você pode ver, trata-se do desempenho de todos os IPOs nos EUA feitos entre 1980 e 2016 (mais sobre isso nas próximas linhas) cinco anos depois de sua estreia na Bolsa.
Como você também pode ver, a maior parte dos IPOs dá errado. O investidor precisa ter cuidado com isso. Suspeito, inclusive, que essa tenha sido a mensagem que o Bredda desejou passar.
Henrique Bredda está certo. Ele sempre está. Bredda é um gênio, toca um fundo de maneira absolutamente brilhante, faz um trabalho (que nem precisava) de profunda educação e democratização financeira e, para acalentar os coraçõezinhos dos fariseus da Faria Lima, ganhou quantidades industriais de dinheiro nos últimos anos.
Ninguém rendeu mais do que os fundos da gestora Alaska nos últimos anos. Ponto. E se você ainda não é cotista do Alaska Black Institucional FI Ações, sugiro que mude essa condição assim que puder. Vai ter volatilidade e tem risco, claro, mas é certamente um dos melhores fundos de ações disponíveis.
Agora, me deixe olhar a tabela acima sob outro ângulo. Fique claro: ele não invalida a conclusão de que a maior parte dos IPOs é ruim.
Vamos lá!
A imagem, antes de ir para o Twitter, apareceu em matéria da CNBC, mas o original mesmo está em artigo clássico de Jay Ritter: “The Long-run Performance of Initial Public Offerings”. Há uma versão de março de 1991 e uma atualização recente — a contribuição é tão significativa que foi parar no livro de Richard Thaler “Advances in Behavioral Finance” (meu contato primeiro com o texto foi justamente aí).
Fui, com a ajuda do Alexandre Mastrocinque, que é muito melhor do que eu, à concepção da coisa. A tabela-resumo do artigo está abaixo:
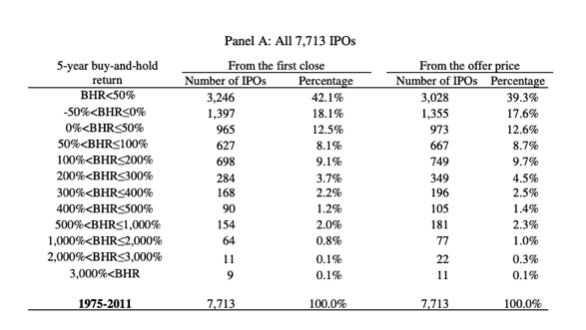
Talvez aqui o leitor mais atento tenha percebido um pequeno erro na matéria da CNBC. A janela temporal real é de 1975 a 2011, e não de 1980 a 2016. Mas isso é um detalhe besta — registro aqui só porque isso vai influenciar numa comparação a ser apresentada a seguir.
Antecipo o ponto nevrálgico da coisa, por vezes negligenciado e que, na minha opinião, é a maior vantagem das ações: mesmo sendo a maior parte dos IPOs ruim, o que acontece com o investidor que participa de todos eles?
Respostas
Para responder à pergunta, como não temos acesso uma a uma da performance de cada ação, precisamos recorrer a algumas simplificações. São duas basicamente.
Primeiro, adotamos que, dentro de cada intervalo, todas as ações tiveram a performance equivalente ao meio da faixa. Exemplo: houve 3.246 ações com desempenho pior do que uma queda de 50 por cento. Ou seja, o intervalo vai de -50 a -100 por cento. Estamos assumindo que todas as ações nessa faixa caíram 75 por cento. É uma simplificação, claro. Não corresponde à realidade estrita. Mas é uma abstração necessária e nos parece razoável, dado que não conhecemos os dados um a um.
Depois, assumimos que, dos nove retornos acima de 3.000 por cento, todos renderam 4.000 por cento. Honestamente, me parece até conservador — veja que temos toda uma assimetria à direita; uma dessas nove ações pode ter subido, sei lá, 10.000 por cento, 20.000 por cento. De novo, é uma abstração, mas parece razoável.
Mesmo com os números aparentemente desastrosos de IPOs (e lembro: de fato, a maior parte é um desastre real), o que teria acontecido ao investidor se ele participasse de todas as ofertas iniciais em Bolsa nesse intervalo?
Considerando o preço de fechamento do pregão de estreia, o investidor com essa estratégia totalmente geral e sem critérios teria apurado um retorno anual em dólares de 7,63 por cento. Perde do S&P 500, que rendeu perto de 11 por cento ao ano no período considerado. Ainda assim, dada a aparente tragédia inicial, um retorno em dólares de 7,63 por cento ao ano não parece nada mal.
Pontuo ainda que esses dados não parecem propriamente justos, pois consideram o preço de fechamento da estreia. Na literatura acadêmica de IPOs (e também é um fato estilizado na prática), há um fenômeno bem típico chamado de “underpricing”, que se refere à alta média das ações em seu primeiro dia de negociação. Se você participar de todos os períodos de reserva de IPOs e vender as ações no preço de fechamento do primeiro dia de negociação, na média, você tende a ganhar dinheiro (vale no longo prazo). Eu mesmo tenho um paper sobre isso com o Rodolfo, em que identificamos a ocorrência do fenômeno de underpricing no Brasil, para parâmetros estatisticamente significantes.
Então, no estudo aqui em análise, o mais justo seria não considerar o preço de fechamento da estreia, mas, sim, o preço da oferta propriamente dito (essa é, de fato, a cotação pega pelo investidor de IPOs).
Refazendo as contas sob as mesmas premissas e considerando agora como preço de entrada aquele da oferta propriamente dita, o investidor que tivesse participado de todos os IPOs teria levado um retorno de 10,14 por cento ao ano nesse intervalo — ainda é marginalmente inferior ao S&P 500, mas já está bem próximo e não é um retorno ruim em dólar; desconfio até que seja superior à média dos fundos de ações norte-americanos, cuja maioria também não costuma bater o benchmark.
Conclusão
Resumo da história: mesmo com essa aparente tragédia, com quase a metade dos IPOs caindo mais de 50 por cento depois de cinco anos de listagem em Bolsa, o retorno do investidor que tivesse participado de todas as ofertas não teria sido ruim.
Por que isso acontece? Pela maravilhosa propriedade da convexidade. Ou seja, porque as ações, quando dão certo de verdade, são verdadeiras multiplicações no longo prazo. Podem subir, sei lá, 20.000 por cento, enquanto as maiores quedas não podem ultrapassar os 100 por cento (lei de responsabilidade limitada). Assim, os poucos grandes acertos pagam a conta de muitos e muitos erros.
Nem é por outro motivo que insisto tanto numa abordagem de diversificação com small caps voltada ao longo prazo. Eu penso em Dean Moriarty. Eu penso em Dean Moriarty. Eu penso em SMAL11. Eu penso em SMAL11. É uma obsessão.
Mercados amanhecem próximos à estabilidade, enquanto aguardam relatório de emprego nos EUA. Há certo otimismo com avanço das negociações comerciais entre norte-americanos e chineses, mas investidores mostram certa hesitação em assumir novas posições diante da alta recente, principalmente à espera do Employment Report.
Por aqui, seguem os debates, soluços e caminhadas em direção à reforma da Previdência, com muito ruído e uma trajetória estrutural que me parece apontar cada dia mais para a sua aprovação. Enquanto uns choram, outros ganham dinheiro.
Ibovespa Futuro registra leve baixa de 0,07 por cento; dólar e juros futuros estão perto da estabilidade.
 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS

