


O que Paulo Guedes quer dizer com “desestatizar o mercado de crédito”?
Fim do crédito direcionado resultaria em aumento do PIB e da produtividade segundo novo estudo publicado pelo Banco Central

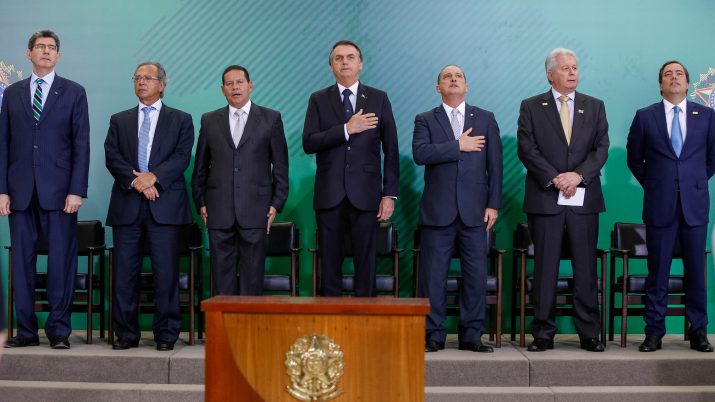
O ministro da Economia, Paulo Guedes, quer desestatizar o mercado de crédito e já fez duras críticas ao “dirigismo econômico” e às políticas de crédito do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e seus “campeões nacionais”.
Diversos estudos já mostraram os impactos negativos do crédito direcionado na economia, aquele determinado pelo governo, e mais um trabalho de pesquisadores da Universidade de São Paulo, Banco Central do Brasil e University of British Columbia mostrou que “a extinção dos programas de crédito direcionado geraria diversos efeitos positivos, como aumento do produto e da produtividade, redução de desigualdade e inclusão financeira”.
A disposição do governo em seguir acabando com essas distorções no mercado de crédito, aliada às perspectivas de reformas e melhor desempenho da economia, ajudam a explica o bom desempenho das ações dos bancos desde o período eleitoral no fim do ano passado.
Meia Entrada
O mercado de crédito no Brasil é dividido entre recursos livres e recursos direcionados, que são créditos que seguem lógicas de alocação e custo determinados pelo governo de plantão. Os mais conhecidos são os recursos do BNDES, o crédito imobiliário e o crédito agrícola.
Os dados mais recentes do BC, sobre novembro de 2018, mostram que o crédito soma R$ 3,2 trilhões no país, sendo R$ 1,715 trilhão no mercado livre e outros R$ 1,487 trilhão no crédito direcionado. O juro médio do crédito livre é de 37,9%, enquanto no direcionado a taxa cai a 8,3% ao ano.
Uma forma de entender as distorções desse modelo é pensar no conceito da meia entrada do cinema. Essa figura já foi usada pelo próprio BC e por outros economistas como Marcos Lisboa e Samuel Pessôa.
Leia Também
Quem tem acesso ao crédito direcionado paga meia entrada no mercado de crédito, ou seja, juros menores. Já o restante da população tem que pagar o equivalente ao ingresso inteiro e mais pouco. A lógica é simples, se tem alguém pagando menos do que deveria, tem alguém arcando com essa conta.
No mercado de crédito, a meia entrada é garantida aos empresários e pessoas que têm acesso ao crédito direcionado por serem de setores eleitos pelo governo, como os “campeões nacionais”, por serem “amigos do rei” ou por conseguirem fazer lobby no Congresso para ter essas vantagens constando em leis. A lógica é a de sempre: benefícios concentrados e custos difusos.
O estudo
No trabalho “Impactos do Direcionamento de Crédito Sobre a Economia Brasileira: uma abordagem de equilíbrio geral” os pesquisadores Gabriel A. Madeira, Mailliw Serafim, Sergio Mikio Koyama e Fernando Kuwer fizeram um intricado estudo para saber quais seriam os impactos da retirada do crédito direcionado.
As sofisticadas estimações matemáticas mostram aumentos do PIB, do número de empresários na população, do salário recebido pelo trabalhador, e redução na desigualdade de renda. Há também redução do juro para os demais tomadores de fora do crédito direcionado.
[captacao]
Segundo os autores, os maiores beneficiados pelos programas de direcionamento de crédito foram as empresas antigas, grandes e avessas ao risco. Eles notam que além de tais firmas serem capazes de obter crédito a taxas de juros mais altas no mercado privado, o acesso às menores taxas presentes nas linhas de crédito direcionado não se traduz em aumento de investimento por parte delas, mas sim em uma maior lucratividade. Está aí um exemplo de “perversa” transferência de renda.
Estudo anterior já tinha demonstrado que o BNDES selecionava firmas com alta capacidade de repagamento, assim como o sistema bancário privado. No entanto, também foram encontrados indício de favorecimento a empresas com maior conexão política, medida pela contribuição a campanhas eleitorais.
Segundo o estudo, cerca de 40% do crédito às empresas não é gerido em função dos mecanismos de mercado usuais, mas sim em atendimento a um vasto conjunto de normas e políticas governamentais. E há uma grande concentração, pois cerca de 18% das firmas formais são beneficiadas por empréstimos direcionados e essas empresas recebem cerca de 80% do total do crédito bancário a empresas.
Os pesquisadores também fizerem exercícios estimando variações nas políticas de direcionamento, avaliando os impactos de dar maior foco a empreendedores mais pobres ou mais produtivos. Conclusão: os ganhos seriam menores que a remoção dos programas de direcionamento.
Cabe a ressalva de que o estudo não necessariamente reflete a visão do Banco Central sobre o tema. A íntegra do trabalho está disponível aqui.
Bancos públicos x bancos privados
De volta aos números do BC, temos que os bancos privados caminham para fechar 2018 com a maior expansão de suas carteiras de crédito desde 2011. Já os bancos públicos devem amargar o terceiro ano de contração. Captando mudança de orientação ocorrida em 2016, no governo de Michel Temer.
Começando pelos bancos privados e olhando o comportamento em 12 meses, que ajuda a tirar volatilidade de curto prazo, o saldo de crédito registra uma alta de 11,7%, até novembro. O movimento de recuperação acontece desde julho de 2017, mas ganhou tração em março de 2018.
O crédito como um todo tem crescimento de 4,4% em 12 meses, somando R$ 3,2 trilhões ou 46,8% do PIB. Assim, 2018 caminha para se firmar como melhor ano para o mercado desde 2015 ao menos em termos nominais. Já que considerando a inflação, o mercado não tem crescimento real desde 2014.
Os bancos públicos seguem perdendo espaço, mas ainda respondem por R$ 1,65 trilhão do crédito, ou 52% do total. Essa fatia vem caindo depois de marcar 57% durante boa parte de 2016. Não por acaso ano em que se teve início uma reorientação na política de uso os bancos públicos como vetores do crescimento econômico. Olhando as variações em 12 meses, os bancos públicos, mostram retração de 1,6% até novembro. E não registram expansão de carteira nessa métrica desde agosto de 2016.
[captacao]
A queda é puxada pela carteira do BNDES, que encolhe 10,3% em 12 meses até novembro. No auge das políticas anticíclicas essa carteira crescia acima de 40%. O banco de fomento é o principal responsável pelo crédito direcionado no país, que recua 1,8% em 12 meses, enquanto o crédito livre total sobe 10,4%.
Tirando o BNDES do grupo de instituições públicas, conseguimos captar o comportamento agregado dos demais bancos estatais, como Banco do Brasil e Caixa. O que se observa é um movimento tímido, mas de recuperação. O saldo tem variação positiva de 2,2% em 12 meses até novembro, melhor leitura desde novembro de 2016.
Os dados do BC mostram que já há uma reorganização do mercado de crédito decorrente da decisão de deixar de fazer política anticíclica e parafiscal com ajuda dos bancos públicos, tomada no governo Michel Temer. O BNDES vem devolvendo parte dos R$ 500 bilhões que recebeu do Tesouro e deve acelerar a devolução de recursos.
Além disso, a Taxa de Longo Prazo (TLP) que substituiu a Taxa de Juro de Longo Prazo (TJLP) também mostra o efeito previsto e desejado de fazer as empresas buscarem recursos no mercado de capitais e a taxas de mercado. A TLP segue parâmetros de mercado (Notas do Tesouro Nacional Série B), enquanto a TJLP era arbitrada pelo governo, ficando, por vezes, em patamares muito distantes do custo de captação do Tesouro, gerando uma elevada conta de subsídios implícitos que era (e ainda é) arcada por todos nós para dar dinheiro barato aos "amigos do rei".
O que novo governo pretende é tornar o mercado de crédito cada vez mais focado em recursos livres e que direcionamentos e subsídios, para programas de casa própria e outros, constem no Orçamento, deixando claro para a sociedade que setores queremos beneficiar e a que custo.
 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS

