


Taxa de crédito imobiliário se aproxima do menor nível da história
Expectativa é impulsionada pela maior concorrência entre os bancos e pela retomada dos financiamentos da Caixa Econômica Federal neste ano

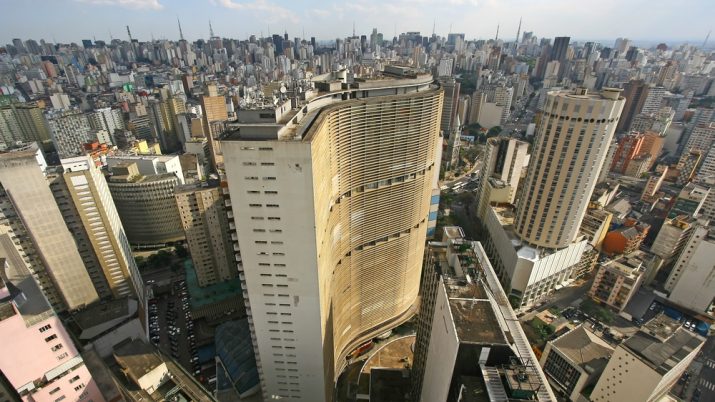
Com a inflação sob controle e a perspectiva de novos cortes nos juros básicos da economia até o fim do ano, a taxa cobrada de quem busca o crédito imobiliário caminha para o menor nível da história - o que pode ocorrer já em 2020, segundo analistas do setor.
Essa expectativa foi impulsionada pela maior concorrência entre os bancos e pela retomada dos financiamentos da Caixa Econômica Federal neste ano. O movimento já se reflete em alta de vendas e lançamentos.
A previsão de redução das taxas de financiamento imobiliário acompanha as quedas da Selic, os juros básicos, hoje em 6% ao ano. A maior parte do mercado financeiro prevê que a taxa caia para 5% ao ano até o fim de 2019, enquanto os mais otimistas falam em 4,75%.
Assim, o juro médio dos empréstimos para compra da casa própria ficou em 7,73% ao ano em junho, conforme dados do Banco Central (BC), que consideram financiamentos para pessoas físicas com recursos direcionados.
É um nível parecido com o de fevereiro de 2013, o mais baixo da série, quando estava em 7,69%. Naquela época, porém, a Selic foi cortada para 7,25% ao ano, em um movimento considerado "artificial" - tanto é que o juro baixo não durou muito tempo, e a taxa voltou a subir logo em seguida.
Leia Também
Lotofácil 3800 faz 2 novos milionários e ainda premia um bolão; Mega-Sena 3068 acumula e prêmio agora está em R$ 112 milhões
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
Agora, no entanto, o cenário é diferente: bancos e construtoras acreditam que um novo piso histórico nos juros do crédito imobiliário deverá acontecer naturalmente, graças ao ajuste fiscal em curso no País, à inflação baixa e à tendência de novos cortes na taxa Selic.
"Se o Banco Central confirmar a expectativa atual de baixar ainda mais a Selic, é natural que haja adequação das taxas de juros do financiamento", avalia o economista-chefe do Sindicato da Habitação de São Paulo (Secovi-SP), Celso Petrucci.
O setor estima que a redução de cada ponto porcentual nos juros básicos represente um desconto de 7% a 8% na parcela do financiamento, o que significa que ela passa a caber no bolso de mais consumidores. "Em São Paulo, são vendidos de 25 mil a 30 mil imóveis novos por ano. Em alguns anos, esse patamar poderia subir para 40 mil", estima o analista de mercado imobiliário do banco BTG Pactual, Gustavo Cambauva.
Também está no horizonte o novo modelo de crédito para a casa própria, que substitui a Taxa Referencial (TR), hoje zerada, pela inflação corrigida pelo Índice de Preços ao Consumidor Amplo (IPCA), em 3,22% nos últimos 12 meses até julho. O modelo deve entrar em vigor nos próximos dias, segundo o presidente da Caixa, e a expectativa do setor é que a mudança abra espaço para juros menores.
O copresidente da MRV Engenharia, Rafael Menin, diz acreditar que o mercado nacional poderia até dobrar de tamanho em dez anos, caso haja redução dos juros do financiamento associada ao crescimento sustentável do Produto Interno Bruto (PIB) e à estabilidade política.
"Em uma década, o mercado pode sair do patamar de produção de 600 mil imóveis por ano para um degrau de mais de um milhão de unidades por ano", calcula Menin. A construtora vem ampliando os negócios e espera chegar a 50 mil unidades lançadas neste ano.
A fisioterapeuta Thaís de Oliveira Braga, de 32 anos, e o marido, o funcionário público Fabio Barbosa Gomes, 38 anos, aproveitaram a queda nas taxas para comprar um apartamento para a família. "Tinha ouvido no rádio que este era o melhor momento dos juros imobiliários. Então, falei: Fabio, é agora."
Eles procuraram na internet um imóvel que se encaixasse no orçamento e escolheram um empreendimento na zona norte de São Paulo. No fim do mês passado, o casal deu uma entrada de R$ 160 mil e iniciou o processo de financiamento. O restante do valor do apartamento - o total é de R$ 300 mil - vai ser pago em 420 meses, com uma taxa de juros de 7,99%.
Crise lá fora
Apesar do cenário positivo para o setor, a perspectiva de uma nova crise econômica internacional, que se desenha no horizonte, poderia fazer com que o Brasil voltasse a subir a taxa Selic e, por consequência, a taxa cobrada no financiamento imobiliário aumentasse.
A crise internacional entrou no radar nos últimos dias, após uma sinalização de juros de longo prazo mais baixos nos Estados Unidos, o agravamento da guerra comercial entre americanos e chineses e a previsão de menor crescimento mundial.
O diretor de Economia da Anefac (associação que reúne executivos de finanças), Roberto Vertamatti, estima que se o cenário de crise internacional se confirmar, ela pode se refletir no Brasil, levando a uma desvalorização do real ante o dólar e a uma resposta do Banco Central no aumento dos juros.
Ele avalia que uma nova crise poderia ser particularmente ruim para o Brasil, em um momento em que o País começa a dar os primeiros sinais de recuperação. "A crise internacional poderia comprometer os resultados do PIB de 2020 e 2021."
Já o coordenador do MBA de gestão financeira da Fundação Getulio Vargas (FGV), Ricardo Teixeira, pondera que, embora possa haver mudança no cenário internacional, isso não deve ocorrer em menos de um ano.
Ele estima, portanto, que há uma janela para que os juros do financiamento fiquem mais baixos. "É mesmo um bom momento para financiar. Na pior das hipóteses, o consumidor terá até o ano que vem para aproveitar as taxas." ( Colaboraram Erika Motoda e Douglas Gavras).
*Com informações do jornal O Estado de S. Paulo e Estadão Conteúdo
 7 de outubro de 2026 - 17:52
NO FOGO CRUZADO DAS ELEIÇÕES
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
7 de outubro de 2026 - 17:52 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16 6 de outubro de 2026 - 19:28
ESTÁ VALENDO
Primeiro dia sem bets e R$ 1,3 bilhão em saldo: o prazo para a restituição das apostas on-line começará a correr
6 de outubro de 2026 - 19:28 6 de outubro de 2026 - 11:41
SD EXPLICA
O Brasil vai dar calote na dívida pública? Entenda os riscos para os títulos públicos do Tesouro Direto
6 de outubro de 2026 - 11:41 6 de outubro de 2026 - 8:00
PISOU NO FREIO
Quer vender seu carro? Mercado de usados já não paga como antes — e exige atenção aos elétricos
6 de outubro de 2026 - 8:00 6 de outubro de 2026 - 6:46
 6 de outubro de 2026 - 6:01
DE OLHO NOS BOLETOS
Inquilino não pagou o condomínio? Saiba quem responde pela dívida e o que pode acontecer com o morador inadimplente
6 de outubro de 2026 - 6:01 5 de outubro de 2026 - 14:21
CORRIDA CONTRA O RELÓGIO
Tem dinheiro esquecido nas bets? Faltam poucas horas para sacar antes do fechamento das plataformas
5 de outubro de 2026 - 14:21 5 de outubro de 2026 - 7:48
NO RETROVISOR
Mega-Sena acumulada se aproxima dos R$ 100 milhões e cola de vez na +Milionária
5 de outubro de 2026 - 7:48 4 de outubro de 2026 - 11:39
ELEIÇÕES 2026
Eleições 2026: como fazer sua ‘colinha’ para votar? Veja a ordem dos candidatos na urna
4 de outubro de 2026 - 11:39 4 de outubro de 2026 - 10:21
LOTERIAS
Lotofácil premia aposta solitária de São Paulo em R$ 1,83 milhão; veja o que aconteceu com a Mega-Sena e outras loterias
4 de outubro de 2026 - 10:21 4 de outubro de 2026 - 5:13
GÁS RENOVADO
Gás do Povo outubro 2026: veja critérios e como receber gás grátis do governo
4 de outubro de 2026 - 5:13 3 de outubro de 2026 - 17:24
O QUE BOMBOU
Chinelo-mule polêmico da Havaianas, o que falta para a Hapvida se recuperar e o fim da greve da Caixa: veja as mais lidas da semana
3 de outubro de 2026 - 17:24 3 de outubro de 2026 - 10:00
VEJA COMO VOTAR
Seu Dinheiro é finalista do Prêmio +Admirados da Imprensa de Economia, Negócios e Finanças 2026; veja como votar
3 de outubro de 2026 - 10:00 3 de outubro de 2026 - 5:08
PARA OS ESTUDANTES
Pé-de-Meia outubro 2026: veja quem recebe a sétima parcela e as datas de depósito
3 de outubro de 2026 - 5:08 2 de outubro de 2026 - 19:00
MOMENTO PROMISSOR
Recuperação do setor de shoppings anima BB Investimentos; veja por que Allos (ALOS3) e Multiplan (MULT3) tiveram preços-alvo elevados
2 de outubro de 2026 - 19:00 2 de outubro de 2026 - 16:30
INDECISÃO?











