


Bancos tiveram lucro recorde em 2018. Como você se sente com isso?
Resultado chegou a quase R$ 100 bilhões no ano passado, alta de 17,4%. Achou muito? Veja como a reforma da Previdência pode obrigar o setor a ir atrás de outras fontes de renda

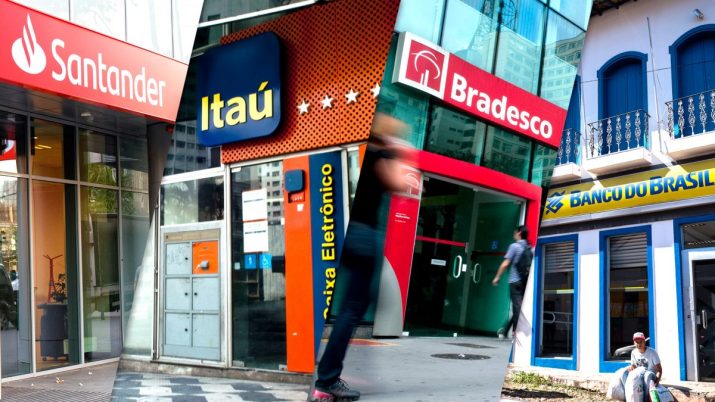
Se o leitor, como eu, tem acompanhado as discussões sobre a reforma da Previdência, atente para esse fato. Os bancos brasileiros fecharam 2018 com um lucro recorde de R$ 100 bilhões, ou R$ 98,5 bilhões para ser mais exato, alta de 17,4% sobre 2017.
O que uma coisa tem a ver com a outra? Aparentemente nada, ainda mais que problema é banco com prejuízo e não com lucro. Mas temos implicações políticas e uma pouco perceptível implicação prática que vermos mais abaixo.
No lado político, o número portentoso acompanhado do termo “recorde” vai servir de munição para aquelas infindáveis discussões e shows da oposição que temos visto na Comissão de Constituição e Justiça (CCJ) e que vai se repetir ao longo de toda a tramitação da reforma da Comissão Especial. Para parte dos nossos parlamentares não existe déficit e se existe, que os bancos e os ricos paguem por ele.
Para parte da oposição, os bancos “lucram demais” e sempre tirando vantagem dos pobres. No entanto, a questão não é tão simples assim. Correndo risco de ser taxado de “rentista” ou “vendido ao capital financeiro internacional”, vou tentar explicar (e não defender) como funciona esse lucro dos bancos.
Uma boa medida para saber se os bancos ou qualquer outro setor “lucra demais” (o que é uma incoerência em si, pois lucro é lucro) é olhar para o retorno sobre o patrimônio.
De forma simplificada, o banco “lucra milhões”, pois tem outros tantos milhões em patrimônio, dinheiro aportado para exercer essa função, coisa de R$ 800 bilhões.
Leia Também
Sob essa ótica, o retorno do setor, segundo o próprio Banco Central (BC), não se distância muito do observado em outros países emergentes. Essa métrica (RoE) fechou o ano em 15%, depois de marcar 13,6% em 2017 e 11,6% em 2016.
Outro ponto interessante é que essa melhora do lucro e do retorno tem pouca relação com as taxas de juros cobradas dos pobres, ricos ou remediados (que sim são elevadas). Mas com a melhora geral de ambiente econômico depois da forte recessão dos últimos anos.
O aumento do lucro e do retorno sobre o patrimônio, segundo explicou o diretor de Fiscalização do BC, Paulo Souza, vem de uma queda nas provisões, dinheiro separado pelos bancos para enfrentar possíveis e reais perdas com inadimplência.
Essas despesas chegaram a R$ 120 bilhões em meados de 2016 e passaram a recuar até chegar à casa de R$ 85 bilhões no fim do ano passado, em linha com a média histórica de 2012 a meados de 2015. Todos os dados estão no Relatório de Estabilidade Financeira (REF), divulgado hoje.
Então, a melhora no lucro dos bancos tem a ver com a queda nos calotes, o que é bom para a "sociedade".
Mas de onde vem os resultados?
Emprestar dinheiro para o público geral envolve risco, custos e “pouco lucro”. O resultado mesmo, o dinheiro grosso e fácil vem da monstruosa necessidade de financiamento do próprio governo, que gasta mais do que arrecada e tem de tomar emprestado no mercado.
Não por acaso, o presidente do BC, Roberto Campos Neto, tem falado que: "o mercado precisa se libertar da necessidade de financiar o governo e se voltar para o financiamento ao empreendedorismo".
Do estoque de cerca de R$ 5 trilhões em crédito, cerca de 44%, ou mais de R$ 2,3 trilhões, estão em títulos públicos, compulsórios e outras aplicações que rendem juros (aqui também estão títulos privados, mas eles não são relevantes). Olhando a dívida em mercado do governo, os bancos respondem por 22% dos R$ 3,7 trilhões, e as instituições de previdência (muitas delas ligadas a bancos), por 24,5%.
A segunda maior fatia do bolo de crédito, cerca de 32%, está com o crédito às pessoas físicas e aqui as principais modalidades são habitação, consignado e crédito para veículos, onde as margens não são as melhores.
Depois aprece o crédito para as empresas, com cerca de 24%. Fatia que já foi maior, mas vem caindo com a redução do BNDES, depois do fim da política de campeões nacionais, e de uma crescente participação do mercado de capitais, que se desenvolve com a queda da Selic e com fim da Taxa de Juros de Longo Prazo (TJLP), que era arbitrada pelo governo, e a criação da Taxa de Longo Prazo (TLP), que segue parâmetros de mercado.
Aqui, nossa conversa volta a falar com a Previdência, mas no lado pouco perceptível. Com um déficit de R$ 309 bilhões previsto para esse ano, advinha quem vai financiar a Previdência? Os bancos!
No fim dia, parte do lucro dos “bancões” é justificado pelo próprio déficit da Previdência, pois o governo precisa pegar dinheiro emprestado para pagar aposentadorias e pensões.
No limite, podemos lançar até uma campanha: “Se você não gosta de ver lucro bilionário nos bancos, apoie a reforma da Previdência”. Será a oposição e os demais "progressistas" abraçariam a causa?
Um alerta aos acionistas
Para o leitor que tem ações de bancos em sua carteira, o resultado apresentado é boa notícia, mostra um setor em firme recuperação. Mas o diretor do BC deu um recado claro:
“A rentabilidade dos bancos [15% do PL] não tem muito espaço para ser alterada. O lucro nominal cresce pelo aumento da carteira. O ganho que ocorreu com menor custo de captação e redução da inadimplência já se estabilizou”, disse.
Segundo Souza, para que o setor mantenha essa rentabilidade de 15%, terá de migrar para mercado de crédito que não é governo ou ampliar a oferta de linhas onde o spread e o risco são maiores.
Pelo lado da inadimplência e provisões, o diretor também afirma que não há o que melhorar muito mais. Sem novas medidas estruturais que elevem a recuperação de crédito e a qualidade das garantias, as despesas com provisões não devem recuar.
Souza lembrou que o governo e o BC estão tomando medidas nessa linha, como a duplicada eletrônica e o registro de recebíveis, mas que essas medidas ainda devem levar alguns anos para surtir efeito de forma plena.
Para dar um parâmetro, o diretor lembrou que de cada R$ 1 não pago, a recuperação média é de R$ 0,13 no Brasil, enquanto em outros países essa média é de R$ 0,75. Essa é a realidade histórica que não muda sem alteração na estrutura jurídica do mercado.
 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?

