


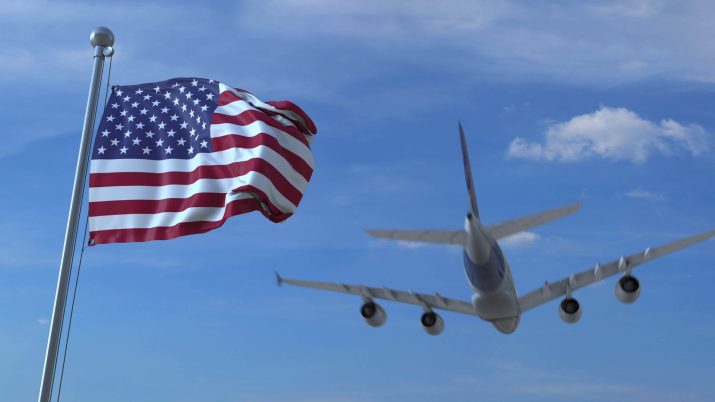
Aterrissagem suave ou pouso forçado? O que esperar da alta dos juros nos EUA
Entre 2008 e o final de 2016, as taxas básicas de juros foram mantidas entre 0 e 0,25% ao ano. Desde então, o Fed está elevando os juros, lentamente, e pode acelerar o passo.

Desde setembro de 2008, por ocasião da falência do banco Lehman Brothers, no auge da crise das hipotecas (subprime), até recentemente, o Federal Reserve (Fed), o banco central dos Estados Unidos, manteve uma política monetária expansionista.
Com essa prática, aliada ao socorro financeiro das duas maiores instituições particulares de crédito hipotecário, Fannie Mae e Freddie Mac, o Fed evitou uma crise financeira que poderia transformar uma recessão emergente em grave depressão como a dos anos 1930.
Outras providências foram tomadas no final do governo de George W. Bush e início do de Barak Obama, entre as quais empréstimos substanciais a gigantes da indústria automobilística como General Motors e Chrysler, para evitar uma sucessão de falências.
Entre 2008 e o final de 2016, as taxas básicas de juros (United States Fed Funds Rate) foram mantidas entre 0 e 0,25% ao ano. Como nesse período a inflação média anual americana foi de 1,7% (com uma máxima de 3,0% em 2011 e uma mínima de 0,1% em 2008), essas taxas eram na prática negativas.
Isso não é um fato tão incomum. Alguns países (tais como o Japão, a Suíça e a Suécia) chegaram a praticar taxas de juros abaixo de zero. Ou seja, os investidores pagavam para ter suas economias guardadas em bancos.
A partir de dezembro de 2016, o FOMC (colegiado do FED equivalente ao nosso Copom), percebendo a ameaça de uma inflação acima da meta, 2% ao ano, passou a elevar os juros, em doses homeopáticas como de praxe entre os bancos centrais. Foi para 0,5%, 0,75%, 1%, 1,25%, 1,5%, 1,75%, 2.00% e 2,25%.
Leia Também
O amigo leitor achou enfadonho e repetitivo o último parágrafo? Pois foi proposital de minha parte. Os bancos centrais trabalham assim. Monotonamente. Tanto nos cortes como nos aumentos de taxas, eles costumam usar esse tipo de escadinha, seja para cima, seja para baixo, até que seus objetivos sejam alcançados. Hoje sai mais uma decisão do Fed e a previsão é de manutenção da taxa - a alta está à caminho, mas só deverá sair no mês que vem.
Com a inflação anual americana medida pelo CPI (sigla em inglês para Índice de Preços ao Consumidor) estando atualmente em 2,3% e os títulos de 10 anos do Tesouro rendendo 3,17%, os investidores dos Estados Unidos estão conseguindo rentabilidade positiva em suas aplicações, o que não acontecia desde 2009. Pequena, mas positiva.
Durante o período de taxas reais negativas, a abundância de produtos importados, aliada a um aumento brutal da produtividade nos EUA, impediu que a inflação ultrapassasse os 2%.
Agora os fatores se inverterão. As medidas protecionistas de Donald Trump ocasionarão uma perda de produtividade. O quadro será agravado pelo aumento de preço dos bens e insumos importados (por causa das novas tarifas aduaneiras).
Para complicar as coisas (em termos de inflação), a economia americana está superaquecida.
Daqui a um mês, tudo indica que o Fed fará o quarto aumento de 25 pontos deste ano. Os outros quatro devem acontecer em 2019. Mas um dos integrantes do FOMC já ventilou a hipótese de dosagens de 50 pontos (meio por cento) se a pressão inflacionária persistir.
O que vai acontecer nos EUA?
Toda vez que um ciclo de crescimento chega ao fim, a reversão pode se dar de duas maneiras:
- Soft landing (aterrissagem suave). Aqui a taxa inflacionária para de subir, faz uma leve inflexão e começa a descer para níveis razoáveis, como os tais 2% da meta atual.
- Hard landing (uma espécie de pouso forçado). Essa costuma ser de doer. O mercado de ações sofre um crash, provocando pânico. Os investidores tentam sair ao mesmo tempo por uma porta estreita.
No segundo caso, o Fed costuma agir imediatamente reduzindo a taxa de juros em até um por cento de uma vez só. Foi o que aconteceu na Black Monday de 19 de outubro de 1987, apenas dois meses após Alan Greenspan ter sido nomeado pelo presidente Ronald Reagan para ser o chairman do Fed.
Já houve épocas em que taxas de juros altíssimas foram necessárias para acabar com níveis inflacionários obscenos, como ocorreu em 1980, quando a inflação chegou a 14%, por causa do aumento do preço do petróleo.
Foi preciso que o Fed, cujo chairman na época era Paul Volcker, elevasse os juros para 20%. Algo impensável quando se olha os patamares de hoje do juro americano.
Por enquanto, nada indica que o atual (e ligeiro) aumento do custo de vida vá terminar com um cavalo de pau desastrado. Pelo contrário: a política monetária está sendo conduzida com destreza.
Se for o caso de uma aterrissagem suave, poderemos ter uma breve recessão nos Estados Unidos, que afetará levemente o comércio mundial.
Até agora, ao que se sabe, nenhum volume expressivo de dinheiro migrou das bolsas para os títulos do Tesouro.
Como o Brasil vai sentir?
Para o Brasil, cuja economia não acompanhou o crescimento mundial dos últimos anos, se configurando em mais uma década perdida (a anterior foi a de 1980), qualquer surto recessivo da economia mundial, capitaneado pelos Estados Unidos, será maléfico.
O ideal para nós seria que a bolsa de valores de Nova York fizesse uma curva suave e começasse a descer lentamente. Aliás, é isso que parece estar acontecendo.
O pior seria o Dow Jones disparar tresloucadamente e fazer novas máximas. Nessa hipótese, qualquer pequeno incidente poderá provocar uma perda colossal num curto espaço de tempo.
Se for esse o caso, poderemos ter o fenômeno conhecido como fly to quality (fuga para a qualidade). Os investidores correm para o dólar e para os títulos do Tesouro americano.
Uma das economias mais afetadas seria a da China, nosso maior parceiro comercial e principal comprador de matérias-primas e produtos agrícolas brasileiros.
Aterrissagem forçada, o Brasil já fez. Basta olhar nossos pífios índices de crescimento dos últimos anos e o alto número de desempregados.
Precisaremos de muita habilidade para decolar, subir e atingir o nível de cruzeiro, o que se traduz por crescimento sustentável.
Já fizemos isso outras vezes. Infelizmente, com cada vez maior espaçamento entre um e outro período de fartura.
Os brasileiros estão cansados e pensando em soluções miraculosas num passe de canetada. Em economia, isso simplesmente não existe.
Últimas notícias
 18 de novembro de 2026 - 5:56
BRILHOU SOZINHA
Aposta simples fatura R$ 14,5 milhões na Quina 7170; Mega-Sena, Lotofácil e outras loterias acumulam
18 de novembro de 2026 - 5:56 17 de novembro de 2026 - 5:45
QUESTÃO DE ESTILO
Simplicidade ou teimosia? Lotofácil premia apostas feitas pela internet; Mega-Sena pode pagar R$ 34 milhões hoje
17 de novembro de 2026 - 5:45 16 de novembro de 2026 - 18:01
HORA DA MUDANÇA
Ajuste fiscal sem drama: André Esteves diz que Brasil se afoga em ‘copo d’água’ e vê solução ao alcance
16 de novembro de 2026 - 18:01 16 de novembro de 2026 - 14:31
IBOVESPA SOB PRESSÃO
É hora de vender Brasil, diz Morgan Stanley — mas banco ainda aposta na América Latina; veja as ações favoritas
16 de novembro de 2026 - 14:31 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00
