


Como aumentar o limite do cartão de crédito? Veja estratégias práticas que os bancos valorizam
Um limite maior pode trazer mais flexibilidade para compras, imprevistos e planejamento do mês; entenda o que ajuda a ganhar a confiança dos bancos

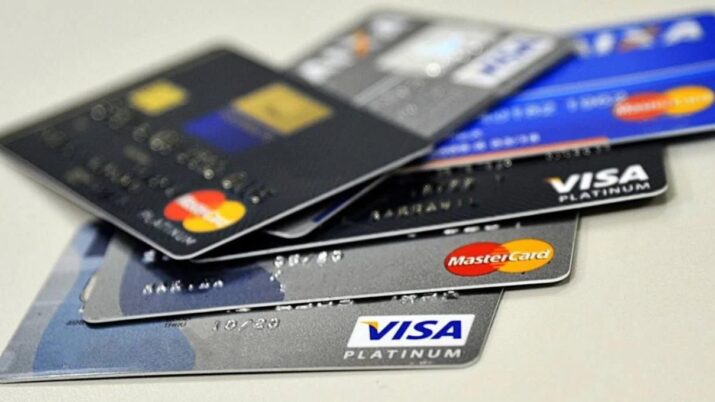
O cartão de crédito virou parte da carteira dos brasileiros. Seja para compras online, parcelamentos, emergências, acúmulo de milhas e até para organizar melhor os gastos do mês.
Segundo o Banco Central, o país superou os 253 milhões de cartões de crédito ativos em 2025, número maior que a população brasileira.
Ainda assim, existe um detalhe que separa o cartão cheio de benefícios do cartão frustrante: o limite disponível.
E esse limite não aumenta por sorte, simpatia ou boa vontade do gerente. Os bancos seguem critérios próprios para liberar mais crédito — e algumas estratégias práticas podem ajudar o consumidor.
Os bastidores do limite do cartão de crédito
O limite do cartão é, em essência, uma medida de confiança.
Quanto maior o valor liberado, maior o risco que o banco assume caso o cliente não pague a fatura. Por isso, as instituições financeiras analisam a capacidade de pagamento antes de ampliar o crédito disponível.
Leia Também
Entram nessa conta fatores como:
- Renda declarada;
- Score de crédito;
- Movimentações bancárias;
- Comportamento de uso do próprio cartão.
Em geral, o mercado evita que o limite total de crédito ultrapasse uma fatia muito grande da renda mensal do cliente, muitas vezes entre 30% e 70% da renda bruta, para reduzir o risco de superendividamento.
Também pesa o relacionamento com o banco. As chances de ter um limite maior aumentam em instituições em que o cliente concentra movimentações, recebe salário, investe e usa o Pix.
Por outro lado, alguns sinais podem travar o aumento. O uso frequente do crédito rotativo ou o parcelamento recorrente de faturas indicam dificuldades financeiras, exatamente o tipo de comportamento que os bancos evitam premiar com mais limite.
Estratégias práticas para aumentar o limite do cartão
Há alguns hábitos que estimulam o algoritmo do banco a liberar mais crédito no cartão.
O primeiro passo é o mais óbvio, e também o mais importante: pagar a fatura em dia, de preferência no valor total. Para o banco, esse é o sinal mais claro de uso responsável do crédito.
Outro ponto importante é manter a documentação de renda atualizada. Se você mudou de emprego, recebeu aumento, passou a ter renda extra ou declarou imposto de renda, vale atualizar essas informações no aplicativo ou atendimento do banco.
Aderir ao Open Finance também pode ajudar. Ao autorizar o compartilhamento de dados entre instituições autorizadas, o banco pode ter uma visão mais completa da sua vida financeira, especialmente quando o relacionamento com aquela instituição ainda é recente.
O pulo do gato também está em usar o cartão com mais frequência e concentrar compras em um único produto.
Se o cliente tem R$ 2.000 de limite, mas gasta apenas R$ 300 por mês, o banco pode entender que o teto atual já é suficiente. Realizar mais gastos no cartão — sem comprometer o orçamento — pode demonstrar necessidade real de um limite maior.
Mas há um equilíbrio: usar o cartão não significa estourar o limite todo mês. O ideal é mostrar recorrência, controle e capacidade de pagamento.
Limite garantido por investimento pode acelerar o aumento
Alguns bancos e fintechs oferecem uma solução mais rápida e direta para quem quer aumentar o limite: o limite garantido por investimento.
Funciona assim: o consumidor aplica um valor em uma “caixinha”, CDB ou produto semelhante, e esse dinheiro passa a servir como garantia para o cartão. Se investir R$ 1.000, o limite do cartão sobe em R$ 1.000.
A vantagem é que essa pode ser uma alternativa rápida para quem ainda não tem histórico suficiente, está reconstruindo o score ou quer concentrar crédito sem depender apenas da análise automática do banco.
Mas o cuidado continua valendo: limite maior não é renda maior. É apenas mais crédito disponível.
O que evitar ao pedir mais limite no cartão de crédito
Nem sempre o aumento acontece automaticamente. Em muitos casos, é preciso solicitar diretamente pelo aplicativo, internet banking ou atendimento do banco — de preferência com renda atualizada, bom histórico de pagamento e uso recorrente do cartão.
Mas insistir demais pode jogar contra. Pedir aumento toda semana, solicitar vários cartões ao mesmo tempo para “somar” limite ou simular crédito repetidamente pode ser interpretado como sinal de aperto financeiro.
O ideal é aguardar janelas de 3 a 6 meses para fazer novas solicitações; assim, o sistema tem tempo para registrar novas movimentações e somar pontos a seu favor.
Outro erro comum é usar 100% do limite todos os meses, especialmente quando isso vem acompanhado de pagamento mínimo, parcelamento de fatura ou uso do rotativo. Para o banco, esse comportamento não mostra necessidade de mais crédito; mostra risco.
No fim das contas, aumentar o limite depende menos de uma solicitação pontual e mais de consistência e disciplina.
Pagar contas em dia, manter dados atualizados e usar o crédito com controle são hábitos financeiros saudáveis que os bancos reconhecem e premiam na forma de limites mais altos e melhores oportunidades de crédito.
 9 de outubro de 2026 - 6:03
DEVO, NÃO NEGO...
Atrasou o financiamento? Saiba o que o banco pode ou não fazer e como renegociar para não perder o imóvel
9 de outubro de 2026 - 6:03 3 de outubro de 2026 - 14:00
Conteúdo Empiricus
Até IPCA+ 10,68% sem IR: Esse investimento ainda paga juros reais altos — e não se trata de nenhum título público
3 de outubro de 2026 - 14:00 2 de outubro de 2026 - 11:31
SD EXPLICA
Você pagou mais IPTU do que deveria? Veja como conferir e pedir o dinheiro de volta
2 de outubro de 2026 - 11:31 30 de setembro de 2026 - 17:30
RANKING DA CAPITAL PAULISTA
Aluguel de 50 metros em bairros cobiçados de SP custa a partir de R$ 1.876. Onde estão os mais baratos?
30 de setembro de 2026 - 17:30 29 de setembro de 2026 - 14:40
FINANÇAS PESSOAIS
Nem quem guarda dinheiro está no controle: pesquisa da Serasa revela os 4 perfis financeiros dos brasileiros
29 de setembro de 2026 - 14:40 25 de setembro de 2026 - 8:40
SONHO DISTANTE?
Quem torce pelo estouro de uma bolha para conseguir comprar imóvel em São Paulo pode esperar sentado, mostra estudo do UBS
25 de setembro de 2026 - 8:40 20 de setembro de 2026 - 7:38
APOSENTADORIA PRECOCE
Movimento FIRE: conheça a ‘fórmula’ de quem quer se aposentar aos 40 (ou antes)
20 de setembro de 2026 - 7:38 19 de setembro de 2026 - 13:38
O PREÇO DAS BETS
Mulheres viram novo alvo das bets: influenciadoras, renda extra e empoderamento estão no centro da nova estratégia das apostas
19 de setembro de 2026 - 13:38 18 de setembro de 2026 - 13:31
NOVAS REGRAS
Você recebe na conta-salário? O Pix vai ganhar uma função nova para você; veja o que muda
18 de setembro de 2026 - 13:31 18 de setembro de 2026 - 11:11
LEÃO MAIS ARDILOSO
Reforma tributária deixou planejamento patrimonial e sucessório mais complexo; veja os erros que podem ser cometidos agora
18 de setembro de 2026 - 11:11 16 de setembro de 2026 - 19:31
SELIC MENOR
Renda fixa: quanto rendem R$ 100 mil em CDB, LCA, Tesouro Selic e Poupança com os juros em 13,75%
16 de setembro de 2026 - 19:31 16 de setembro de 2026 - 18:09
QUERIDINHO DO MERCADO
ETF é o ativo que mais cresceu entre a pessoa física em um ano, mas ainda há travas para deslanchar. O que falta?
16 de setembro de 2026 - 18:09 11 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Você conhece a previdência privada? BTG Pactual oferece curso gratuito sobre o investimento
11 de setembro de 2026 - 14:00 11 de setembro de 2026 - 6:55
O PREÇO DAS BETS
O custo invisível das bets: apostar R$ 100 por mês pode tirar mais de R$ 13 mil do seu futuro
11 de setembro de 2026 - 6:55 10 de setembro de 2026 - 14:01
ÍNDICE PLANEJAR
Quem planeja melhor o dinheiro? Contas em dia e investimentos não bastam — e líderes do ranking podem te surpreender
10 de setembro de 2026 - 14:01 10 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Comprar à vista: O que você pode estar perdendo ao utilizar esta estratégia na compra de um imóvel ou carro?
10 de setembro de 2026 - 14:00 10 de setembro de 2026 - 6:02
QUEM PAGA A CONTA
Seu IPTU ou ITBI pode estar mais alto do que deveria: entenda as disputas legais em torno dos impostos municipais sobre imóveis
10 de setembro de 2026 - 6:02 8 de setembro de 2026 - 11:00
Conteúdo Empiricus
Renda extra: Analista abre carteira com 12 ativos para atravessar a volatilidade das eleições e juros altos em setembro
8 de setembro de 2026 - 11:00 8 de setembro de 2026 - 6:05
MUDANÇA NOS IMPOSTOS
Mudança no ITCMD em 2027 vai deixar o imposto sobre herança mais caro? Depende do estado. Veja os mais afetados
8 de setembro de 2026 - 6:05 7 de setembro de 2026 - 6:12
RENDA MENSAL MILIONÁRIA

