


O Itaú (ITUB4) está muito conservador para 2025? CEO revela por que o banco vai tirar pé do acelerador — mas sem abrir mão dos dividendos
Junto com balanço, banco anunciou proventos extraordinários e recompras de R$ 18 bilhões, além de bonificação em ações; mas guidance para este ano foi considerado tímido pelos analistas


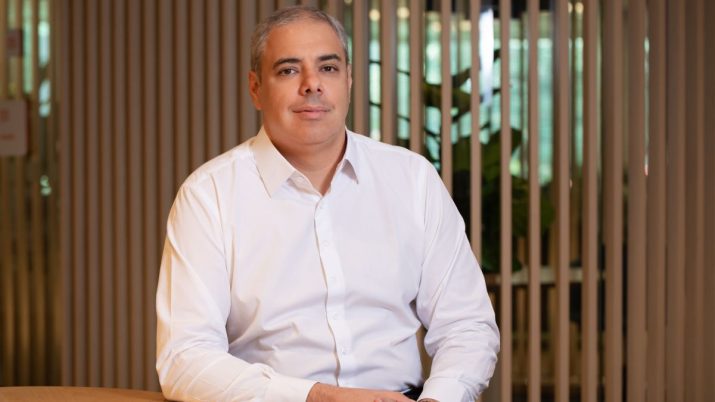
O Itaú Unibanco (ITUB4) divulgou na noite ontem (05) um balanço de 2024 sólido e sem grandes surpresas, em linha com o esperado pelos analistas do setor bancário. Mas talvez os anúncios mais aguardados fossem o valor dos dividendos extraordinários a serem pagos e o guidance (projeções) do banco para 2025.
Os acionistas devem ter ficado contentes com os R$ 18 bilhões de rendimentos anunciados, embora a cifra tenha ficado abaixo dos cerca de R$ 20 bilhões que muitas instituições financeiras esperavam.
A distribuição será dividida da seguinte forma: R$ 15 bilhões em proventos extras e R$ 3 bilhões em recompras de ações com posterior cancelamento dos papéis, totalizando um payout de 69,4%.
- Temporada de balanços: fique por dentro dos resultados e análises mais importantes para o seu bolso com a cobertura exclusiva do Seu Dinheiro; acesse aqui gratuitamente
Os detalhes sobre o pagamento dos dividendos, você confere na nossa matéria sobre o balanço do Itaú no 4T24. Já o programa de recompra abarcará 200 milhões de ações preferenciais (ITUB4), sem redução do capital social, e tem previsão de durar um ano, sendo encerrado em 5 de fevereiro de 2026.
Além disso, o banco anunciou ainda uma bonificação em ações de 10%, isto é, cada acionista receberá uma nova ação para cada 10 ações que possuir de cada classe (preferencial ou ordinária). A data-base para a bonificação será 17 de março de 2025, sendo as ações negociadas ex-direitos a partir de 18 de março.
A bonificação resultará na manutenção do valor dos dividendos mensais em R$ 0,015, gerando um aumento de 10% no valor recebido mensalmente.
Leia Também
De olho no guidance do Itaú (ITUB4)
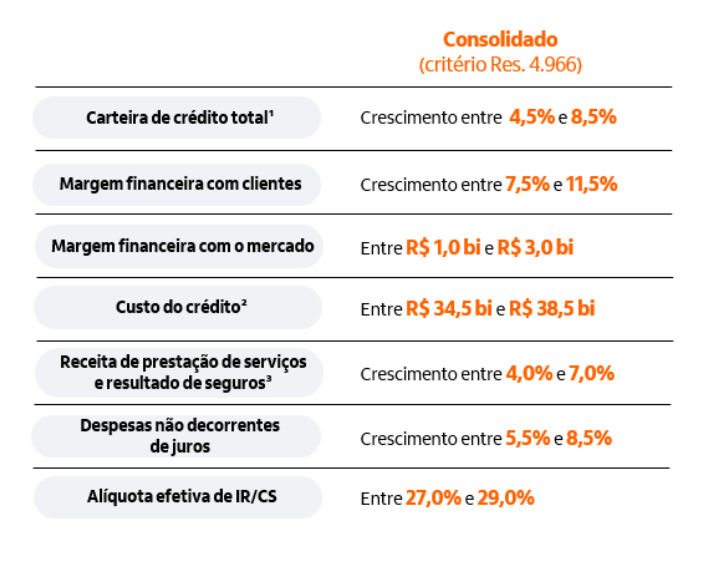
Hoje, porém, os analistas se debruçam não sobre o que se passou em 2024, mas nas perspectivas do banco para 2025. Nesse sentido, chama a atenção o conservadorismo do guidance, que prevê um crescimento de apenas 4,5% a 8,5% da carteira de crédito neste ano, após uma alta de 15,5% em 2024.
Outras linhas projetadas também evidenciam um certo "pé no freio": a margem financeira com o mercado deve ficar entre R$ 1,0 bilhão e R$ 3,0 bilhões, ante R$ 4,4 bilhões em 2024; e o crescimento da receita de prestação de serviços e seguros é projetado em 5,5% a 8,5%, ante uma alta registrada de 7,7% em 2024.
O lucro projetado pelo mercado a partir do guidance é de cerca de R$ 45 bilhões, em linha com o consenso de mercado, mas um pouco abaixo da projeção de R$ 45,7 bilhões das estimativas do JP Morgan, por exemplo, que projetava R$ 45,7 bilhões para 2025.
Veja os as projeções para 2025 divulgadas ontem pelo Itaú:
O Itaú está sendo excessivamente conservador em 2025?
"O banco nunca esteve tão bem para entrar em qualquer cenário, qualquer que seja ele." Esta frase e variações dela foram o mantra dos executivos do Itaú, inclusive o CEO, Milton Maluhy Filho, ao falar sobre os seus resultados de 2024 e projeções para 2025 a jornalistas e analistas nesta quinta (06).
Eles celebraram os resultados do ano passado e procuraram passar a ideia de que o banco está preparado para o que vier em 2025 — mesmo que o ano seja difícil.
E dadas as projeções macroeconômicas do Itaú para 2025, de fato o ano pode ser difícil: o departamento econômico do banco projeta uma desaceleração do crescimento do Produto Interno Bruto (PIB) para 2,2% neste ano, uma Selic em 15,75% em dezembro — acima das projeções do Boletim Focus e dos DIs futuros —, IPCA em 5,8%, desemprego em 6,8% e dólar em R$ 5,90.
"O guidance é a melhor informação disponível no momento em que fazemos nossos exercícios, mas é uma faixa, não um ponto. Em 2024, a gente começou num ritmo e terminou em outro. Estamos confortáveis com o guidance, dadas às expectativas para o cenário econômico", diz o CEO, Milton Maluhy Filho, durante a coletiva de impresa.
- VEJA MAIS: Onde investir em fevereiro? Analistas revelaram gratuitamente as principais recomendações de ações, FIIs, BDRs e criptomoedas para buscar lucros
De fato, o guidance de 2024 projetava um crescimento de 10,2% para a carteira de crédito no ano passado, o que foi superado com folga, com a alta de 15,5%.
Em seguida, Maluhy explicou que, se o cenário for mais benigno que o esperado, a capacidade de o banco reagir é muito grande, "principalmente porque fizemos uma modernização nas plataformas nos últimos anos."
Ele exemplifica com a descompressão no câmbio neste início de ano, o que tende a ter efeito benéfico sobre a inflação. "A Selic ao fim do ano pode ser até menor do que a que projetamos", disse. "Se houver oportunidade e a gente entender que o cenário mudou, nossa capacidade de reação é muito rápida", garantiu.
Questionado sobre o nível elevado de provisões (PDD) em um cenário em que a inadimplência do banco está nas mínimas históricas (2,4% ao fim de 2024), Maluhy explicou que se trata de uma antecipação do que pode vir a acontecer à frente, isto é, que o banco preferiu (e teve condições, dado o custo de crédito ainda confortável) não esperar a inadimplência crescer para fazer provisões.
Segundo o CEO do Itaú, a projeção do banco é que a inadimplência permaneça estável em 2025, com alguma volatilidade para cima, uma vez que os indicadores já estão no seu piso histórico.
Dividendos adicionais, não extraordinários
O Itaú evita dar muitas projeções para dividendos — segundo Maluhy, até para evitar a criação de expectativas.
Mas, com o ajuste do patrimônio do banco após o pagamento dos dividendos extraordinários anunciados, o banco vê novamente sua rentabilidade ficando acima de 20% em 2025 e deve continuar pagando de 27% a 30% do resultado aos acionistas.
"No fim de 2025, vamos olhar o índice de capital, o mínimo que queremos operar, como fizemos neste ano, para eventualmente fazer mais uma distribuição de dividendo adicional. Nossa intenção não é reter capital", diz Maluhy.
O CEO do banco, aliás, bateu na tecla do uso do termo "dividendo adicional" em vez de "extraordinário". Segundo ele, algo extraordinário é necessariamente pontual, deixando de ser extraordinário caso se torne recorrente — e o Itaú pagou os chamados "dividendos extraordinários" nos últimos dois anos.
Maluhy disse ainda que está cedo para fazer previsão de dividendos, mas que, olhando para o passado, já dá para se ter uma ideia do que pode ocorrer no futuro.
- Bancos tradicionais ou digitais: quem leva a melhor na temporada de balanços? Cadastre-se sem custos para conferir a divulgação de resultados em primeira mão
ITUB4 na bolsa e as visões dos analistas
Diante do guidance conservador e do balanço sem surpresas, o Itaú amanheceu em baixa na bolsa hoje. Por volta de meio-dia, as ações ITUB4 recuavam 0,44%, a R$ 33,96, enquanto o Ibovespa avançava 0,15%, aos 125.725 pontos.
O BTG Pactual considerou o resultado do 4T24 excelente, "um balanço sólido para enfrentar um 2025 desafiador", com métricas importantes melhores que as estimativas dos analistas do banco, como o ROE, despesas operacionais e os dividendos distribuídos no ano passado.
"O destaque do trimestre foi a qualidade dos ativos, com todas as métricas (NPLs, custo do crédito, índice de cobertura etc.) melhorando, o que coloca o banco em uma boa posição para iniciar 2025 com um balanço saudável", diz o relatório do BTG.
O BTG acredita que o Itaú continua altamente capitalizado, o que sugere que a tendência de payout elevado deve se manter em 2025, mas espera que o banco reduza seu apetite por risco diante de um ambiente macroeconômico mais incerto.
No entanto, os analistas dão um voto de confiança para o Itaú: "Vale destacar que, como os dividendos anunciados para 2024 vieram acima do esperado, e o guidance sugere uma queda de cerca 50% no ano na Margem Financeira com o Mercado (o que consideramos conservador, podendo haver um potencial de alta), acreditamos que a qualidade dos resultados esperados para 2025 pode ser um pouco melhor que o antecipado pelo mercado", dizem.
O BTG reiterou a recomendação de compra para ITUB4, que permanece como sua ação preferida no setor bancário.
O JP Morgan, por sua vez, já previa que as ações do Itaú poderiam cair no pregão de hoje, uma vez que as expectativas para o balanço eram muito elevadas, e os resultados vieram em linha.
Os dividendos extraordinários anunciados vieram abaixo das expectativas do banco, que eram de R$ 22,7 bilhões, mas a melhoria nas métricas de qualidade dos ativos foi elogiada, e o balanço foi considerado forte.
"Nós acreditamos que um guidance mais conservador em 2025 faz sentido num cenário macroeconômico mais desafiador", avalia o JP, que também tem recomendação equivalente à compra para a ação do Itaú.
 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO

