


STF pode levar o Leão a dar uma colher de chá para quem faz antecipação de herança por meio de doações em vida; entenda
STF irá decidir se cobrança de imposto de renda sobre a atualização do valor dos bens no adiantamento de legítima é constitucional ou não

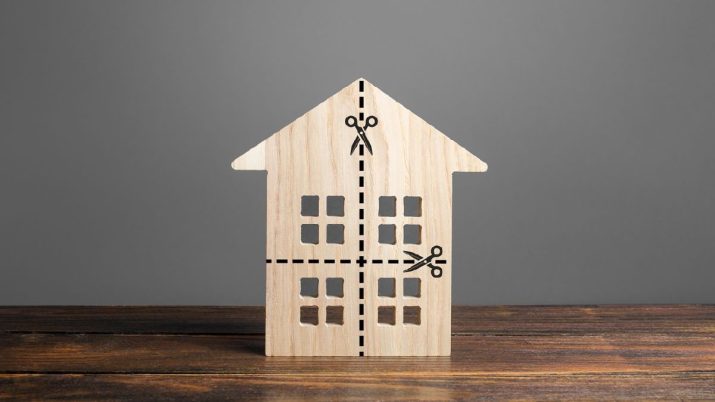
Muita gente se vale das doações em vida para evitar o inventário na transmissão dos bens aos seus futuros herdeiros. Essa antecipação de herança faz parte do chamado planejamento sucessório e sai mais em conta do que inventariar todo o patrimônio.
Tanto a transmissão de herança quanto as doações são isentas de imposto de renda, mas sujeitas a um tributo estadual chamado Imposto de Transmissão Causa Mortis e Doações (ITCMD). A diferença entre uma e outra em termos de custo está no fato de que um processo de inventário é bem mais caro do que uma escritura de doação.
Quem opta pelas doações em vida tem duas alternativas: transmitir o bem pelo seu custo de aquisição, isto é, o valor pelo qual ele já vinha sendo informado na declaração de imposto de renda do seu proprietário; ou atualizá-lo a valor de mercado, o que geralmente resulta numa transmissão por um valor maior que seu custo de aquisição.
- SAIBA MAIS: Deixou a declaração para última hora? Baixe o Guia do Imposto de Renda e veja como resolver isso de forma descomplicada
Neste último caso, é preciso recolher, além do ITCMD, também o imposto de renda sobre a diferença positiva entre o valor de transmissão (valor de mercado) e o valor original (custo de aquisição), pois esta é considerada ganho de capital. A alíquota costuma ser de 15%. Quando não há essa atualização a valor de mercado, não há incidência de IR.
Cada opção é indicada para uma situação familiar diferente, pois tem suas vantagens e desvantagens. Porém, num futuro talvez não tão distante, a atualização a valor de mercado pode se tornar imbatível, ficando vantajosa em qualquer situação, pelo menos nos casos de adiantamento de legítima.
Isso porque o Supremo Tribunal Federal (STF) irá julgar se essa cobrança de imposto de renda sobre o ganho de capital nos casos de adiantamento de legítima é constitucional.
Leia Também
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
Renda fixa: por que investir em Tesouro IPCA+ 8% se o CDI a 14% ao ano em tese paga mais?
Caso o tribunal decida que não, o IR não poderá mais ser cobrado nas transmissões realizadas a valor de mercado, pois o tema tem repercussão geral, isto é, a decisão do Supremo deverá ser seguida pelos demais tribunais.
Segundo a advogada de família Caroline Pomjé, sócia do escritório Silveiro Advogados, alguns tribunais já vêm considerando que não poderia haver cobrança de IR nesses casos.
“É por isso que agora o STF vai analisar se é possível que, além do ITCMD, incida ainda o imposto de renda sobre o ganho de capital, ou se na verdade este é um caso de bitributação”, explica a advogada.
O adiantamento de legítima
A antecipação de herança pode abarcar todo o patrimônio, apenas a metade disponível (aquela parte que o autor da herança pode destinar a quem bem entender por meio de doações em vida ou testamento) ou apenas a metade correspondente à legítima (parte do patrimônio destinado, por Lei, aos seus herdeiros necessários — descendentes, cônjuge e ascendentes).
Neste último caso, a antecipação de herança costuma ser chamada de adiantamento de legítima e deve respeitar a divisão legal, que impõe que, ao final da partilha, ao menos metade da herança (a legítima) tenha sido dividida igualmente entre os herdeiros necessários.
A decisão do STF diz respeito à constitucionalidade da incidência de imposto de renda sobre o ganho de capital no adiantamento de legítima especificamente.
O processo que deu origem à discussão, que teve sua repercussão geral reconhecida pelo Plenário Virtual da Corte, envolve um questionamento por parte da União de uma decisão do Tribunal Regional Federal da 4ª região (TRF-4), que não admitiu a incidência de IR sobre doações de bens e direitos aos filhos de um homem em adiantamento de legítima.
A União argumenta, junto ao STF, que a lei não prevê a tributação da doação em si, apenas da diferença positiva entre o valor de transmissão e o valor original dos bens, a qual constituiria ganho de capital.
Entretanto, o ministro Gilmar Mendes observou que não há jurisprudência pacífica do STF sobre a matéria, havendo precedentes tanto pela inconstitucionalidade da tributação nesses casos, por acarretar bitributação em relação ao ITCMD, quanto no sentido de que, na antecipação de legítima, não há acréscimo patrimonial disponível para incidência de IR.
E outros tipos de transmissão por doação e herança?
A princípio, a decisão do STF irá se concentrar nos casos de adiantamento de legítima, mas pode ser que o entendimento dos ministros se estenda para outros tipos de doação, como a antecipação de herança que envolve a parte disponível do patrimônio, ou mesmo para a própria transmissão de herança em inventário.
Afinal, hoje os herdeiros também têm a prerrogativa de, na partilha, determinar que a transmissão dos bens seja feita a valor de mercado, com recolhimento do IR sobre o ganho de capital, quando houver.
Por que atualizar — ou não — os bens a valor de mercado nas transmissões por herança ou doação?
A atualização do valor dos bens a preço de mercado em uma transmissão por herança ou doação é vantajosa, hoje em dia, quando se acredita que o donatário ou herdeiro pode vir a querer vender o bem algum dia.
Ao fazer a atualização, antecipa-se o pagamento de pelo menos parte do IR devido sobre o ganho de capital, diminuindo o fardo do donatário/herdeiro na venda futura.
Se na hora da venda o bem tiver se valorizado um pouco mais, será necessário recolher imposto sobre um valor menor; caso o bem não se valorize mais, não haverá mais IR a pagar.
A transmissão pelo custo de aquisição costuma ser feita quando o donatário ou herdeiro não tem qualquer intenção de se desfazer do bem. Aí não precisa pagar IR algum.
Caso o STF decida pela inconstitucionalidade da cobrança de IR na atualização de bens em adiantamento de legítima, ao menos nesses casos a atualização passará a ser sempre vantajosa.
A decisão, entretanto, ainda não tem prazo para ocorrer, e o Supremo precisará determinar também a partir de quando ela será válida.
VEJA TAMBÉM: Imposto sobre doações e heranças vai ficar mais caro? Entenda as mudanças previstas para o ITCMD
 19 de janeiro de 2025 - 8:00
MANDE SUA PERGUNTA!
Me separei, saí de casa, e meu ex continuou morando no imóvel; mas ele manteve o contrato de aluguel em meu nome e deixou dívidas
19 de janeiro de 2025 - 8:00 12 de janeiro de 2025 - 8:00
O LEÃO JÁ ESTAVA DE OLHO
De taxação do Pix a golpe pelo WhatsApp, monitoramento financeiro da Receita gerou muita fake news; mas como de fato afeta você?
12 de janeiro de 2025 - 8:00
15 de dezembro de 2024 - 8:00
MANDE SUA PERGUNTA!
Perdi uma oportunidade de investimento por erro da corretora de valores, tenho direito a alguma compensação?
15 de dezembro de 2024 - 8:00 23 de novembro de 2024 - 8:00
MANDE SUA PERGUNTA!
Tenho uma previdência privada e pus minha filha como dependente; quando eu morrer, ela poderá sacar o dinheiro sem passar por inventário?
23 de novembro de 2024 - 8:00
17 de novembro de 2024 - 8:00
MANDE SUA PERGUNTA!
Aposentadoria por invalidez garante o perdão de dívidas? Minha esposa está inadimplente e quero resolver a situação
17 de novembro de 2024 - 8:00 10 de novembro de 2024 - 8:55
MANDE SUA PERGUNTA!
Vivo com uma pessoa que ainda é casada no papel com outra; posso ter problemas na futura herança?
10 de novembro de 2024 - 8:55 3 de novembro de 2024 - 8:00
RESGATE OU RENDA?
7 mudanças na previdência privada que podem tornar a opção por renda na aposentadoria mais atrativa que os resgates
3 de novembro de 2024 - 8:00 27 de outubro de 2024 - 7:55
MANDE SUA DÚVIDA!
A dama e o vagabundo: quem está no Serasa suja o nome do cônjuge? Saiba quando a relação com um inadimplente pode se tornar uma cilada
27 de outubro de 2024 - 7:55 20 de outubro de 2024 - 8:00
Mande sua dúvida!
Dá para excluir um filho da herança? Veja quando é possível deserdar ou favorecer herdeiros
20 de outubro de 2024 - 8:00 13 de outubro de 2024 - 8:00
MANDE SUA PERGUNTA!
Sempre soube que meu marido bancava uma amante, mas descobri que também lhe doou bens; tem como tirar dela estes ‘presentes’?
13 de outubro de 2024 - 8:00 5 de outubro de 2024 - 8:00
Atendimento personalizado
Planejador financeiro certificado (CFP®): como o ‘personal do bolso’ pode te ajudar a organizar as finanças e investir melhor
5 de outubro de 2024 - 8:00 28 de setembro de 2024 - 8:00
Mande sua dúvida!
Minha mãe tem uma casa de R$ 1 milhão e é divorciada do meu pai; quando ele morrer, meus meios-irmãos podem herdar o imóvel?
28 de setembro de 2024 - 8:00 21 de setembro de 2024 - 8:00
Mande sua dúvida!
Descobri tarifa ‘oculta’ em uma conta-corrente inativa e agora estou devendo ao banco. Consigo reverter essa cobrança?
21 de setembro de 2024 - 8:00 14 de setembro de 2024 - 8:00
Remuneração variável
Quem recebe stock options (opções de ações) como parte da remuneração no trabalho deve passar a pagar menos imposto de renda
14 de setembro de 2024 - 8:00
7 de setembro de 2024 - 8:00
Mande a sua pergunta!
Usucapião: quando é possível obter, como impedir e como retirar invasores de um imóvel
7 de setembro de 2024 - 8:00
31 de agosto de 2024 - 8:00
Mande sua pergunta!
Fiz uma dívida de imposto de renda em Portugal e retornei ao Brasil; posso ser impedida de entrar na Europa novamente?
31 de agosto de 2024 - 8:00 24 de agosto de 2024 - 8:00
É hora de trocar?
Seus dólares antigos podem ser recusados? Saiba o que fazer com as cédulas mais velhas que sobraram das viagens
24 de agosto de 2024 - 8:00 17 de agosto de 2024 - 7:50
Mande sua pergunta!
É possível vender um imóvel sem a concordância de um dos proprietários?
17 de agosto de 2024 - 7:50 10 de agosto de 2024 - 8:00
Planejamento sucessório











