


BTG Pactual (BPAC11) pode saltar 40% em 2025 e ainda pagar bons dividendos, diz JP Morgan — mas há outros bancos na mira dos analistas
BTG e outro gigante do setor bancário são escolhas populares entre os investidores, que hoje preferem ações com rendimentos elevados com proventos ou com menor risco de queda de lucros


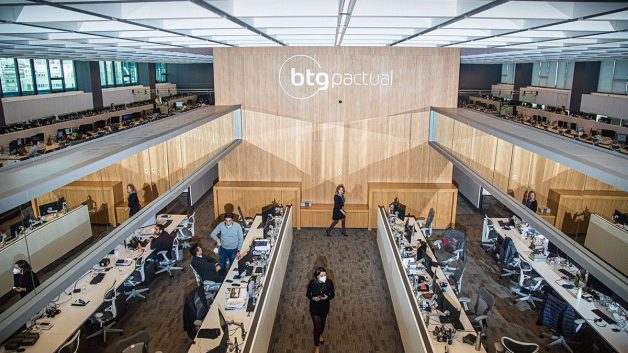
Apesar de o BTG Pactual (BPAC11) ter renovado recordes de lucro em 2024, esse sentimento não se traduziu na performance na bolsa brasileira. Os papéis do banco tiveram um desempenho pior que o Ibovespa no ano passado, com queda superior a 26%. Mas, na visão do JP Morgan, o tombo do bancão abriu uma oportunidade.
Para os analistas, esse é o ponto de entrada que estava faltando para quem quer investir em uma ação de qualidade, que paga bons dividendos e com potencial robusto de valorização nos próximos meses.
O JP elevou a recomendação para o BTG de neutro para “overweight” — equivalente a compra —, com preço-alvo de R$ 38,00 para dezembro de 2025. A cifra implica uma valorização de 37% em relação ao último fechamento.
“Na nossa visão, o múltiplo atual de 7,3 vezes o preço/lucro (P/L) estimado para 2025 oferece um bom ponto de entrada para uma empresa que triplicou seus lucros desde 2019”, afirmaram os analistas.
Por trás do otimismo com o BTG Pactual (BPAC11)
É verdade que o BTG não se encaixa no perfil típico de ações de alto rendimento de dividendos, e que parte de suas receitas, como o crédito corporativo, tende a ser mais exposta a fatores macroeconômicos.
Ainda assim, o banco elevou a representatividade das linhas mais defensivas no balanço, como gestão de ativos e gestão de patrimônio, que agora correspondem a mais de 40% das receitas totais.
Leia Também
Além disso, o BTG tem ganhado participação em diferentes produtos — e, na visão dos analistas, a recente onda de atividades de fusões e aquisições (M&A) sugere oportunidades à frente.
“Embora nem sempre perfeito, acreditamos que o BTG possui um histórico majoritariamente positivo nesta área — e alguns investidores o percebem como uma ação para todos os momentos.”
Apesar de não ser considerado exatamente uma barganha, já que hoje negocia a 1,9 vez o valor patrimonial reportado, o BTG tem aumentado o valor patrimonial rapidamente, o que faz os analistas acreditarem que a empresa negocie a um múltiplo de P/VPA (valor de mercado sobre o patrimônio líquido) semelhante ao do Itaú já neste ano.
Apesar das condições macroeconômicas mais apertadas no Brasil em 2025, o JP Morgan prevê que a lucratividade do BTG continue a avançar e que os múltiplos se alinhem aos do Itaú, com um retorno sobre patrimônio líquido (ROE) ligeiramente superior e menor payout.
No entanto, há um risco crescente de reinvestimento para manter a rentabilidade alta.
“Embora o BTG tenha maior potencial de crescimento, ainda mantemos ITUB4 como nossa principal escolha, considerando seu retorno total, diversificação de lucros, menor custo de capital (CoE) e menor risco de queda do lucro por ação”, disseram os analistas.
BTG tem maior potencial de crescimento — mas não é o favorito
Segundo os analistas, os investidores hoje preferem ações com rendimentos elevados com proventos (dividend yield) ou com menor risco de queda de lucros, como Itaú (ITUB4), BTG (BPAC11) e Banco do Brasil (BBAS3).
Para o banco, enquanto Itaú e BTG são escolhas populares, outros bancos enfrentaram menor demanda, com discussões centradas em desafios da curva de juros e do ciclo de crédito.
O Nubank, por exemplo, é geralmente evitado pelos investidores locais devido a preocupações com o crescimento mais lento de empréstimos e qualidade de ativos.
“Antes dos resultados do 4T24, preferimos posições em Itaú e BTG, mas acreditamos que o Banco do Brasil tem mais espaço para superar ao longo do ano”, disseram os analistas.
Hoje, a ordem de preferência do JP Morgan no setor financeiro é: Itaú (ITUB4), Banco do Brasil (BBAS3), Santander Brasil (SANB11) e, por fim, o Bradesco (BBDC4).
- VEJA MAIS: Itaú e BB Seguridade são as principais indicações do BTG Pactual no setor financeiro em 2025 – veja a tese completa dos papéis e outras 27 ações para atravessar este ano
Veja as teses de investimentos do JP Morgan para os grandes bancos da B3
Itaú (ITUB4) - “Overweight” (compra) - preço-alvo de R$ 39,00
No caso do Itaú (ITUB4), o JP Morgan também tem recomendação correspondente a compra, com preço-alvo de R$ 39,00 para o fim deste ano — uma alta potencial de 27% frente ao fechamento anterior.
Negociando a 6,6 vezes o preço-lucro estimado para 2025, o valuation do Itaú é considerado “muito atraente”, pois se aproxima de patamares vistos pela última vez no final do governo Dilma.
O banco também possui um alto rendimento de dividendos, de cerca de 9%, e um ROE superior a 22%.
Para os analistas, o Itaú está bem preparado para enfrentar pressões de capital — basicamente, em uma posição melhor que a maioria dos pares.
“Acreditamos que o Itaú tem sido o banco brasileiro mais proativo em ajustar seu modelo de negócios ao ambiente econômico mais desafiador dos últimos anos. Adicionalmente, acreditamos que a forte criação de valor, sustentada por uma receita operacional superior à dos pares, continuará a ser um fator positivo.”
Banco do Brasil (BBAS3) - “Overweight” (compra) - preço-alvo de R$ 31,00
O Banco do Brasil (BBAS3) é um nome com o qual o JP Morgan está otimista para 2025, já que uma Selic mais alta costuma ser positiva para margens, que o agronegócio deve atingir um ponto de inflexão em 2025 e que a fase de transição regulatória do IFRS deve proporcionar alívio de capital.
Além disso, é uma ação de beta elevado — isto é, com maior sensibilidade às mudanças nos retornos do mercado — no caso de mudanças no cenário.
“Embora alguns investidores estejam preocupados com a possibilidade de o governo eventualmente usar o Banco do Brasil para intervenção econômica, notamos que, negociando a 3,5 vezes o P/L e com dividend yield de 11%, parece que esse risco já está parcialmente precificado, apesar de a governança ter melhorado nos últimos anos.”
O preço-alvo de R$ 31,00 fixado pelos analistas para dezembro de 2025 implica uma alta de 28% contra o último fechamento.
Santander (SANB11) - “Overweight” (compra) - Preço-alvo de R$ 32,00
Para o JP Morgan, o Santander e o Bradesco devem ser os dois nomes mais negativamente expostos à Selic elevada em termos de margem financeira líquida.
No entanto, os analistas preferem as units SANB11, uma vez que a empresa já possui uma rentabilidade superior ao custo do capital próprio e tem desacelerado o crescimento de crédito antes dos demais – algo positivo em um ciclo de crédito.
O preço-alvo para as units SANB11 para dezembro deste ano corresponde a uma valorização potencial de 34% em relação ao fechamento passado.
Bradesco (BBDC4) - Neutro - Preço-alvo de R$ 14,50
Apesar de o valor de mercado do Bradesco ser o mais baixo desde dezembro de 2015, hoje em torno de R$ 114 bilhões, muitos investidores permanecem shorteados nos papéis BBDC4 — ou seja, operam vendidos e apostam na queda das ações na B3.
Além disso, o JP Morgan destaca dois pontos de preocupação:
- A rentabilidade medida pelo ROE (Retorno sobre o Patrimônio Líquido) permanece abaixo do custo de capital próprio; e
- A recuperação do bancão pode ser desacelerada pelo aperto da Selic e pelo ciclo econômico.
Mesmo com a visão mais conservadora, os analistas ainda preveem um potencial de retorno de 29% das ações até o fim de 2025 em comparação com as cotações do fechamento passado.
 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292

