


O Brasil vai virar a Turquia? Veja por que você deveria ter títulos indexados à inflação na carteira (e agora é uma boa hora de comprar)
Estudo da TAG Investimentos analisa se a inflação brasileira pode se descontrolar, mas o juro real ficar negativo, como ocorre no país europeu

A Turquia tem hoje uma das maiores taxas de juros nominais (50%) e de inflação (em torno de 70%) do mundo. E como se pode ver, a política monetária do país não é restritiva, dado que seus juros reais (a diferença entre os dois indicadores), são negativos.
No Brasil, a Selic está em 10,50%, ainda um patamar restritivo, mas a inflação vem dando sinais de estar controlada. O que preocupa os mercados por aqui é o risco fiscal, com a necessidade de o governo cortar gastos, o que ele reluta em fazer ao mesmo tempo em que clama por uma taxa de juros mais baixa num cenário de crescimento econômico.
Nesse cenário, haveria chance de o Brasil acabar “virando” uma Turquia, isto é, com uma política monetária frouxa enquanto assiste a uma escalada inflacionária?
A gestora TAG Investimentos publicou, nesta quinta-feira (18), um relatório onde analisa a possibilidade de este sombrio futuro ser o destino do Brasil. O relatório assinado pelo CIO da casa, André Leite, parte de uma afirmação feita recentemente por “um gestor de fundos multimercado” de que o Brasil estava “no caminho de virar uma Turquia”.
Leite supostamente se refere a uma entrevista dada recentemente por Márcio Appel, sócio e gestor da Adam Capital, em que ele disse que o Brasil “está caminhando na direção da Turquia”, no sentido de que aqui, como no país europeu, a inflação tende a acelerar (e será crescente ao longo do tempo), e os juros subirão com atraso.
Na ocasião, Appel se mostrou pessimista com a política fiscal do governo Lula, pois acredita que o ajuste que deveria ser feito não virá.
Leia Também
- Analista recomenda títulos que podem render bem mais do que o IPCA e do que CDI. Baixe o relatório gratuito aqui.
O Brasil vai virar a Turquia?
Logo no início do relatório, Leite diz que a afirmação “não para de pé em um exame minimamente atento.”
Em primeiro lugar porque, diferentemente da Turquia, o Brasil não tem problemas nas contas externas, não correndo o risco de uma desvalorização cambial da mesma magnitude que a lira turca, uma vez que temos mais de US$ 300 bilhões em reservas e nossas contas externas são equilibradas.
“Em segundo lugar, temos um sistema político onde o establishment atua como uma mola: não nos deixa avançar muito em reformas, mas quando a coisa azeda, também não nos deixa pular no abismo”, diz o CIO da TAG no relatório.
Ele cita o exemplo recente de quando o presidente Lula autorizou cortes de gastos e sinalizou compromisso com o arcabouço fiscal como consequência de um “enquadramento” do “establishment político e econômico”.
“Mesmo em um cenário onde Lula esticasse as cordas, as consequências em termos de desemprego, inflação e insatisfação popular fariam com o seu governo tivesse vida curta, não indo além de 2026. Ou eventualmente até antes, como no caso de Dilma. Já tivemos essa experiência”, afirma Leite.
O CIO da TAG frisa ainda o papel que as contas externas ruins têm em dinâmicas econômicas como as da Turquia e da Argentina. “Você ter as contas externas equilibradas (isto é, não há falta de dólares), mesmo em um cenário fiscal ruim, te dá algum tempo e tranquilidade de corrigir os rumos fiscais sem crises cambiais rápidas e fulminantes”, diz.
Onde investir se o Brasil virasse a Turquia (ou a Argentina)?
Mesmo considerando o cenário Turquia improvável, a TAG admite que esse tipo de lembrança incomoda e “nos faz repensar o status imbatível dos investimentos pós-fixados no CDI”. Afinal, num ambiente de juro real negativo, investimentos atrelados à taxa básica de juros não preservam seu poder de compra, pois perdem da inflação.
Nesse sentido, quais seriam os investimentos que atuariam como portos seguros em um cenário de inflação descontrolada e juros nominais elevados, porém inferiores aos índices de preços? A gestora elenca três:
- Dólar, que se valorizaria muito num cenário como esse;
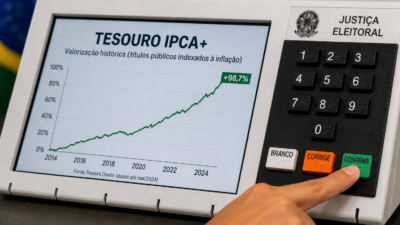
- Títulos públicos indexados à inflação (Tesouro IPCA+), que garantem juro real positivo, isto é, um ganho já conhecido e fixado acima da inflação no vencimento;
- Ativos reais, como imóveis e ações, que nessas escaladas inflacionárias preservam seu poder de compra. A TAG lembra inclusive que o Merval, principal índice de ações da Argentina, acompanhou a inflação do país por todos esses anos.
Numa hipótese de acontecer algo como ocorreu na Argentina, com o índice de preços oficial sendo manipulado pelo governo, aí o dólar seria realmente a melhor pedida, enquanto os títulos Tesouro IPCA+ falhariam em proteger da inflação. Ativos reais também seriam capazes de continuar protegendo o poder de compra.
Lembrando que se a inflação subir demais, a partir de um certo ponto a tributação dos títulos públicos indexados ao IPCA faz com que o retorno do papel também não seja capaz de vencer a inflação, como mostramos nesta outra matéria. Para situações assim, investimentos atrelados à inflação, mas isentos de IR, seriam mais adequados.
- Baixe AGORA o nosso guia especial "Onde Investir no 2º semestre" e descubra onde estão as melhores oportunidades para o resto do ano.
A regra de bolso se aplica: agora é um bom momento para comprar títulos indexados à inflação
E quando colocar Tesouro IPCA+ na carteira? No mesmo relatório, a TAG faz um estudo que confirma que a regrinha de bolso do mercado financeiro – compre quando o juro real estiver a 6% ou mais e venda quando estiver a 4% ou menos – tem respaldo na realidade.
Os títulos indexados à inflação pagam uma taxa prefixada mais a variação de um índice de preços. E quanto maior a taxa prefixada, menor o preço do título, e vice-versa. Assim, quando as taxas estão mais elevadas, os papéis estão mais baratos, fazendo mais sentido comprar do que quando as taxas estão baixas e os preços altos – momento em que seria mais propício vender e realizar o lucro antes do vencimento.
“Como todo investimento, quanto mais barato se paga, maior é a margem de segurança e maiores são as chances de sucesso”, diz o relatório da TAG.
Leite lembra que o IMA-B – índice de mercado que acompanha o desempenho dos preços de uma cesta de títulos públicos indexados à inflação – e suas variantes têm desempenho histórico acima do CDI, do IHFA (índice de multimercados) e bem acima do Ibovespa.
Segundo o CIO da TAG, um dos motivos (ocultos) da boa performance do IMA-B sobre as outras classes de ativos é que o mercado subestima a inflação realizada um ano à frente, em média em 0,9% ao ano.
Assim, se à primeira vista o investimento em Tesouro IPCA+ não se mostra interessante, as surpresas inflacionárias acabam fazendo com que o desempenho dos títulos também surpreenda positivamente.
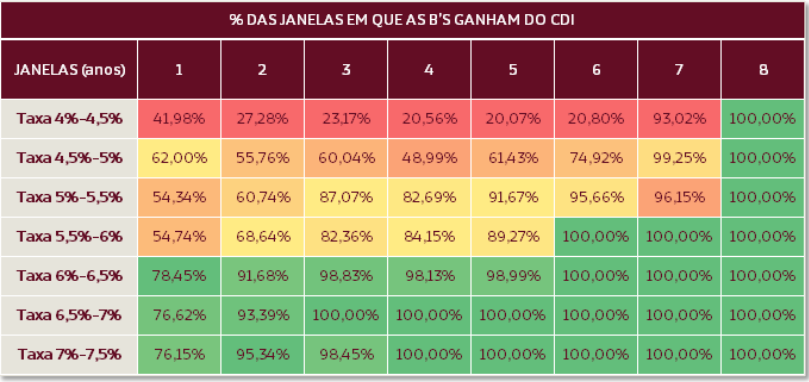
O estudo da TAG mostra as probabilidades de sucesso de acordo com o nível de taxa que se investe nos títulos indexados à inflação. Assim, foram analisadas as médias das taxas praticadas pelos vértices disponíveis desses papéis em janelas móveis de 1 a 5 anos desde 2006. Com isso, foram medidos os percentuais dessas janelas que batem o CDI por preço de compra.
Em seguida, a TAG analisou o percentual de tempo em que o investimento em Tesouro IPCA+ esteve acima do CDI.
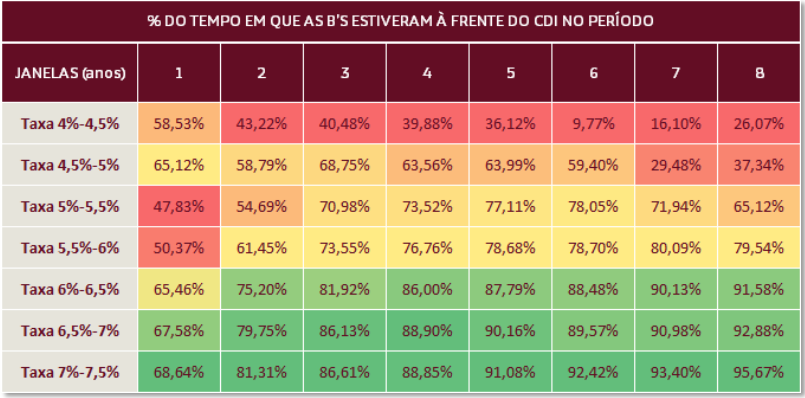
A conclusão foi que os títulos indexados à inflação que têm uma taxa prefixada de 6% ao ano ou mais tendem a ganhar do CDI, seja medindo o percentual de janelas temporais ou o percentual de tempo em que ficam acima da taxa básica de juros. E tudo isso com a correção pela inflação, que o CDI não tem.
Além disso, a probabilidade de bater o CDI aumenta quanto maior for o período de alocação – de fato, os títulos indexados à inflação são normalmente indicados para objetivos de prazos maiores.
Nesse sentido, no momento atual os títulos Tesouro IPCA+ se mostram bastante atrativos. Todos os vencimentos disponíveis no Tesouro Direto hoje em dia estão pagando acima de 6% ao ano mais IPCA.
O investidor só precisa ter estômago para aguentar as oscilações de preços, pois altas nos juros futuros tendem a desvalorizar esses papéis, fazendo com que ele veja um desempenho negativo na carteira.
“Historicamente, compras feitas nestes pontos (como agora) são o plantio de períodos futuros de bom desempenho, naturalmente desde que o investidor tenha o sangue frio de suportar a volatilidade e a marcação a mercado que estes momentos trazem. Via de regra os bons pontos de compra são períodos turbulentos e voláteis”, diz o CIO da TAG.
VEJA TAMBÉM: OS FUNDOS DE RENDA FIXA COM DUPLA ISENÇÃO DE IR: UMA CONVERSA SOBRE FI-INFRAS
 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO

