


Cenário positivo para celulose: Suzano (SUZB3) continua favorita da XP, mas outras duas ações do setor também ganharam recomendação de compra
Corretora avaliou que os preços da celulose se estabilizaram nos últimos meses e explica por que está otimista em aumentar a exposição ao setor

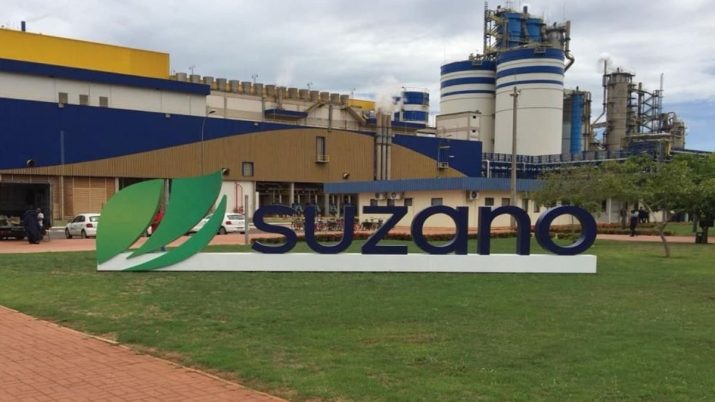
Apesar de ter registrado prejuízo contábil no segundo trimestre de 2024, a Suzano (SUZB3) vinha sendo a única recomendação de compra da XP Investimentos quando o assunto é papel e celulose. Mas isso mudou nesta quinta-feira (17): embora ainda seja a top pick da corretora, SUZB3 agora tem companhia.
Em novo relatório, a XP elevou a recomendação para as ações de Klabin (KLBN11) e Irani (RANI3) de “neutro” para “compra”, inspirada pelos ventos favoráveis no mercado de celulose. E, claro, reiteraram a “compra” dos papéis da Suzano, a favorita da corretora.
Os analistas da XP lembram que, assim como em outras commodities, os preços da celulose são cíclicos, e a incerteza quanto à magnitude e até quando pode durar uma queda é a principal preocupação dos investidores. No entanto, com as recentes indicações de estabilização de preços, a corretora está otimista e aumentou a exposição ao setor.
Segundo a XP, essas indicações apontam para uma estabilização e um cenário positivo de preços no curto prazo, dadas as condições de oferta e demanda no futuro.
Os analistas acreditam que essas condições se tornarão “mais apertadas” devido à baixa disponibilidade de terras e altos custos de chips de madeira, o que deve limitar a expansão da capacidade de produção na China e pode ser uma boa oportunidade para as empresas.
- Não é PETR4: Petróleo mais caro pode aumentar receita desta empresa nacional que é uma das 10 melhores para se investir agora; veja qual
Suzano (SUZB3): “top pick” bem posicionada
Embora as três empresas tenham recomendação de compra, a XP acredita que a Suzano está bem posicionada para capitalizar um potencial ponto de inflexão no ciclo da celulose.
Leia Também
“Além disso, com o fluxo de caixa incremental significativo após a ramp-up do Cerrado, vemos indícios, como recompra de ações e aquisições estratégicas menores, mitigando a percepção deteriorada de alocação de capital após os rumores sobre a aquisição da IP”.
Vale lembrar que a tentativa da Suzano de adquirir a International Paper não deu certo, mas a companhia não desistiu de outras oportunidades — mesmo que menores — nos Estados Unidos, como a compra da empresa de embalagens Pactiv Evergreen, por R$ 110 milhões.
Outra justificativa para que a ação da Suzano seja a favorita da corretora é o preço que o papel está sendo negociado na bolsa.
Segundo a XP, SUZB3 está com múltiplos descontados, e calculam um Fluxo de Caixa Livre (FCF) de 12% para 2025 e de 15% para 2026, dinheiro que pode se transformar em dividendos aos acionistas no futuro.
Com isso, a XP tem recomendação de compra para SUZB3, com preço-alvo de R$ 85 para 2025, um potencial de valorização de 55% em relação ao fechamento anterior.
Veja mais: má notícia pode fazer esta ação valorizar até 48%, segundo analistas do BTG Pactual
Por que a XP recomenda a compra das ações de Klabin (KLBN11) e Irani (RANI3)
Assim como a Suzano, a Klabin (KLBN11) também se beneficia da perspectiva positiva dos analistas da XP para os preços da celulose, além do desempenho da própria empresa no negócio de papel e embalagem.
O preço-alvo para as ações KLBN11 é de R$ 27 para os próximos 12 meses, um potencial de valorização de 33% sobre o fechamento anterior.
“Além disso, após a aquisição de Caetê e considerando a ramp-up [aumento] dos projetos em andamento , esperamos que a redução da alavancagem e a expansão do Ebitda [Lucro antes de juros, impostos, depreciação e amortização] sustentem nosso potencial de valorização, sem mudanças significativas nos múltiplos de avaliação”, afirma a XP.
Já em relação à Irani (RANI3), a companhia também se beneficia de um ambiente de demanda doméstica melhor para papelão ondulado, dada a sua total exposição ao mercado de embalagens brasileiro, na avaliação dos analistas da XP Investimentos.
Segundo a corretora, os custos da Irani estão mais altos, o que limita as melhorias nos lucros da empresa no curto prazo. Por outro lado, os analistas esperam que o ambiente de demanda positiva para embalagens e o aumento na produção da plataforma Gaia sejam os principais motores de crescimento nos lucros da empresa nos próximos anos.
Com uma queda de 27% no acumulado do ano, as ações da Irani também estão atraentes, na visão dos analistas, que calculam um preço sobre lucro (P/L) de 9,9 vezes em 2025 e de 8,1 vezes em 2026 para os papéis RANI3. Nesse cenário, o preço alvo para a ação é de R$ 9,50, equivalente a um potencial de alta de 26% em relação ao fechamento anterior.
“Preferimos estar concentrados em empresas de alta qualidade de execução”, diz a analista Larissa Quaresma; veja as 10 ações que compõem seu portfólio atual
Últimas notícias
 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37
