


Hoje tem Copom: o que esperar do Banco Central e da bolsa após a provável volta da Selic aos dois dígitos
A alta da taxa básica de juros vai continuar, mas o tom contracionista das últimas reuniões de política monetária se aproxima de seu limite

Entramos no mês de Carnaval já com uma reunião do Comitê de Política Monetária (Copom) do Banco Central na cara do gol.
Será o primeiro encontro de nossa autoridade monetária em 2022, marcando provavelmente um dos últimos comitês em que haverá uma continuidade do tom contracionista imposto desde o começo de 2021.
Em dezembro do ano passado, o Copom voltou a avaliar cenários alternativos, mas optou por manter o ritmo, sinalizando outro movimento de mesma magnitude neste início de ano.
Taxa Selic deve ir a 10,75% ao ano
Com isso, pelo menos por enquanto, a conjuntura ainda demanda que o BC dê sequência ao aperto monetário, elevando em 150 pontos-base a taxa Selic, conforme o contratado no último Copom, levando-a para 10,75% ao ano — voltamos aos dois dígitos depois de mais de quatro anos.
Atenção ao comunicado
O ponto de atenção reside, portanto, no comunicado que acompanha a decisão.
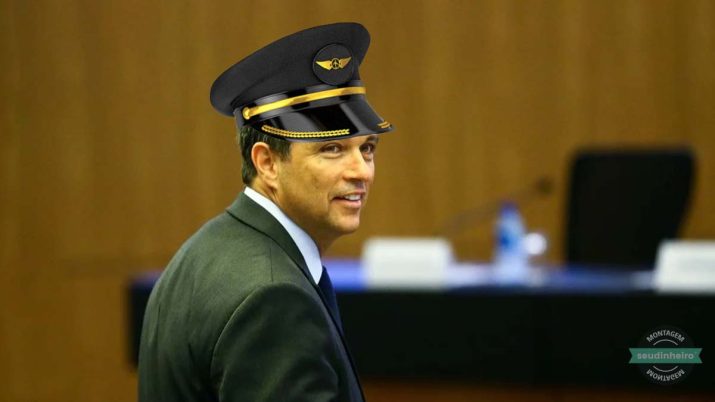
Apesar de estarmos próximos do fim do ciclo, não se sabe ao certo o quão longe Roberto Campos Neto pretende levar a política monetária do país; isto é, não se sabe o mês no qual o processo de elevação da Selic se encerrará ou até mesmo qual a taxa terminal. Atualmente, entende-se como mais provável um patamar entre 12% e 12,5%.
Leia Também
Neste caso, as próximas reuniões até maio podem guardar mais duas elevações, de modo a levar a taxa de juros de maneira mais gradual ao patamar vislumbrado. Contudo, isso não é certeza, ao menos não ainda.
Dessa forma, se faz de extrema importância a compreensão do tom de RCN, de modo a termos maior previsibilidade em relação aos próximos passos de política monetária.
Tom contracionista deve começar a ser atenuado
Em função das sucessivas revisões para a inflação em 2022, que promete ficar acima do teto da meta novamente, e do balanço de riscos no âmbito doméstico (quadro fiscal e eleitoral, por exemplo) e internacional — este último relacionado com o processo de aperto monetário nos países desenvolvidos, em especial nos EUA, e a assuntos geopolíticos —, a percepção geral é de manutenção de um tom contracionista neste próximo comunicado, ainda que marginalmente mais leve que os anteriores.
Talvez o mais importante seja a combinação de uma inflação acima de 5% neste ano com um Federal Reserve, nos EUA, mais hawkish (contracionista).
Em busca de uma âncora
Em relação ao primeiro ponto, o IPCA subiu para 5,38% em 2022 pela mediana do consenso, cada vez mais distante do teto da meta de inflação deste ano (3,5%) e acima do teto da banda superior.
A desancoragem das expectativas de inflação preocupa a autoridade monetária e a faz atuar de maneira cada vez mais enfática; afinal, acabamos de sair de um ano com inflação acima de 10%. As sucessivas revisões para cima das projeções contidas no relatório Focus exacerbam este problema, indicando potencialmente fatores mais estruturais na inflação do anteriormente prevíamos.
Já em relação ao segundo ponto, um discurso mais duro no exterior pode dar margem para que o BC brasileiro siga pelo mesmo caminho sem tanta preocupação. Ou seja, podemos seguir apertando a nossa política monetária, em linha com o que outros pares globais têm feito, ainda que seja bem sabido que o Brasil se antecipou ao início do processo de elevação de juros já no ano passado.
E qual é o problema?
Controlar a inflação tem um custo.
Com o mercado ainda aguardando os dados econômicos de dezembro, o consenso de crescimento do PIB em 2021 está em 4,49%, enquanto o consenso de 2022 repousa em 0,30% — este número é a mediana das expectativas do mercado, que já conta com players prevendo recessão neste ano, muito em função dos juros de dois dígitos. Isto é, o crescimento deste ano está já sob forte pressão.
Diferentemente dos EUA, em que faz parte do mandato informal do Fed a busca por um mercado de trabalho saudável, o Brasil pode se dar ao luxo de privilegiar em sua política a estabilidade do poder de compra da moeda. De qualquer forma, porém, é inegável que, ao subir os juros, o BC se preocupa com o estrago na economia que possa gerar e nas consequências fiscais de serviço da dívida que pode proporcionar.
Tudo considerado, ainda entendo como provável que o BC mantenha o ritmo de alta de 150 pontos-base na reunião desta semana, conforme indicado pelo comunicado de dezembro.
Adicionalmente, acredito que seu comunicado, que acompanha a decisão, ainda será duro, mas marginalmente mais relaxado frente ao que havia transmitido anteriormente. Em outras palavras, podemos ter mais uma contratação da ordem de 100 pontos base para a próxima reunião.
Gosto sempre de utilizar o seguinte gráfico para entender os ciclos monetários:

São quatro estágios:
- reflação, com queda dos juros;
- recuperação, positivo para as ações;
- superaquecimento, com alta da inflação; e
- estagflação, que estamos entrando agora.
Estamos saindo do superaquecimento, com alta dos juros, e entrando na estagflação de 2022. O racional é de que o crescimento provoca inflação, que força a autoridade monetária a subir os juros, movimento que gera uma recessão e, consequentemente, uma desinflação.
O contexto não é trivial, de fato. Temos ainda cenários alternativos menos prováveis:
- Cenário mais hawkish (duro com a inflação): alta de 150 pontos-base e contratação de mais 125 pontos; e
- Cenário mais dovish (leve com a inflação): alta de 150 pontos-base e contratação de mais 75 pontos.
Os dois contextos são menos prováveis, mas poderiam gerar uma digestão mais dolorosa por parte do mercado, como movimentação mais agressiva na curva de juros, que provocaria provavelmente um ajuste na Bolsa, ao menos no curto prazo. Como vemos os dois cenários alternativos como de menor chance, foco no inicialmente apresentado aos leitores.
Quem ganha com o movimento atual na bolsa
O movimento atual ainda é positivo para nomes da economia tradicional e muito descontados. Para a primeira metade do ano, ainda gosto dos players de commodities, como petróleo, mineração e siderurgia. Algumas empresas com duration mais curta (fluxo de caixa no presente) e associadas às teses de valor também podem ser interessantes, como os bancos tradicionais muito baratos.
Complementarmente, cíclicos domésticos que ficaram para trás na segunda metade de 2021, como indústria e varejo, com destaque especial para o de moda, também têm espaço. Me afastaria de tudo que tem precificado muito crescimento, como empresas de tecnologia, ao menos em um primeiro momento.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04
 14 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como os grandes investidores buscam ganhar com o trade eleitoral, o império de bolos de R$ 800 milhões, e a última pesquisa eleitoral: o que ler hoje
14 de setembro de 2026 - 8:06 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS
O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
8 de setembro de 2026 - 8:13 7 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O Brasil pode dar calote na dívida, a agenda de inflação e o que mais mexe com seu bolso hoje
7 de setembro de 2026 - 8:19 4 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O FII do mês com desconto e qualidade, as oportunidades de investimento em bancos, o caso Master no STF: o que ler hoje
4 de setembro de 2026 - 8:19 4 de setembro de 2026 - 7:02
SEXTOU COM O RUY
O cenário está cada vez mais difícil para os bancos, mas ainda existem boas oportunidades para investir
4 de setembro de 2026 - 7:02 3 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O back to basics na bolsa, o quebra-quebra corporativo e o que mais mexe com o mercado hoje
3 de setembro de 2026 - 8:18 2 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Quem está por cima, e quem está por baixo?
2 de setembro de 2026 - 20:00 2 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO











