


O Copom já encerrou o aperto monetário – e isso deixa os ativos brasileiros em situação única no mundo; entenda
Se por aqui o ciclo de alta de juros já terminou, em outros países ela está apenas começando - e isso é bom para os ativos brasileiros nos médio e longo prazos

Chegamos a mais uma reunião do Comitê de Política Monetária (Copom) do nosso Banco Central (ela começa hoje e será encerrada amanhã, depois do fechamento mercado).
E qual é a boa notícia dessa vez?
Que o Brasil, diferentemente das demais economias centrais, já encerrou o ciclo de aperto monetário e pode se dar ao luxo de não se defrontar com a incerteza de mais ou menos juros neste momento.
Além disso, a nossa situação também explica um pouco das movimentações recentes do real. Como saímos de 2% de Selic para 13,75% ao ano, o juro real brasileiro se tornou novamente considerável, colocando o país no mapa do carry trade mais uma vez.
Abaixo, podemos ver as recentes trajetórias dos juros e do câmbio.

Duas coisas devem ser devidamente notadas. Até a pandemia, vivemos um processo de redução de juros de 14,25% até 2% ao ano, o que possibilitou o último bull market de ativos locais, entre 2016 e 2019.
Ao mesmo tempo, os últimos 18 meses foram muito ruins para as nossas ações, considerando a agressividade do aperto.
Leia Também
Ao mesmo tempo, nossa moeda até se valoriza contra o dólar em 2022, enquanto outras moedas, inclusive as consideradas fortes, sofrem com relevantes desvalorizações.
Apesar de um cenário externo difícil, com potencial de desaceleração global e novas altas de juros nos EUA, além de incertezas locais em relação às eleições presidenciais, as expectativas sobre o câmbio são bem consistentes.
Dois pontos importantes:
- i) a moeda brasileira já passou por um processo de desvalorização relevante nos últimos 10 anos e de muita volatilidade de 2020 para cá; e
- ii) o processo eleitoral ainda poderá se mostrar um desafio na reta final do ano, apesar de não ser o cenário base, com possibilidade (ainda que baixa) de questionamento do resultado eleitoral, o que poderia gerar instabilidade.
Os juros elevados foram um dos responsáveis pela força do real nos últimos quase 10 meses e, em termos estruturais, não há motivo para duvidar desse desempenho (juros reais elevados podem fazer mágica).
Como dissemos, porém, o ciclo de aperto acabou. A nossa vantagem é que em outros países ele apenas começou.
Para a reunião de outubro, podemos esperar uma manutenção dos juros em 13,75% ao ano, com reafirmação de que a Selic deverá se manter elevada por mais tempo.
Até quando a taxa de juro vai ficar nesse nível?
Não entendo que seja razoável pensar em mais juros nos próximos meses, mas o discurso do Banco Central no comunicado que acompanha a decisão deverá se manter cauteloso em relação às expectativas de inflação — o BC enfatizou que pode retomar o ciclo de aperto se o processo de desinflação não prosseguir conforme o esperado (apesar do meu entendimento ser de que isso seja apenas o comunicado).
Dessa forma, os juros devem se manter elevados até pelo menos o segundo semestre de 2023, quando começarem a reduzir a Selic gradualmente. Isso deverá se tornar mais claro nos próximos meses, com definição do processo eleitoral, apresentação de um plano fiscal para os próximos anos e diluição do ruído inflacionário em 2023.
- COMBO DAS ELEIÇÕES: essas 3 opções de ações são as mais recomendadas para você buscar lucros durante as eleições, independente do cenário. Libere seu acesso à estratégia completa e gratuita neste link.
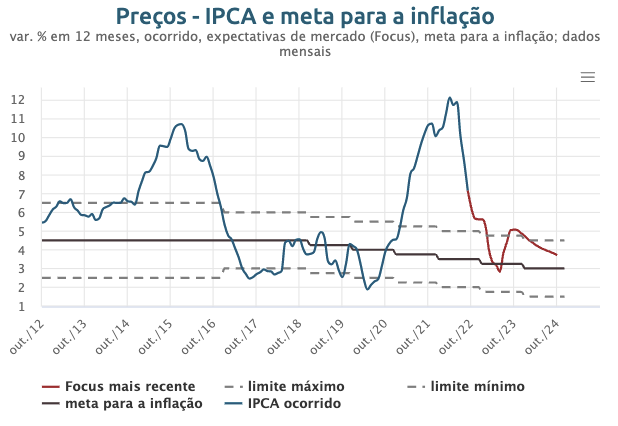
No Boletim Focus desta semana, vemos mais uma vez as expectativas de inflação para 2022 convergindo para baixo, de 5,62% para 5,60% neste ano. O mesmo acontece na margem para as expectativas de 2023 e 2024.
Vale notar que o BC está trabalhando com a ancoragem das expectativas e conversão para a meta em 2024, muito por conta do recente fator desinflacionário brasileiro, que tem data para acabar.
Abaixo, note como estamos convergindo rapidamente para as bandas de aceitação de nossa autoridade monetária, mas que haverá um repique em 2023.
O que seria ele?
A volta dos impostos sobre os combustíveis. A incerteza sobre as renúncias fiscais faz com que o BC não trabalhe com o ano que vem, mas só com o seguinte.
Bancos centrais não podem perder o foco agora
Por isso, ainda estamos longe de pensar em cortes por aqui, até mesmo porque a atividade está robusta (devemos crescer mais de 2,75% no ano), há incerteza fiscal para os próximos anos e o contexto internacional é muito complexo, talvez o mais difícil em 30 anos, desde a queda do Muro de Berlim — o conflito Rússia-Ucrânia permanece longe de qualquer solução rápida, o cenário econômico na Europa permanece bastante frágil, o mercado de trabalho dos EUA continua apertado e a China está mais estranha do que nunca, com a "reeleição" de Xi Jinping para mais um mandato.
Considerando, portanto, o contexto e o histórico brasileiros é importante ancorar novamente as expectativas de inflação ao longo do tempo.
A inflação é costumeiramente um fenômeno local, mas a atual é uma movimentação global relevante.
Ainda que no mundo e até no Brasil ela dê sinais de desaceleração, as autoridades monetárias não podem perder o foco neste momento.
A parte boa é que, em um segundo momento, quando começarmos a precificar o início da queda dos juros, teremos espaço para um novo grande ciclo de valorização dos ativos brasileiros, que estão em posição única de vantagem no mundo.
Com isso, apesar de nossas dificuldades e incertezas, ainda há espaço para otimismo com os ativos locais a médio e longo prazos.
 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET

