


Quais ações de empresas em recuperação judicial podem valer o risco?
Companhias nessa condição costumam ter ações baratas e que oferecem enorme potencial de ganho; os riscos, no entanto, são imensos

Uma das máximas do mundo dos investimentos é a de que quanto maior o risco, maior o retorno. E se há uma classe de ativos arriscada na bolsa, é a das ações de empresas em recuperação judicial — uma condição que, na maioria dos casos, antecede a falência.
Não são poucas as companhias de capital aberto que estão nesse estado: atualmente, 20 integrantes da bolsa encontram-se em situação financeira crítica. A mais famosa delas é a Oi, cujo processo se arrasta desde 2016 e já foi alvo de inúmeras contestações por parte dos credores.
Além da tele, há outras 19 empresas com ações negociadas na B3 que estão em recuperação judicial. São elas:
- Bardella (BDLL3);
- Eternit (ETER3);
- Fertilizantes Heringer (FHER3);
- Gradiente (IGBR3);
- Hotéis Othon (HOOT4);
- Inepar (INEP4);
- João Fortes Engenharia (JFEN3);
- Lupatech (LUPA3);
- MMX (MMXM3);
- PDG Realty (PDGR3);
- Pomifrutas (FRTA3);
- Renova Energia (RNEW4);
- Refinaria Manguinhos (RPMG3);
- Sansuy (SNSY5);
- Saraiva (SLED3);
- Tecnosolo (TCNO4);
- Teka (TEKA4);
- Viver (VIVR3); e
- Wetzel (MWET3).
Todas essas ações têm um ponto em comum: sofreram um intenso processo de desvalorização desde o anúncio da recuperação judicial, passando a ser negociadas a uma fração do preço anterior.
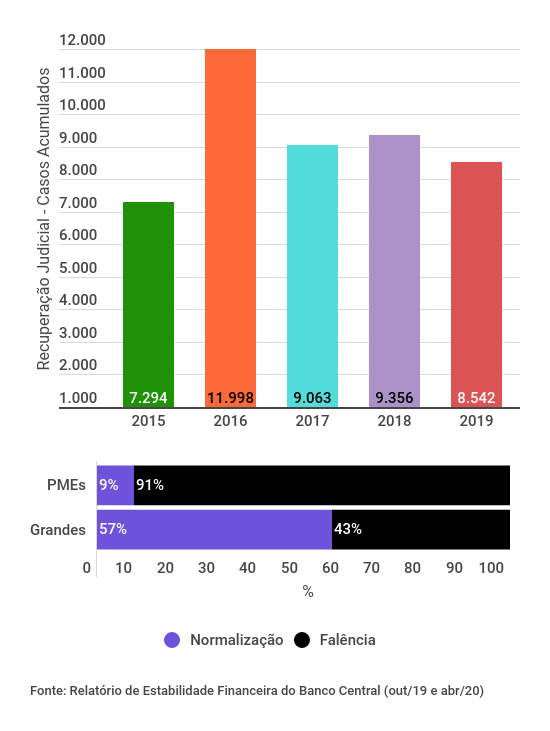
E essa queda brusca nos papéis é mais do que justificada: um levantamento do Banco Central mostra que, entre todas as pequenas e médias empresas que dão entrada num processo de recuperação, apenas 9% voltam a operar normalmente — o restante tem a falência decretada.
No caso das grandes empresas, os números são mais equilibrados: 57% das ocorrências são bem-sucedidas, enquanto 43% dão início ao processo falimentar. Vale lembrar, no entanto, que as grandes empresas são minoria no universo das recuperações judiciais.
Leia Também
Além disso, recuperações judiciais costumam ser demoradas: processos bem-sucedidos levam, em média, de dois a três anos; casos que terminam em falência tendem a durar de três a quatro anos, de acordo com o BC.
Ou seja: ações de empresas em recuperação judicial, por mais baratas que sejam, podem permanecer nesses patamares por um tempo prolongado. Mas isso não quer dizer que não haja casos com riscos mais controlados.
A decisão de comprar um papel com essas características passa por uma série de questões: em primeiro lugar, você precisa ter bastante tolerância a eventuais perdas; em segundo, deve ter a consciência de que tais ações podem ficar anos sem reagir; em terceiro, deve analisar a fundo as empresas, de modo a ter confiança numa eventual reestruturação.
E, de fato, na lista mencionada acima, há algumas companhias que se encontram em melhores condições que outras — mais uma vez, a Oi se destaca e parece estar bem encaminhada para a normalização. Vamos falar sobre esses casos em breve.
O processo
Antes de mais nada, é importante entender exatamente o que é o processo de recuperação judicial — e as razões que levam uma empresa a acionarem esse mecanismo.
Assim como uma pessoa pode contrair dívidas no banco para comprar imóveis ou outros bens, uma empresa pega dinheiro emprestado para financiar seu crescimento. Num cenário ideal, os compromissos são quitados conforme as normas contratuais. Mas e se, por qualquer razão, esses vencimentos não forem cumpridos?
Num cenário como esse, uma pessoa comum entraria em contato com o banco e tentaria renegociar essa dívida. Uma empresa, no entanto, costuma ter múltiplos credores, e é pouco provável que se consiga firmar acordo com cada um deles. É aí que a Justiça entra em cena.
"A recuperação judicial é um processo que protege a companhia e impede que os credores tentem atacar seus ativos. Isso permite que as dívidas sejam renegociadas e dá a oportunidade de a empresa criar um plano de pagamento", explica Giuliano Colombo, sócio do Pinheiro Neto Advogados.
Quando uma empresa dá entrada num pedido de recuperação judicial, todo um cronograma é disparado: é preciso apresentar o plano num período de 60 dias; em sequência, os credores tem outros 30 dias para apresentar objeções — e, normalmente, são várias.
Nesse caso de desacordo entre as partes, é convocada uma assembleia de credores para votar a aprovação do plano de recuperação judicial. Inicialmente, o prazo de blindagem das empresas é de 180 dias, podendo ser prorrogado por igual período.
"Simplificando a questão: a maior parte das recuperações judiciais têm como objetivo fazer a dívida caber na empresa", diz Thomas Felsberg, fundador da Felsberg Advogados. "Se a dívida não cabe, ela não consegue pagar e dá início ao processo para reestruturar os vencimentos".
O plano em si costuma recorrer a alguns mecanismos para permitir o pagamento das dívidas da empresa. Alongamentos de prazo e proposta de desconto são ferramentas comuns, assim como eventuais capitalizações para aumentar a capacidade financeira da companhia.
O objetivo é o mesmo: fazer uma empresa insolvente ficar solvente
Thomas Felsberg, da Felsberg Associados
Avaliando os riscos
Dito isso: como saber quais empresas em recuperação judicial têm mais chances de uma reestruturação bem-sucedida?
Conforme já foi dito, a Oi é a empresa que aparece mais bem posicionada nesse grupo. Após anos de disputas com os credores e inúmeros ajustes no plano de recuperação, a companhia finalmente conseguiu avançar com seu programa de venda de ativos, levantando caixa para fazer frente às obrigações financeiras.
Veja o que a Oi já conseguiu negociar nos últimos meses:
- Torres e data centers, por R$ 1,4 bilhão;
- Rede de telefonia móvel, por R$ 16,5 bilhões; e
- Parte da rede de fibra ótica, por R$ 12,9 bilhões.
São cifras que impressionam, tanto pelo volume quanto pela rapidez com que foram fechadas. Ainda assim, vale lembrar que, ao fim de 2020, a dívida líquida da Oi girava em torno de R$ 22 bilhões.
A percepção de que a recuperação judicial está caminhando bem e de que a companhia finalmente começa a ver a luz no fim do túnel já é refletida nas bolsa: os papéis PN (OIBR4), que há um ano valiam menos de R$ 1,00, agora já aparecem na casa de R$ 2,40 — em maio de 2014, antes do início do processo, as ações eram negociadas acima de R$ 20,00.
Entre os bancos, a confiança em relação ao futuro da Oi também parece crescer. Veja abaixo as recomendações e preços-alvos de cinco grandes casas de análise para as ações PN da companhia:
| INSTITUIÇÃO | RECOMENDAÇÃO | PREÇO-ALVO |
| Bradesco BBI | Compra | R$ 3,40 |
| BTG Pactual | Compra | R$ 3,10 |
| UBS | Compra | R$ 3,00 |
| HSBC | Compra | R$ 2,35 |
| Santander | Neutro | R$ 2,30 |
Além da Oi, poucas empresas são apontadas por analistas e especialistas como possíveis candidatas a investimento. A mais citada é a Eternit, que entrou com pedido de recuperação judicial em 2018.
O caso da Eternit é emblemático: tradicional fabricante de telhas e caixas d'água de amianto, a companhia viu suas receitas minguarem conforme a exploração do produto — um composto químico cancerígeno — foi sendo proibida pelos governos estaduais. A hesitação em abandonar a matéria-prima colocou a empresa numa situação financeira delicada.
Mas, desde que a recuperação judicial teve início, a Eternit passou por uma grande reestruturação de suas operações. O amianto foi abandonado em definitivo, assim como a divisão de louças e metais sanitários; agora, a empresa se dedica às telhas e outras estruturas para telhados, mas usando materiais como fibrocimento.
O resultado começa a aparecer: a Eternit reportou lucro de R$ 63,5 milhões no quarto trimestre de 2020 e Ebitda de R$ 67 milhões; a dívida bruta está cada vez menor, encerrando o ano passado em R$ 66 milhões.
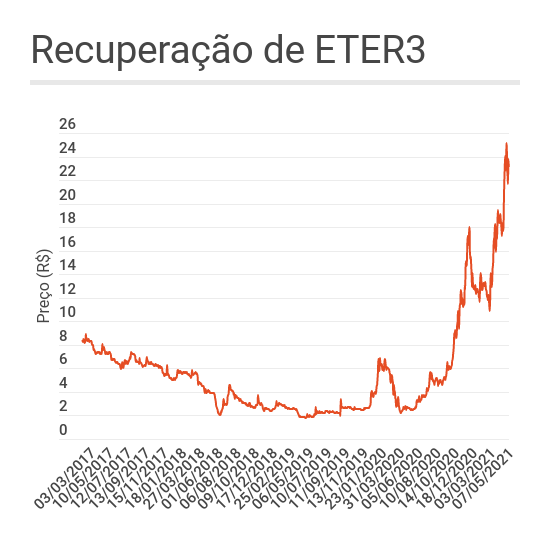
E assim como a Oi, a companhia também tem se recuperado na bolsa: as ações ON da Eternit (ETER3) acumulam ganhos de 83% desde o início do ano, sendo negociadas na faixa dos R$ 23,00.
Uma terceira empresa apontada como potencial vencedora do processo de recuperação é a construtora Viver. Ela também passou por intensa reestruturação de suas operações e já conseguiu reduzir bastante seu endividamento, embora ainda tenha alguns desafios pela frente.
Desde o início do processo, a Viver deixou as atividades de construção e incorporação de lado, passando a focar na gestão de ativos imobiliários. A dívida total gira ao redor de R$ 200 milhões, mas há um problema: a empresa ainda dá prejuízo e tem Ebitda negativo.
A própria geração de receita é bastante fraca: apenas R$ 16,6 milhões no quarto trimestre de 2020. Assim, se é verdade que a transformação operacional e a contenção do endividamento são boas notícias, também é verdade que a empresa está num estado de quase hibernação — o que deixa o cenário adiante mais incerto.
Em recuperação judicial
Se você chegou até aqui e estiver pensando em comprar ações dessas três companhias, é preciso ter em mente que há vários fatores de risco associados: em geral, papéis de empresas em recuperação judicial têm liquidez bastante baixa — a exceção, mais uma vez, é a Oi; além disso, num cenário de falência, os acionistas são os últimos da fila para receber alguma parcela da massa falida.
"Fazer operação com esse tipo de empresa não é para amadores, é preciso ter expertise em situações de crise", diz Salvatore Milanese, sócio-fundador da Pantalica Partners, especializada em gestão estratégica e processos de reestruturação corporativa. "Não especule o dinheiro da sua aposentadoria. É um investimento de potencial alto retorno, mas alto risco".
E, de fato, recuperação judicial é um processo vagaroso e que, muitas vezes, não tem final feliz. No começo de 2019, o Seu Dinheiro fez uma matéria parecida e, de lá para cá, não houve grandes mudanças no cenário.
Naquela lista, também eram 20 empresas, mas a Brasil Pharma teve a falência decretada e a Fibam foi deslistada da bolsa. OSX e GPC conseguiram voltar às operações normais.
Eternit, Gradiente, Hotéis Othon, Inepar, Lupatech, MMX, Oi, Refinaria Manguinhos, PDG, Pomifrutas, Sansuy, Saraiva, Tecnosolo, Teka, Viver e Wetzel seguem na mesma (a Pomifrutas teve a falência decretada, mas a questão ainda corre na Justiça); Bardella, Fertilizantes Heringer, João Fortes Engenharia e Renova Energia deram entrada no processo de 2019 para cá.
Milanese elenca alguns pontos fundamentais para identificar uma companhia em recuperação judicial que poderá ser bem-sucedida. São eles:
- Credibilidade do plano: é preciso que o planejamento seja realista e bem feito, traçando um roteiro plausível para a reestruturação da dívida e das operações;
- Viabilização de recursos: a venda de ativos e a obtenção de novas fontes de capital é essencial para que a situação financeira da empresa melhore — o plano, assim, deve fazer menção a essas questões;
- Transparência: uma empresa em recuperação judicial deve prestar contas à CVM de maneira periódica. Ainda assim, a comunicação aberta com os credores e potenciais investidores, independente do regulador, é vista como um bom sinal;
- Administração especializada em situações de crise: é preciso que a diretoria saiba conduzir a empresa nesse momento excepcional — em geral, a manutenção de executivos no alto escalão é vista com ressalvas.
Não brinque com fogo. Se quiser perder dinheiro, invista irracionalmente
Salvatore Milanese, da Pantalica Partners
Quanto ao comportamento das ações, o potencial de valorização num cenário em que a companhia consegue sair da recuperação judicial é bastante atrativo. Mas é necessário compreender que, por mais que a notícia seja excelente, os papéis dificilmente voltarão ao patamar de preço anterior ao processo.
E isso porque, ao atravessar uma recuperação, a empresa como um todo passa por uma mudança profunda. Peguemos a Oi como exemplo: antes, ela era uma gigante do setor de telecomunicações, com operações em telefonia móvel, fibra ótica, torres e diversas outras atividades. No entanto, boa parte desses ativos foi vendida.
Ou seja: o patamar de R$ 20,00 por ação visto em 2014 era adequado para a Oi de 2014 — uma empresa que não existe mais. A nova Oi será focada nos serviços de infraestrutura e fibra ótica, e o desafio é entender qual o valor dessa companhia reestruturada. Somente assim se saberá qual o preço justo dos papéis.
Essa é uma tarefa complexa e que costuma ser quase inviável para o investidor pessoa física. Por isso, um conselho final é: caso você se sinta inseguro com a ideia de comprar ações de empresas em recuperação judicial, busque a ajuda de especialistas. O risco, afinal, é grande — e nada melhor que contar com pessoas experientes nessa hora.
 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO
Braskem (BRKM5) vira campo de batalha: MP questiona processo e credores exigem que Petrobras (PETR4) e IG4 paguem parte da conta
23 de setembro de 2026 - 11:35 22 de setembro de 2026 - 19:27
PROVENTOS
Mais de R$ 600 milhões aos acionistas: confira quem tem direito a receber o JCP da Localiza (RENT4)
22 de setembro de 2026 - 19:27 22 de setembro de 2026 - 17:03
TERMÔMETRO DAS ELEIÇÕES
O mercado já escolheu seu cavalo eleitoral? Banco do Brasil (BBAS3) dispara 26% na bolsa, mas a conta não fecha só com as urnas
22 de setembro de 2026 - 17:03 22 de setembro de 2026 - 14:16
UM BOM NEGÓCIO?
Santander quer comprar seu papel SANB11 — mas o que o minoritário ganha ao trocar as ações por BDRs?
22 de setembro de 2026 - 14:16 22 de setembro de 2026 - 14:01
EXPANSÃO
Vale (VALE3) compra 30% da Ligga por R$ 972,36 milhões e prevê expandir capacidade em quatro vezes; qual o plano da mineradora?
22 de setembro de 2026 - 14:01 22 de setembro de 2026 - 11:43
ABRE E FECHA
JBS (JBSS32) fecha capital e J&F quer ser aberta no Brasil: o que muda para o investidor em ações e debêntures na B3
22 de setembro de 2026 - 11:43 21 de setembro de 2026 - 19:37
DE A PARA B
Entre JBS e J&F: o xadrez financeiro dos irmãos Batista na B3
21 de setembro de 2026 - 19:37 21 de setembro de 2026 - 19:13
PREPAREM O BOLSO
Dividendos e JCP: empresas anunciam mais de R$ 600 milhões aos acionistas; saiba quem paga e quando receber
21 de setembro de 2026 - 19:13
21 de setembro de 2026 - 17:41
SINERGIAS
Fusão com a Afya pode turbinar lucro da Yduqs (YDUQ3) e deixar ação mais barata, segundo Itaú BBA; veja o possível prêmio
21 de setembro de 2026 - 17:41 21 de setembro de 2026 - 15:57
A PENEIRA DOS BANCÕES
Itaú, Bradesco ou Banco do Brasil: BofA escolhe seu favorito na B3 — e deixa uma ação de escanteio
21 de setembro de 2026 - 15:57 21 de setembro de 2026 - 14:04
ALÉM DAS FRONTEIRAS
Petrobras acena com descobertas de gás na Colômbia. Aonde a estatal quer chegar?
21 de setembro de 2026 - 14:04 21 de setembro de 2026 - 11:04
ACESSO AO MERCADO DE CAPITAIS
J&F, dos irmãos Batista, pede registro de companhia aberta na CVM: entenda o plano da gigante para ser mais que uma holding
21 de setembro de 2026 - 11:04
21 de setembro de 2026 - 10:42
MAIS UM PASSO
Braskem (BRKM5) vai deixar a B3? CVM dá sinal verde para OPA. Saiba o que isso significa para os acionistas minoritários da petroquímica
21 de setembro de 2026 - 10:42 21 de setembro de 2026 - 10:29
MARGEM EQUATORIAL











