


Um estrondo internacional: o prêmio de risco da crise no Afeganistão
A mudança de governo no país asiático pode ter impactos no mercado de ações local, já que seu território tem localização estratégica

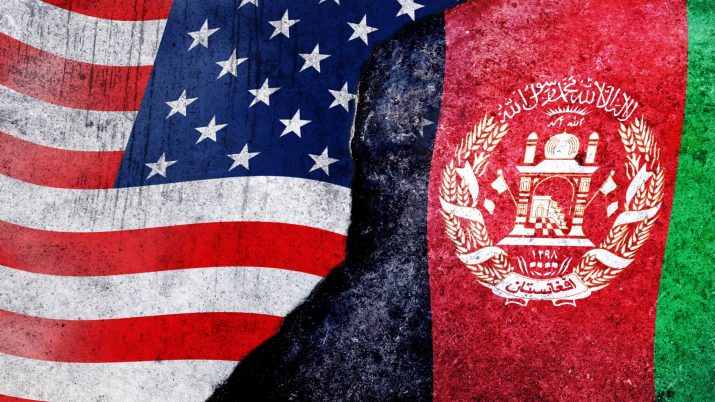
Vamos direto ao assunto, sem rodeios. Poucos temas chamaram a atenção neste início de segunda quinzena de agosto como a queda do governo do Afeganistão. Agora, a questão afegã entrou no radar dos investidores globais, com possível desdobramento para o comércio internacional e o mercado de commodities.
Antes, vamos revisar o que aconteceu
Depois de quase 20 anos de ocupação, no que se provou ser a guerra mais longa já praticada pelos EUA, os americanos começaram a deixar o Afeganistão. A região por si só já é bastante relevante, uma vez que se trata de um território com fronteira para inúmeros países chaves – apesar de não ter litoral, faz divisa com países que o possuem, sendo ponto de passagem importante entre a Ásia e o Oriente Médio.
Além disso, o Afeganistão foi palco do evento que marcou o início do século XXI, a Guerra ao Terror, iniciada depois dos ataques de 11 de setembro.
Veja, a saída não foi algo inesperado.
Tratava-se de algo prometido por Barack Obama, planejado por Donald Trump e executado por Joe Biden. O que se coloca, entretanto, é que as estruturas montadas pelos EUA nos últimos anos para o enfrentamento do Taleban não foram o suficiente para que o grupo não voltasse ao poder.
Leia Também
A decisão de Biden de retirar as tropas do Afeganistão veio após as concessões de Trump para retirar as forças americanas como parte de uma condição elaborada entre os EUA e líderes talibãs.
Para ilustrar melhor, no final de sua presidência, o ex-presidente Donald Trump anunciou que os EUA deixariam o Afeganistão em 2021, desde que o Taleban cumprisse os termos de um acordo de paz assinado no ano anterior.
O presidente Biden concordou com o plano e anunciou em abril que todas as forças americanas deixarão o Afeganistão até 11 de setembro, no aniversário de 20 anos das Torres Gêmeas.
Os críticos da retirada, por sua vez, incluindo os principais comandantes militares de Biden, argumentaram que isso desestabilizou a frágil liderança do Afeganistão, deixando-a vulnerável a grupos insurgentes, como de fato foi o caso.
Muito apressada para quem esteve lá por 20 anos
Deu no que deu.
A notícia levou o Taleban a lançar uma ofensiva para reconquistar grande parte do país. No mesmo mês do anúncio, o grupo assumiu o controle de 73 distritos do total de 421 e, em agosto, os insurgentes controlavam 222 e conquistaram as maiores cidades e fortalezas na semana passada.
Uma ocupação de 20 anos foi retomada pelo Taleban em questão de dias, com o auge do processo sendo realizado durante este último fim de semana, quando combatentes assumiram o controle do palácio presidencial em Cabul depois de tomar a maior parte do país em apenas uma semana.
Como consequência, o presidente afegão, Ashraf Ghani, fugiu para o exterior, deixando o governo em colapso, enquanto as desmoralizadas forças de segurança não ofereceram resistência.
Em resposta, depois da caótica evacuação de ocidentais enquanto o governo afegão entra em colapso, o Pentágono enviou outros 1.000 soldados para ajudar na retirada de Cabul depois que os combatentes do Taleban tomaram a capital do Afeganistão no domingo.
De semana passada para cá, cerca de 5 mil tropas foram enviadas novamente.
Era tarde demais.
Não foi por falta de tentar
Os EUA bem que investiram muito para construir um Estado e um exército no Afeganistão, mas líderes despreparados, instituições frágeis e um exército imaturo, apesar de bem armado e com 300 mil homens, falaram mais alto.
Não há investimento ou tempo que superasse o que sempre seria inevitável.
O que um não quer, dois não fazem.
A turbulência levanta questionamentos sobre o posicionamento dos EUA no mundo. Se já há quem pondere uma eventual decadência da potência Ocidental desde a crise de 2008, uma crise geopolítica como esta acaba se tornando um prato cheio.
Como bem colocou Louis-Vincent Gave, diretor-presidente da Gavekal Capital (talvez os melhores para falar sobre Ásia no mundo hoje), se a questão afegã for semelhante ao “momento Suez” de 1956, que marcou o início do declínio do Império Britânico, podemos estar diante de um ponto de virada importante para a próxima década.
Isto é, os EUA já falharam em liderar o mundo durante a pandemia.
Agora, um exemplo adicional de fraqueza sob holofotes globais como este é apenas como despejar gasolina sobre fogo. Principalmente com o fardo financeiro deixado para as futuras gerações de americanos derivado do conflito.
Não entendeu?
Deixe que eu te explico um pouco melhor então
Normalmente, conflitos ou ataques militares não têm muito impacto sobre o mercado de ações e, mesmo que tenham, o sentimento costuma durar pouco e ser bem limitado.
Aqui, porém, o caso promete ser um pouco diferente.
Isso porque há um olhar para os impactos econômicos do conflito no longo prazo, que custou aos EUA algo como US$ 2,26 trilhões – manter exército, formar forças armadas afegãs, constituir a maior embaixada americana e construir infraestrutura para sustentar a presença americana.
O problema adicional é que esse custo não acaba por aqui.
Na história, campanhas militares eram correspondidas com aumento dos impostos. Foi o caso de Harry Truman, que aumentou temporariamente as taxas de impostos para pagar a Guerra da Coreia, e de Lyndon Johnson, que aumentou temporariamente as principais taxas de impostos para pagar a Guerra do Vietnã.
Não foi o caso, porém, do presidente George W. Bush, que reduziu as taxas de impostos para os mais ricos, em vez de aumentá-las, no início das guerras do Afeganistão e do Iraque.
Como consequência, parte considerável do esforço militar foi financiado por dívidas, as quais somavam mais de US$ 2 trilhões até 2020, mas com custo estimado de mais US$ 6,5 trilhões até 2050, incluindo os juros.
Isso sem falar no custo adicional com veteranos do Afeganistão e Iraque, que estão estimados em mais de US$ 2 trilhões e devem ter pico apenas após 2048 – assistência médica, invalidez, sepultamento e outros custos para cerca de 4 milhões de veteranos.
Ou seja, as futuras gerações de americanos estarão sobrecarregadas com o fardo de pagar por esta guerra que, no final do dia, pode ter até neutralizado a Al-Qaeda, como desejavam inicialmente, mas fracassou em eventuais outros objetivos que pudesse ter na região.
Veja no vídeo uma ação que pode trazer bons retornos para sua carteira:
A herança da guerra e próximos passos
Ao todo, estima-se que mais de 150 mil pessoas morreram nos últimos anos vítimas deste conflito, entre civis e militares. Tudo isso para que, no final, os talibãs voltassem ao poder, ao passo que a força militar afegã não conseguiu defender o país.
Em um lado do argumento, o presidente Joe Biden disse que uma continuação a presença militar não teria feito diferença se os militares afegãos não pudessem ou não quisessem manter seu próprio país, sendo que uma presença americana sem fim no meio do conflito civil de outro país não era aceitável para o democrata.
A conta era: se sair, qual a chance de dar problema (como, de fato, deu)? Se ficar, qual a chance de ter resultado positivo e quanto vai custar? Diante de planos trilionários de infraestrutura nos EUA, não parecia fazer sentido manter a iniciativa.
Antes da partida, o Departamento de Estado instruiu a equipe da embaixada a eliminar o material sensível, com oficiais correndo para destruir equipamentos militares e discos rígidos contendo informações confidenciais – eles já sabiam que, mais cedo ou mais tarde, o governo cairia, só não esperavam que fosse tão rápido.
Muitos avaliarão se a guerra mais longa dos EUA valeu a pena, bem como o ritmo da retirada das tropas e ameaças futuras – a ausência de Estado torna o solo fértil para organizações criminosas. Provavelmente, esse debate continuará por algum tempo e pode terminar nos livros de história.
O problema sensibiliza o comércio global ao afetar uma região importante para o escoamento de petróleo no mundo – apesar de não ter saída para o mar, como já coloquei, o Afeganistão possui um posicionamento logístico importante, o que atrai muito interesse para o seu território.
Se afetar petróleo ou outras commodities, afeta a Bolsa brasileira devido à predominância do setor no índice.
Os mercados atualmente ainda estão tentando se recuperar do golpe causado pela covid-19 e a disseminação da variante delta, bem como lidar com questões sobre os planos de política do Federal Reserve e outros bancos centrais.
Aqui no Brasil, soma-se às questões fiscais e políticas (reformas e embates entre poderes). Ainda assim, vale refletir: agressões militares podem resultar em alguns investidores voltando-se para as apostas em ativos mais seguros, como ouro (metais preciosos).
Consequentemente, poderíamos entrar em uma fase de dólar mais fraco, diante do enfraquecimento relativo da imagem americana perante outras potências, como a China. Tensões no Oriente Médio, adicionalmente, costumam ensejar bom momentum para petróleo.
A ver (ontem, o movimento foi de queda).
Por fim, os arranhões na imagem política de Biden vieram para ficar e pouco de seu pronunciamento ontem deve ajudar a reconstituir o que já passou. Logo, em meio às negociações para os planos de infraestrutura nos EUA, já bem precificados no mercado, atritos partidários que empacam a tramitação podem ser vistos com maus olhos pelo mercado.
São estes fatores que costumamos refletir em nossa série best-seller na Empiricus, “Palavra do Estrategista”.
Nela, Felipe Miranda, Estrategista-Chefe da casa de análise, apresenta suas melhores ideias para os mais vários tipos de investidores para os mais diferentes cenários, como o que descrevi neste texto. Se deseja saber como se expor em um momento como este para além do que expus aqui, vale a pena conferir.
Últimas notícias
 18 de novembro de 2026 - 13:00
BRASIL SOB PRESSÃO
Goldman Sachs rebaixa ações brasileiras diante de um cenário de recuperação lenta da bolsa após as eleições
18 de novembro de 2026 - 13:00 18 de novembro de 2026 - 9:07
MAIS PRAZO, MENOS ALUGUEL
Em meio à crise, Banco do Brasil (BBAS3) renova contratos com fundo imobiliário por mais 10 anos — e com desconto
18 de novembro de 2026 - 9:07 17 de novembro de 2026 - 17:39
O CÉU É O LIMITE?
O que levou o dólar a ultrapassar R$ 5,80 hoje e até onde a moeda pode chegar
17 de novembro de 2026 - 17:39 17 de novembro de 2026 - 17:05
BDR VEM AÍ
Ibovespa abre as portas para empresas ‘made in Brazil’ listadas nos EUA; veja quais podem entrar no índice
17 de novembro de 2026 - 17:05 16 de novembro de 2026 - 20:13
TEMPO FECHADO
Tempestade perfeita na bolsa? Ibovespa perde os 170 mil pontos e dólar sobe para R$ 5,77; veja o que pesou nos mercados hoje
16 de novembro de 2026 - 20:13 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49
