


Reserva de emergência é para todo mundo? Não segundo este planejador financeiro; entenda
Separar uma quantia para imprevistos não importa a sua situação é uma recomendação quase unânime entre os planejadores financeiros, mas esse profissional acredita no contrário

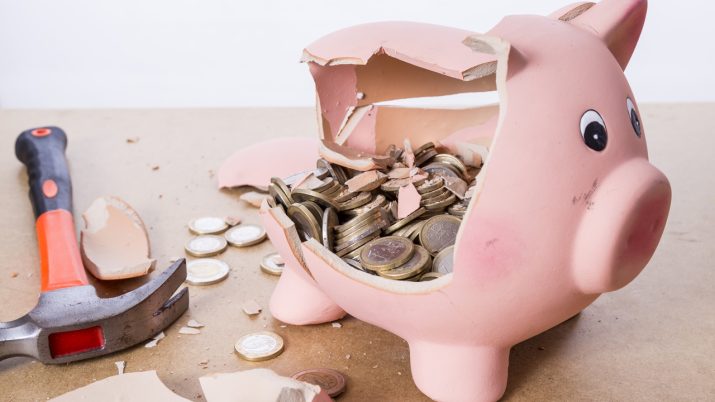
A recomendação de constituir uma reserva de emergência que cobre de seis meses a um ano de gastos essenciais é praticamente unânime entre os planejadores financeiros. Afinal, a reserva é essencial para evitar que o investidor entre em dívidas nos momentos de imprevistos financeiros.
Repare que eu usamos a palavra "praticamente" para falar de sua indicação. Isso porque há planejadores que, como o norte-americano R. J. Weiss, vão na contramão da maioria e não indicam o fundo de segurança para todos.
[captacao]
Fundador do site de finanças pessoais The Ways to Wealth, o profissional de finanças acredita que separar recursos para emergências é perder dinheiro no caso de quem ganha muito mais do que gasta por mês e se enquadra em uma situação muito específica.
Explicaremos o cenário em detalhes abaixo, mas, se você não se encaixa nele, recomendamos a leitura desta reportagem do Seu Dinheiro para te ajudar a montar sua reserva.
Despesas com juros altos e gastos essenciais baixos
Entre aqueles tem um salário alto, despesas essenciais baixas e um débito com juros salgados em seu nome, R. J. Weiss aponta que quitar primeiro o débito é a melhor a escolha.
Leia Também
O cenário é comum entre estudantes ou recém-graduados que acabaram de conseguir um novo emprego e ainda moram com os pais. Nesse caso, as despesas são diluídas entre os familiares e uma larga porção do salário acaba sobrando.
Para quem se encontra nessa situação e possui uma dívida com o cartão de crédito, por exemplo, o planejador indica que toda a grana extra seja direcionada para esses pagamentos. Os juros do rotativo já chegam a 339,5% ao ano, conforme dados do Banco Central, então deixar a dívida rolar enquanto poupa para emergências é perder ainda mais dinheiro.
Além disso, limpar o nome com o pagamento da fatura ajuda a melhorar o score, ou a pontuação de crédito. Um score mais alto possibilita que o consumidor tenha acesso a opções melhores (e com juros mais baixos) na hora de contrair empréstimos para um gasto inesperado, por exemplo.
O novo ciclo de alta da taxa Selic - que guia os percentuais cobrados no crédito pessoal e imobiliário e já engatou seis altas consecutivas - também torna a opção de pagar empréstimos e financiamentos mais atrativa para os brasileiros.
*Com informações do Bussines Insider
 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO
Nubank volta a liberar operações com criptomoedas; veja o que diz a fintech
7 de novembro de 2026 - 11:38 6 de novembro de 2026 - 14:48
CRIPTOMOEDAS
Mercado Pago restringe transferências de criptomoedas após incidente em fornecedor externo
6 de novembro de 2026 - 14:48 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A
Loterias, cigarros, bebidas, carros e mais: confira as alíquotas do ‘Imposto do Pecado’ e veja quando elas começam a valer
5 de novembro de 2026 - 11:24 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic — e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL

