


‘O setor financeiro será bem diferente do que é hoje’, diz diretor do Banco Central
O economista João Manoel Pinho de Mello, diretor de Organização do Sistema Financeiro e de Resolução do Banco Central avalia o impacto de mudanças como o Pix e o open banking

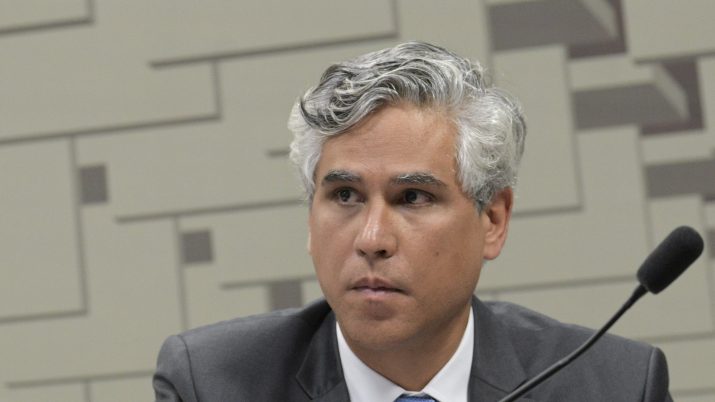
O economista João Manoel Pinho de Mello, diretor de Organização do Sistema Financeiro e de Resolução do Banco Central, está à frente das principais inovações que estão sendo implementadas na área bancária no País, como o Pix e o chamado open banking, consolidadas na Agenda BC# (lê-se BC hash). É responsável também pela regulação dos novos empreendimentos de crédito e de pagamentos que estão se multiplicando por aí, conhecidos como fintechs.
Nesta entrevista ao Estadão, ele avalia o impacto dessas mudanças no mercado e responde às críticas dos bancos contra o que classificam de "assimetria regulatória" das fintechs em relação às obrigações que têm de cumprir. Segundo Mello, tudo isso vai alterar de forma significativa o perfil do sistema financeiro no País. "Não sei como vai ser, mas será muito diferente do que é hoje", diz.
[captacao]
Nos últimos anos, o ambiente no sistema financeiro vem mudando muito, em ritmo acelerado. Houve a reformulação do sistema de pagamentos, a regulamentação das fintechs de crédito, o lançamento do Pix e agora está sendo implementado o chamado open banking. Como o sr. avalia os resultados obtidos até agora?
Sob qualquer métrica, a avaliação é extremamente positiva. Ela não é resultado só da agenda regulatória, mas também da capacidade que os agentes de mercado tiveram de se adaptar, de fazer essas entregas e de competir de maneira eficiente.
Agora, o sucesso da agenda tem de ser medido principalmente por resultados palpáveis para a população. Se nós olharmos para as métricas mais típicas, como a taxa de juro para o tomador, a gente observa que ela vem caindo ao longo do tempo. Não só os juros na ponta, que já se esperava que caíssem, porque a taxa básica caiu (em relação aos patamares históricos, apesar da alta recente), mas também o spread (diferença entre a taxa de captação dos bancos e a dos empréstimos). As taxas das maquininhas também vêm caindo paulatinamente.
Então, todas as coisas estão andando. O importante é que essa agenda seja constante e vá sempre na mesma direção, que é o que está ocorrendo há cinco ou seis anos.
Leia Também
Com o aumento da concorrência, houve também uma redução na concentração bancária. Qual a sua visão sobre essa questão?
O pessoal olha muito essa métrica e nós já estamos há alguns anos realizando um trabalho de esclarecimento sobre a sua importância. Agora, a concentração diminui de forma lenta. É muito difícil ela aumentar ou diminuir rapidamente.
Mas o importante não é se há quatro ou cinco bancos no País e se eles têm 70% ou 80% do mercado. O importante é se a taxa de juro é baixa na ponta, se os bancos estão conseguindo dar crédito para o cidadão, para o consumidor dos serviços de pagamentos. Hoje, há mais competição no mercado, serviços melhores e mais baratos, tanto que aqueles que não tinham acesso ao sistema estão passando a ter.
O sr. pode dar um dado concreto de como essas mudanças estão ampliando o acesso aos serviços financeiros?
Desde o começo do Pix, em novembro de 2020, cerca de 52 milhões de usuários, só pessoas físicas, diferentes CPFs, fizeram ao menos um Pix. Destes, 17 milhões nunca tinham feito uma TED antes. Muitos não estavam dentro do sistema.
O Banco Central ofereceu a infraestrutura, que é amigável, eficiente, barata - na verdade, é de graça para pessoa física - e os indivíduos começaram a usar e a entrar em contato com o sistema financeiro e a intermediação, o sistema de pagamentos.
Pense no sujeito que vive em outro lugar e remete R$ 50 por mês para a família. Se você cobrar R$ 10 por uma TED, parece que o negócio não se inviabiliza, mas ele está deixando muito para um serviço que não custa tanto. Em um, dois, três, quatro anos, a inclusão por meio do sistema de pagamento vai chegar no crédito e na oportunidade de investir o pouco dinheiro que a pessoa tem.
Em paralelo, tem ainda o open banking, que vai aprofundar as mudanças no sistema. Como vai funcionar mesmo o open banking?
O open banking vai permitir que os cidadãos e as empresas tenham mais acesso a crédito e a produtos financeiros utilizando os seus dados pessoais e empresariais.
Por exemplo: o banco do qual eu sou cliente tem todo o meu histórico de pagamentos, de crédito e de investimentos. Embora as demais instituições financeiras tenham algumas informações minhas, dos bureaux de crédito, a quantidade de informação que elas têm sobre mim é muito menor. Então, o open banking vai democratizar a informação. Isso vai diminuir o risco de conceder crédito, porque os credores saberão mais de todo mundo, e aumentar a competição no sistema.
Com o consentimento do cliente, será possível acessar esse conjunto de informações que o seu banco tem sobre você, para poder lhe oferecer condições mais favoráveis. O consentimento é importante, porque você vai compartilhar as suas informações. Por isso, para cada instituição você terá de dar um novo consentimento. Não pode ser uma coisa só pró-forma. Mas também não pode demorar uma hora para dar todos os consentimentos, porque aí pouca gente vai aderir.
Nas últimas semanas, os executivos dos grandes bancos têm feito muitas críticas contra o que chamam de "assimetria regulatória" das fintechs em relação às obrigações que eles têm de atender. Como sr. vê essas críticas?
Eu encaro como sinal da efervescência e do sucesso dessa agenda. Não haveria esse interesse todo se a gente não estivesse vendo um ambiente cada vez mais competitivo. Acredito que para um sistema financeiro, um sistema de pagamentos, que atingiu plenamente o objetivo de estabilidade, como o brasileiro, você ter essa efervescência e não ficar no marasmo é um bom sinal.
Agora, eu acho que semântica é importante. Gosto do termo "proporcionalidade regulatória". Quem cria mais risco tem um ônus regulatório maior. Para algumas instituições, consideradas sistemicamente importantes, há, inclusive, princípios internacionais, do Acordo da Basileia, que a gente têm de seguir. Essa adaptabilidade já está na regulação como ela é hoje, mas também pode ocorrer por novas regulamentações. Nós, como reguladores, temos de estar sempre abertos a ouvir as críticas, as opiniões do mercado, e se for o caso ajustar a regulamentação.
Em sua opinião, olhando cinco a dez anos para a frente, como vai ficar o sistema financeiro?
Não sei como vai ser, mas será uma coisa muito diferente do que é hoje. A quantidade de mudanças tecnológicas que há a gente nem sabe de onde vem. Tem também o desafio de entrada de big techs em pagamentos e eventualmente em finanças. O objetivo final, como eu falei, é que os cidadãos e as empresas tenham acesso a serviços de pagamentos eficientes e baratos, a crédito com juros mais baixos e a produtos de investimento de rentabilidade mais alta, para potencializar a sua capacidade de poupança e gerar bem-estar e riqueza.
As informações são do jornal O Estado de S. Paulo.
 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?

