


Fundos de CRI brilharam em 2020, e o melhor deles rendeu 59%; conheça sua estratégia
Em um ano difícil para os fundos imobiliários, os chamados fundos de recebíveis conseguiram resistir, e em alguns casos deram retornos formidáveis; conheça o Hectare Crédito Estruturado (HCTR11), o FII mais rentável de 2020


De todos os investimentos impactados pela crise do coronavírus em 2020, os fundos imobiliários foram os que saíram mais machucados. Com uma recuperação incompleta, o IFIX, índice dos fundos mais negociados na bolsa, ainda terminou o ano em baixa de 10,24%.
Mas pelo menos um segmento de FII conseguiu se sair bastante bem do turbilhão: os fundos de recebíveis imobiliários, ou fundos de papel, que investem em títulos de renda fixa como os Certificados de Recebíveis Imobiliários (CRI) e as Letras de Crédito Imobiliário (LCI).
Todos os segmentos de fundos imobiliários fecharam o ano em queda, mas o de recebíveis foi o que apresentou a menor perda média, de apenas 0,84%. Em comparação, dois dos segmentos mais impactados pela pandemia - o de shopping centers e o de lajes corporativas - recuaram, em média, 21,41% e 16,24%, respectivamente.
E não foi só o desempenho das cotas na bolsa que se saiu relativamente bem (e, em alguns casos, MUITO bem). O retorno de dividendos também. Em 2020, a média de retorno com os rendimentos distribuídos pelos fundos de papel, o chamado dividend yield, foi a maior entre todos os segmentos principais, de acordo com a consultoria Economatica:
- Fundos de recebíveis: 6,57%
- Híbridos (ativos de diferentes segmentos): 5,92%
- IFIX: 5,82%
- Lajes Corporativas: 5,68%
- Logística: 4,99%
- Outros: 4,54%
- Shopping centers: 3,16%
Entre os fundos imobiliários com maior retorno na bolsa em 2020, a maioria também eram fundos de papel. Dos cinco mais rentáveis, quatro eram fundos de recebíveis. A exceção foi o Mérito Desenvolvimento Imobiliário (MFII11). Confira as maiores rentabilidades do ano:
- Hectare Crédito Estruturado (HCTR11): +59%
- Iridium Recebíveis Imobiliários (IRDM11): +32%
- Mérito Desenvolvimento Imobiliário (MFII11): +18%
- REC Recebíveis Imobiliários (RECR11): +16%
- Barigui Rendimentos Imobiliários I (BARI11): +15%
Pode parecer irônico que, no ano em que os juros caíram ao seu menor patamar da história, os fundos imobiliários que investem exclusivamente em renda fixa tenham sido os mais rentáveis do setor, superando os fundos de tijolo, que investem em imóveis físicos e que são normalmente muito beneficiados por cortes de juros.
Leia Também
Mas é que, no ano passado, uma série de fatores, inclusive ligados à própria pandemia, acabaram beneficiando esses FII, provando que a renda fixa, afinal de contas, continua muito viva.
O campeão do ranking dos mais rentáveis, o Hectare Crédito Estruturado (HCTR11) é um perfeito exemplo dessa conjunção de planetas que favoreceu os fundos de papel em maior ou menor grau.
Além disso, ele também tem algumas características muito próprias, podendo ser considerado até um fundo meio “diferentão” no mercado de FII brasileiro - o que provavelmente explica por que seu desempenho ficou tão à frente dos demais ocupantes do pódio do mercado de FII em 2020.
Mais risco, mais retorno
De maneira geral, os fundos de recebíveis são menos voláteis que os fundos de tijolo, sendo vistos como uma espécie de porto seguro pelos investidores em épocas de crise, como foi o caso no ano passado.
Eles também investem num tipo de renda fixa que, na verdade, é beneficiada pelo movimento de queda de juros. Os títulos costumam ser prefixados ou, na maioria das vezes, indexados à inflação, valorizando-se quando os juros caem.
Em terceiro lugar, esses fundos investem quase que exclusivamente em renda fixa privada, mais precisamente em títulos utilizados para financiar empreendimentos imobiliários ou, o que é mais comum, que dão ao investidor o direito de receber os fluxos de pagamento por vendas de imóveis ou aluguéis.
São operações com maior risco, mas também com maior potencial de retorno que os investimentos de renda fixa conservadora tradicional, que englobam, basicamente, os títulos públicos e os papéis bancários indexados à taxa básica de juros.
Em verdade, os negócios imobiliários nos quais os recebíveis são lastreados também são beneficiados pela queda nos juros.
O Hectare Crédito Estruturado tem todas essas características, e ainda foca em operações que costumam ser classificadas como “high yield”, isto é, com maior risco, porém maior potencial de retorno.
O fundo da Hectare é voltado para um segmento ainda subrepresentado no mercado de FII brasileiro: o residencial.
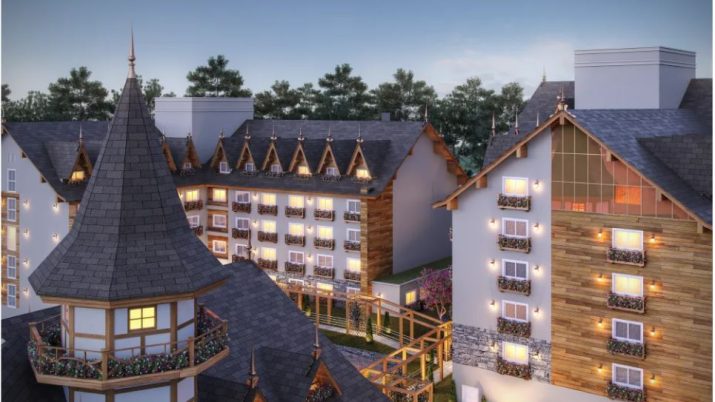
Seus CRI são lastreados em contratos de compra e venda de unidades residenciais em basicamente dois tipos de empreendimentos: primeira residência em cidades fora do eixo Rio-São Paulo, principalmente em regiões de economia forte ligada ao agronegócio; e segunda residência em resorts e hotéis que comercializam suas unidades pelo modelo fracionado, em que as famílias adquirem para usar apenas por uma parte do ano.
“No primeiro caso, trata-se de mercados que sofreram muito com a crise em 2014 e 2015. Temos um déficit habitacional grande, e abriu-se, nessas regiões, espaço para o setor privado investir”, explica André Catrocchio, sócio da Hectare, asset responsável pela gestão do fundo.
Ele explica que os imóveis ficam localizados em regiões de fronteira agrícola, que só agora estão se urbanizando, no Centro-Oeste e em estados como Maranhão, Tocantins e Piauí. “São loteamentos e pequenas incorporações verticais, de pequenas incorporadoras regionais, que têm pouco acesso às linhas de crédito dos grandes bancos”, diz.
Já no segundo caso, trata-se de resorts e hotéis, em regiões de turismo “fabricado” ou natural, como Gramado, litoral da Bahia ou interior de São Paulo. Esses empreendimentos seguem o modelo de multipropriedade, relativamente novo no Brasil.
Antes, as famílias compradoras adquiriam o direito de uso do imóvel no modelo de “time sharing” (compartilhamento de tempo), podendo utilizá-lo durante uma parte do ano. Agora, elas podem ter a propriedade do imóvel de fato, junto com outras famílias.
Em ambos os tipos de negócio, o fundo imobiliário dá suporte para o incorporador, tanto com os recursos do investimento, quanto com assessoria para assuntos relacionados a governança. É um relacionamento de longo prazo, explica André Catrocchio. “Ficamos cinco anos ou mais como parceiros do incorporador”, diz.
Dá para ver que são operações com uma boa dose de risco, que requerem uma boa gestão de riscos e diversificação por parte do gestor. “Nos certificamos de manter um nível de dívida saudável com o incorporador”, diz o sócio da Hectare.
Com isso, os retornos dos papéis e do fundo acabaram chamando a atenção dos investidores nos últimos dois anos.
Segundo Cartocchio, há três riscos imobiliários principais nas operações com as quais o fundo trabalha: o risco da obra (possíveis atrasos e estouros no orçamento, por exemplo); o risco comercial, isto é, das vendas que vão garantir que o fundo seja remunerado; e o risco da estrutura financeira.
Para mitigá-los, o FII busca operações com obras já avançadas, que são acompanhadas por um engenheiro apontado pela gestora, e mapeia o potencial de vendas de cada empreendimento. Fora a certificação da qualidade das garantias.
Baixa inadimplência mesmo na crise
Mas não foi só o retorno elevado, oriundo de operações de renda fixa de maior risco, que atraiu investidores para o HCTR11 e outros fundos de recebíveis no ano passado.
A resiliência desses FII, que passaram praticamente incólumes pela crise, entregando seus gordos rendimentos com uma inadimplência surpreendentemente baixa, também chamou a atenção dos cotistas de FII.
Para André Catrocchio, o fato de o HCTR11 ter entregue resultados mesmo na pandemia contribuiu para que o fundo, que começou com 2 mil cotistas, chegasse ao final do ano passado com quase 50 mil investidores e um patrimônio de cerca de R$ 700 milhões.
Segundo o sócio da Hectare, mesmo no pior momento da pandemia, a inadimplência ainda foi tranquilamente acomodada pelo colchão do fundo.
No caso específico do HCTR11, as operações do fundo em si também não foram muito afetadas pela pandemia. Por se tratarem de empreendimentos localizados em áreas pouco adensadas, a reabertura da economia e a retomada das obras foram mais rápidas.
Mesmo o impacto da pandemia no turismo não chegou a afetar os empreendimentos de segunda residência, dado que eles ainda estão um pouco longe de serem entregues e se tornarem efetivamente operacionais. Até lá, é bem provável que o setor já esteja em recuperação.
Melhor proteção contra a inflação no ano
Finalmente, um fator crucial que contribuiu para os gordos retornos dos fundos de recebíveis, incluindo o HCTR11, foi a disparada do IGP-M, índice de preços que viu um salto de mais de 20% no ano passado.
A alta do indicador de inflação se deu basicamente por quatro fatores direta ou indiretamente ligados à pandemia:
- A alta do dólar frente ao real (muito atrelada à redução da Selic), que acabou pesando principalmente sobre o preço dos alimentos;
- A alta nos preços das commodities, pressionados pela forte demanda da China, que começou a se recuperar da pancada da pandemia antes de todo mundo;
- O auxílio emergencial, que acabou levando as famílias a consumirem mais; e
- A quebra na cadeia de suprimentos por conta da parada brusca da produção nos meses de lockdown, no período mais agudo da crise, o que gerou um descompasso entre oferta e demanda.
Como boa parte dos CRI das carteiras dos fundos de papel é indexada ao IGP-M, esses FII se revelaram as melhores proteções contra a inflação em 2020. Esse foi justamente o caso do HCTR11, que tem 60% da sua carteira indexada ao IGP-M.
Assim, com a Selic e o CDI nas mínimas históricas, os retornos gordos dos fundos de CRI acabaram chamando a atenção do investidor pessoa física em busca de ativos menos arriscados do que ações e capazes de gerar renda.
E o futuro?
O segmento residencial ainda tem muito para crescer no mercado de fundos imobiliários brasileiro, e o investidor deve ficar atento ao que vem por aí.
Para André Catrocchio, há espaço para o modelo em que os fundos desenvolvem o empreendimento em parceria com as incorporadoras e depois alugam as unidades, passando a receber os aluguéis, como já acontece muito em países desenvolvidos.
“Muitas incorporadoras sofreram no passado por inchar seu patrimônio. Agora há espaço para os FII atuarem como seus parceiros”, diz o sócio da Hectare.
Outros segmentos em que o investidor deve ficar de olho, diz o gestor, são projetos de desenvolvimento ligados ao agronegócio e a obras de infraestrutura, capazes de gerar uma renda constante e previsível.
“Algumas gestoras já têm alguma experiência nisso, mas ainda não chegou ao varejo. Mas o varejo vai começar a ver esse tipo de coisa”, diz Cartocchio.
 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19
15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA











