


Poupança foi a pior aplicação dos últimos dois anos; saiba quais foram os investimentos mais rentáveis do período
O Seu Dinheiro completa dois anos de existência, acompanhando o investidor por um período de fortes emoções: alta volatilidade, grandes acontecimentos e queda de juros no mundo. Mesmo assim, correr algum risco valeu a pena.

Na última quinta-feira, 24 de setembro, o Seu Dinheiro completou dois anos de existência.
Na nossa missão de trazer a melhor informação para a pessoa física tomar suas decisões de investimento, estivemos ao seu lado durante grandes acontecimentos que geraram forte volatilidade em todos os mercados: eleições presidenciais no Brasil, guerra comercial entre EUA e China, queda generalizada de juros no mundo, Reforma da Previdência, além de, é claro, a pandemia global de coronavírus.
Mas apesar de toda a volatilidade ocasionada por essas fortes emoções ao longo desses dois anos, no acumulado do período, valeu a pena correr algum risco.
Quem tirou uma parte dos seus recursos da poupança ou da renda fixa mais conservadora para destiná-los a ativos como ações, fundos imobiliários, bitcoin, debêntures, títulos públicos prefixados e atrelados à inflação, além de proteções como ouro e dólar, se deu bem.
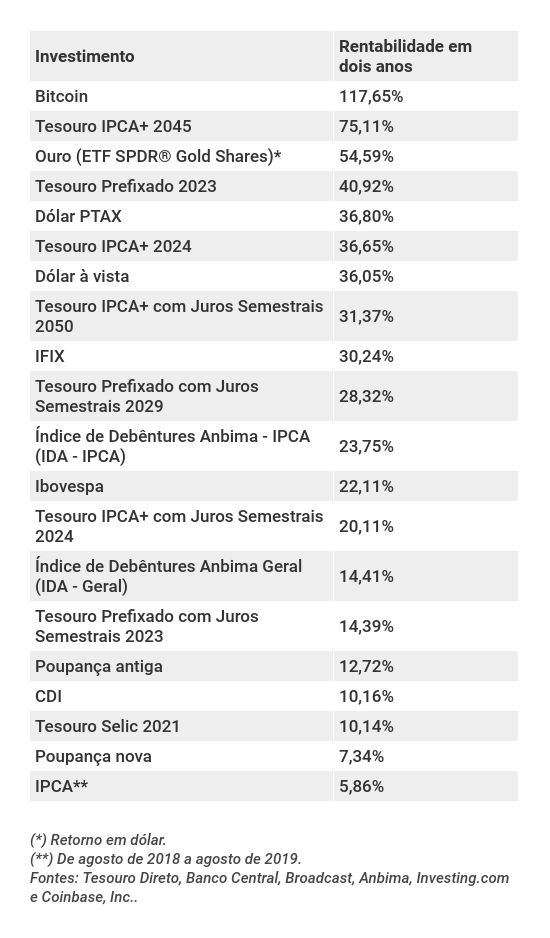
A caderneta de poupança, aliás, foi o pior investimento do período, com rentabilidade de apenas 7,34%, considerada uma aplicação com aniversário no dia 24 de cada mês.
Leia Também
A aplicação em Tesouro Selic, o título público mais conservador, que acompanha a taxa básica de juros, vem em seguida na lanterna, com retorno de pouco mais de 10% em dois anos.
A boa notícia é que todos os investimentos, mesmo esses mais tranquilinhos, ganharam da inflação oficial acumulada: o IPCA foi de apenas 5,86% no período, ecoando a fraqueza da economia brasileira pós-recessão e ainda mais machucada com a pandemia.
E quem foram os vencedores? Bem, em primeiro lugar, o bitcoin, que foi do inferno ao céu no período; também figuram no pódio o ouro e o Tesouro IPCA+ 2045, título público atrelado à inflação mais volátil do Tesouro Direto. Confira o ranking completo:
Os melhores e piores investimentos dos últimos dois anos
Quem vê foto não vê filme
No acumulado de dois anos, correr algum risco valeu a pena mesmo com a pandemia de coronavírus no meio do caminho. Mas quem vê a foto não vê o filme. A volatilidade foi grande em todos os mercados.
O ativo mais rentável, o bitcoin, foi o que mais se desvalorizou em 2018, para assistir a uma recuperação no ano seguinte. O patamar de preço do fim de 2019/início de 2020, tanto em dólares como em reais, era praticamente o mesmo do fim de setembro de 2018, quando o Seu Dinheiro nasceu.
Um evento de grande importância para valorizar o bitcoin desde o ano passado foi o chamado halving, que ocorre a cada quatro anos e reduz a oferta de bitcoins no mercado, pressionando os preços para cima. O último halving se deu em maio deste ano.
Em dólar, a valorização da criptomoeda foi de 60,19%, e sua cotação se encontra, atualmente, acima da casa dos US$ 10 mil.
O dólar também viu uma trajetória semelhante nos últimos dois anos: um alívio pós-eleição presidencial, depois da escolha de um governo que prometia ser mais liberal na economia, reformista e fiscalmente responsável; uma certa estabilidade em 2019 e finalmente a disparada recente, com a crise do coronavírus.
Eu, a Marina Gazzoni e o Vinícius Pinheiro comentamos sobre o que mudou em cada mercado nesses últimos dois anos e também um pouco sobre o que esperar daqui para frente no nosso podcast da última semana:
Biênio foi marcado pela queda global nos juros
Embora alguns fatores domésticos tenham impulsionado os ativos de risco nos últimos dois anos, o que mais marcou os investimentos no biênio certamente foi o movimento global de queda de juros.
Quando o Seu Dinheiro começou, em 24 de setembro de 2018, a Selic estava em 6,50% ao ano, até então o menor patamar da história para a taxa básica de juros.
O país vinha tentando, sem grande sucesso, estimular a atividade para se recuperar da crise de 2014-2016, tendo sofrido, ainda, com a greve dos caminhoneiros em maio daquele ano.
Estávamos, então, às vésperas da eleição presidencial. A vitória de Jair Bolsonaro e a promessa de um governo mais liberal na economia, reformista e fiscalmente responsável, combinadas com uma taxa de juros historicamente baixa, beneficiou ativos de risco como ações e fundos imobiliários.
Além disso, o risco-país diminuiu, reduzindo as taxas de juros futuros de longo prazo, o que beneficiou os títulos de renda fixa com taxas prefixadas e atreladas à inflação, tanto públicos quanto privados.
Havia naquele momento, porém, incerteza quanto à trajetória dos juros, uma vez que os Estados Unidos apresentava uma economia forte e um contexto de alta das suas taxas.
Em 2019, por sua vez, o temor de uma desaceleração econômica mundial, principalmente por conta da guerra comercial entre EUA e China, levou os bancos centrais a cortarem juros por todo o mundo.
O BC brasileiro aproveitou para estimular ainda mais a economia, reduzindo a Selic para a nova mínima de 4,50%. No cenário doméstico, a aprovação da Reforma da Previdência animou os investidores a tomar risco, pois sinalizava que as contas públicas brasileiras talvez tivessem jeito. Mais alívio no risco-país e mais queda nos juros futuros. Nesse cenário estimulativo, os ativos de risco puderam brilhar.
Para 2020, não eram esperados cortes radicais de juros, nem no Brasil, nem num mundo onde muitos países já estavam com taxas negativas. Porém, a pandemia de coronavírus tornou a jogar as taxas para baixo, uma vez que provocou uma grande recessão global.
O Brasil, que ainda nem havia se recuperado da crise anterior, viu a Selic cair para o antes inimaginável patamar de 2% ao ano.
É nesse contexto de juros cadentes que vemos títulos de renda fixa prefixados ou atrelados à inflação (que têm uma parcela da sua remuneração prefixada) apresentando valorizações formidáveis, como é o caso do supervolátil Tesouro IPCA+ 2045 e seu retorno de 75% em dois anos.
Esses papéis se valorizam quando os juros futuros caem, e com a queda sobretudo das taxas mais longas, eles viram forte alta no período. Mesmo com as altas recentes nos juros longos, o ganho em dois anos ainda é bastante positivo.
Também é nesse contexto que fundos imobiliários e ações se tornaram mais atrativos e apresentaram valorizações de cerca de 30% e 22%, em média, respectivamente.
Com o retorno baixo da renda fixa, esses ativos tornam-se mais interessantes para o investidor, por serem capazes de render mais. Juros baixos também significam crédito farto e abundante para empresas investirem, famílias consumirem e para o financiamento de projetos caros e de longo prazo, como os imobiliários.
Não à toa, o número de investidores em fundos imobiliários abertos em bolsa passou de 200 mil para 1 milhão nos últimos dois anos, enquanto o número de CPFs cadastrados na B3 pulou de 800 mil para 3 milhões no período.
Quanto à renda fixa conservadora, nos tempos de Selic de dois dígitos, a gente conseguia 1% ao mês sem risco e sem esforço num Tesouro Selic ou fundo DI. Agora esses tempos ficaram para trás. A rentabilidade de dois anos foi equivalente ao retorno de um ano dos tempos de juros altos.
 15 de setembro de 2026 - 13:13
NOVAS REGRAS
Motoristas ganham prazo extra para dirigir com a CNH vencida; entenda a nova regra
15 de setembro de 2026 - 13:13 15 de setembro de 2026 - 11:59
SEGURANÇA E ESTABILIDADE
Casa própria vale mais para a qualidade de vida do que viagens e lazer, mas exige cuidado para não virar pesadelo
15 de setembro de 2026 - 11:59 15 de setembro de 2026 - 11:13
MADAME SATÃ É FICHINHA
Oligarca ligado a Putin pagou parte da festa de casamento de filho de Trump nas Bahamas
15 de setembro de 2026 - 11:13 15 de setembro de 2026 - 10:41
SEM DAR PITI
Quem causar confusão em voos poderá pagar multa de até R$ 17 mil e ser proibido de voar; confira as novas regras da Anac
15 de setembro de 2026 - 10:41 15 de setembro de 2026 - 10:20
BENEFÍCIO OU PESADELO?
Divisão de 25% do lucro e escala 5×2: como uma rede de supermercados usa benefícios para atacar o maior desafio do setor
15 de setembro de 2026 - 10:20 15 de setembro de 2026 - 6:57
OLHO NO RELÓGIO
Caixa adia sorteio da Lotofácil da Independência, mas ele ainda ocorre hoje; prazo para apostas também muda
15 de setembro de 2026 - 6:57 14 de setembro de 2026 - 19:15
LCIs e LCAs
A crítica de André Esteves aos títulos isentos: ‘sou detentor, emito esses títulos, mas está simplesmente errado’
14 de setembro de 2026 - 19:15 14 de setembro de 2026 - 14:55
ALERTA DE PROMOÇÃO!
Leilão da Casas Bahia promete eletrodomésticos com até 75% de desconto; veja como participar
14 de setembro de 2026 - 14:55 14 de setembro de 2026 - 14:06
MUDANÇAS CLIMÁTICAS
Oceano Atlântico bate recorde negativo em temporada de furacões — e a culpa é do El Niño
14 de setembro de 2026 - 14:06 14 de setembro de 2026 - 11:15
 14 de setembro de 2026 - 9:09
QUASE LÁ!
Prazo para disputar os R$ 300 milhões da Lotofácil da Independência se aproxima do fim; veja até que horas é possível apostar e quando será o sorteio
14 de setembro de 2026 - 9:09 14 de setembro de 2026 - 9:00
Conteúdo Market Makers
Pesquisa mostra Flávio Bolsonaro e Augusto Cury numericamente à frente de Lula no segundo turno; como investir neste cenário?
14 de setembro de 2026 - 9:00 13 de setembro de 2026 - 18:03
DESALECERAÇÃO DA IA
Dona do ChatGPT descarta IPO neste ano e executivos fazem alerta sobre IA: haverá um freio na tecnologia?
13 de setembro de 2026 - 18:03 13 de setembro de 2026 - 14:35
DEIXOU DE SER EXCLUSIVO
Venda de apartamentos de luxo despenca 53% em São Paulo. Quais os planos das incorporadoras para os super-ricos?
13 de setembro de 2026 - 14:35 13 de setembro de 2026 - 11:32
MAIS LIDAS DO SD
Palpites da IA para a Lotofácil da Independência, risco de calote no Tesouro Direto e loja de luxo da JHSF: o que bombou nesta semana
13 de setembro de 2026 - 11:32 13 de setembro de 2026 - 10:29
É BOM SABER
Todos os números da Lotofácil da Independência: veja os resultados e as dezenas que mais saíram na história
13 de setembro de 2026 - 10:29 12 de setembro de 2026 - 10:30
PERÍODO ÚMIDO
Chuva derruba preço da energia, mas El Niño acende alerta para dezembro; veja o que esperar até 2027
12 de setembro de 2026 - 10:30 12 de setembro de 2026 - 7:04
REGRA DE OURO
O que acontece com o prêmio de R$ 300 milhões se ninguém acertar os números da Lotofácil da Independência
12 de setembro de 2026 - 7:04 11 de setembro de 2026 - 17:32
TOUROS E URSOS #287
Até onde a taxa Selic pode cair? Economista do BV vê juros perto de 10% ao ano no longo prazo
11 de setembro de 2026 - 17:32
11 de setembro de 2026 - 9:45
MATEMÁTICA











