


A raposa e o porco-espinho, o erro de Jim Collins e a carta da Atmos
Com frequência, escuto coisas do tipo: “Ah, mas isso é porque ele é novato em Bolsa. O investidor pessoa física tem pouca experiência e conhecimento”. Não! A grande questão não é essa

Probabilidades nunca foram o forte dos economistas, administradores e financistas. Embora sua humildade tão característica certamente argumente em contrário. Mesmo os especialistas mais admirados e supostamente incontestáveis cometem erros fragorosos nesse terreno.
Julgam-se as coisas pelo resultado ex-post, esquecendo-se que as decisões em ambientes de incerteza devem ser consideradas ex-ante.
Com frequência, escuto coisas do tipo: “Ah, mas isso é porque ele é novato em Bolsa. O investidor pessoa física tem pouca experiência e conhecimento”. Não! A grande questão não é essa. O problema do mundo não são as pessoas que não sabem, mas aquelas que não sabem o suficiente, mais uma vez citando Taleb — numa versão adaptada para a mesma ideia contida em “não ter mapa é melhor do que ter um mapa errado”.
Os ditos especialistas me parecem o problema, porque deles emana uma suposta sabedoria (inexistente!) e argumentos de autoridade que acabam empurrando os não especialistas numa determinada direção — a manada segue o berrante. Essa direção nem sempre é a certa.
Jim Collins é talvez a maior referência de consultor e pesquisador sobre administração de empresas do mundo. Certamente, figura entre as maiores. Autor de best-sellers, ex-McKinsey, professor distinto de Stanford, com longa tradição de bons conselhos empresariais, respeito entre os pares, conhecido por produzir sólida e, supostamente, rigorosa pesquisa acadêmica e, para eliminar de vez qualquer dúvida entre os camaradinhas brasileiros, escritor do prefácio do livro “Sonho Grande”, do nosso querido e também incontestável trio da cerveja.
Collins tem dois livros mais conhecidos.
Leia Também
Resumindo aqui muito grosseiramente, em “Built to Last: Successful Habits of Visionary Companies”, ele tenta explicar a alta performance empresarial a partir de um conjunto de diretrizes que conduziria companhias à perenidade. Haveria uma espécie de lista de regras e condutas a ser adotadas rigidamente que garantiria o sucesso no longo prazo — se você pensou na ideia de que as imutáveis leis da física podem se aplicar ao empreendedorismo, bingo! Physics envy, sempre eles!
Já em “Good to Great”, o objetivo é identificar quais estratégias transformam empresas medianamente boas em companhias de destacada alta performance, entre a minoria mais apta. A obra foi um sucesso instantâneo e é tratada por muitos como o grande suprassumo capaz de explicar a alta performance empresarial, os verdadeiros determinantes do sucesso.
Por isso, vamos entrar um pouco mais em “Good to Great”. Em determinado momento do livro, Collins recupera a metáfora clássica de Isaiah Berlin sobre a divisão entre raposas e porcos-espinhos — os grandes contadores de história tipicamente usam das metáforas e de imagens fortes como eficientes instrumentos de retórica; e se tem uma coisa realmente admirável em Jim Collins é sua capacidade como storyteller.
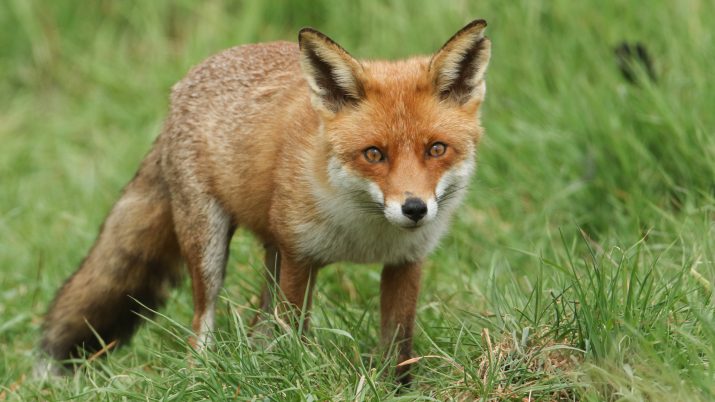
De forma simples e rápida, Isaiah Berlin remete ao poeta grego Arquíloco e sua famosa frase: “A raposa sabe muitas coisas, mas o porco-espinho sabe uma grande coisa”. As raposas seriam mais generalistas, desfocadas, perseguiriam vários objetivos, teriam vários conceitos na cabeça e múltiplos desafios, enquanto os porcos-espinhos seriam mais metódicos, focados, disciplinados, com uma grande visão e um grande conceito capaz de explicar o mundo. Importante notar que, no original de Berlin, não há necessariamente vitória para um lado ou outro, seriam apenas duas formas de observar a experiência humana, embora esse ponto talvez tenha escapado a Jim Collins, mas deixemos isso de lado. Platão seria um porco-espinho; Aristóteles, uma raposa. Dante, porco-espinho; Shakespeare, raposa. Dostoiévski e Nietzsche, ambos porcos-espinhos; Goethe e Joyce, belas raposas.
Segundo “Good to Great”, a alta performance estaria associada com um foco estreito bem-definido e sua perseguição obstinada de forma disciplinada. As companhias verdadeiramente bem-sucedidas, aquelas que estavam no topo, eram porcos-espinhos! A prescrição, portanto, era óbvia, de acordo com o próprio autor: ora, se as empresas do pódio são porcos-espinhos, seja um porco-espinho.
Estaria correto o raciocínio?
Vamos dar um passo atrás. Pensemos na seguinte situação: eu e você vamos a um cassino e observamos os maiores vencedores da noite. Se nós olharmos para os grandes ganhadores de dinheiro daquele dia e investigarmos com profundidade suas estratégias, o que provavelmente vamos encontrar? Basicamente, um grupo de sujeitos que apostou quantias grandiosas e concentradas na ocorrência de eventos de baixa probabilidade (ex-ante) que, por alguma atuação da Providência, acabaram se materializando (ex-post). Essa é a forma de uma minoria se destacar frente à grande multidão. Eram porcos-espinhos apostando em poucas coisas. As raposas dificilmente vão estar lá entre os 5% mais aptos, porque elas diversificam suas apostas, espalham entre várias possibilidades.
A estratégia da minoria vencedora deve ser perseguida? Seria essa uma postura adequada para adotarmos nos cassinos? Qual o problema aqui?
O fato de termos encontrado, sei lá, dez porcos-espinhos no topo não significa que, na média, os porcos-espinhos superem as raposas. Estamos enxergando somente os vencedores, esquecendo-nos do claro viés de seleção, sem contemplar todos os outros porcos-espinhos que perderam seu dinheiro por concentrá-lo em apostas arriscadas. O cemitério dos fracassados não está aí para contar história. Na média, é muito provável que as raposas, no geral, tenham superado os porcos-espinhos, mas nós não estamos observando os porcos-espinhos derrotados. Isso acontece porque as raposas foram mais prudentes e evitaram grandes fracassos e prejuízos, enquanto os porcos-espinhos correram riscos demais — claro que, ao correr muitos riscos, um pequeno percentual acaba sendo ultra bem-sucedido, o que não significa que devemos correr muitos riscos.
No caso específico de “Good to Great”, de um universo de 1.435, tivemos 11 “great companies” selecionadas por Collins, os porcos-espinhos vencedores. Mas do resto de 1.424 empresas, quantos porcos-espinhos morreram por focar em estratégias que se provaram inadequadas? E desses mortos, quantos poderiam ter sobrevivido se tivessem diversificado entre várias possibilidades?
Parece razoável supor que, na média, companhias que são resilientes, adaptáveis, abertas a novas ideias e menos rígidas tendem a ter desempenho melhor do que as demais, muito focadas num único princípio e numa visão de mundo.
O erro de Jim Collins foi ter julgado do resultado final para o começo. Trazendo para nosso cotidiano, o investidor mais bem-sucedido da última década, excluindo aqui a possibilidade de alavancagem, foi aquele que concentrou 100% do seu patrimônio em bitcoin. O porco-espinho das criptomoedas, do “good to great” em poucos anos. Agora pergunto: a estratégia do nosso querido hedgehog lhe parece apropriada? Você gostaria de replicá-la para si mesmo? Acha razoável?
Essa mensagem é especialmente válida para investidores em começos de ano, quando eles são bombardeados com a elaboração de rankings das mais variadas naturezas, feitos por suas corretoras, pelos seus bancos ou mesmo pelas suas empresas de pesquisa favoritas (desculpem-nos por isso!). O investidor que lidera o ranking é possivelmente alguém cuja gestão de risco não está devidamente calibrada. Ele se concentrou num determinado ativo cuja probabilidade de sucesso era baixa e acabou dando certo.
Talvez o leitor mais atento possa contra-argumentar dizendo que, embora as chances de ser um porco-espinho bem-sucedido sejam reais e obviamente menores, o payoff de seu sucesso, em tempos de organizações exponenciais e retornos convexos, é tão grande que vale a pena correr o risco. De fato, é um ótimo ponto, mas, em nenhum momento, nem de perto, foi essa a interpretação e, mais, a prescrição de Jim Collins. Ele não afirma que as empresas devem adotar esse caminho, apesar de seus riscos. Collins não fala que o retorno potencial de uma estratégia concentrada e focada é alto a ponto de compensar a menor chance de sucesso. Aliás, muito pelo contrário. A lição passada é justamente que qualquer companhia pode se tornar “great” sendo focada e persistente, que o sucesso não é uma questão de circunstância e que o caminho, quando percorrido adequadamente, é inexorável. E aí mora o perigo!
Críticas a Jim Collins à parte — afinal, elas não são o real objetivo disto aqui —, há alguma forma de evitar os riscos excessivos da estratégia do porco-espinho sem abrir mão dos payoffs avassaladores típicos da era das organizações exponenciais e dos retornos convexos?
Quem melhor resumiu o ponto foi a gestora Atmos em carta aos cotistas, com seu brilhantismo e sua erudição costumeiros (sim, rigor epistemológico faz diferença em termos de retorno no longo prazo e esses caras, junto com a Dynamo, talvez sejam os melhores nisso): “Expressar tais apostas binárias com valor esperado elevado de forma pulverizada dentro do portfólio pode ser uma alternativa interessante ao paradigma falsificacionista puro”.
Pode parecer complicado colocado assim fora de contexto, mas em português seria mais ou menos o seguinte (tradução livre minha e, portanto, provavelmente mal-feita): diante de um mercado informacionalmente eficiente em geral, de um ambiente inexoravelmente permeado pela incerteza e de um mundo com retornos exponenciais e convexos, espalhe suas apostas em vários ativos com valor esperado alto. Alguns deles vão dar certo, outros vão dar errado. No final, você sai vencedor.
Bem-vindo ao novo value investing.
 13 de outubro de 2026 - 10:59
COMEÇOU
Recarga do Gás do Povo de outubro de 2026 já está disponível; veja quem tem direito e o prazo do benefício
13 de outubro de 2026 - 10:59 13 de outubro de 2026 - 7:19
PASSOU VOANDO
Mega-Sena acumulada alcança a marca R$ 150 milhões e deixa +Milionária comendo poeira
13 de outubro de 2026 - 7:19 12 de outubro de 2026 - 18:00
A PROVA DOS 9
Ibovespa no topo, agenda cheia: para onde o investidor deve olhar no pós-recorde da bolsa
12 de outubro de 2026 - 18:00 12 de outubro de 2026 - 15:25
SE CUIDA, NVIDIA?
Microsoft desafia Nvidia ao lançar novo chip de IA com capacidade de processamento 7 vezes maior que a geração anterior
12 de outubro de 2026 - 15:25 12 de outubro de 2026 - 14:15
R$ 1 BILHÃO JÁ FOI RESSARCIDO
Bets: quase R$ 160 milhões ainda não foram devolvidos aos apostadores; veja o prazo final para recuperar o dinheiro
12 de outubro de 2026 - 14:15 12 de outubro de 2026 - 9:06
O EFEITO DOMINÓ DA POLÍTICA
Nobel de Economia de 2026: a dupla que revelou como pequenas decisões ajudam a explicar os rumos da economia e dos juros
12 de outubro de 2026 - 9:06 12 de outubro de 2026 - 5:10
ABRE E FECHA
A bolsa abre hoje? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios neste feriado
12 de outubro de 2026 - 5:10 10 de outubro de 2026 - 15:05
DISPUTA POLÍTICA
Split payment opõe Flávio Bolsonaro e governo Lula em debate sobre o caixa das empresas
10 de outubro de 2026 - 15:05 9 de outubro de 2026 - 10:44
ABRE E FECHA
A bolsa abre no feriado de Nossa Senhora Aparecida? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios em 12 de outubro
9 de outubro de 2026 - 10:44 9 de outubro de 2026 - 6:24
MÁQUINA AZEITADA
Lotofácil 3800 faz 2 novos milionários e ainda premia um bolão; Mega-Sena 3068 acumula e prêmio agora está em R$ 112 milhões
9 de outubro de 2026 - 6:24 8 de outubro de 2026 - 16:53
PRESSÃO QUE VIROU CONDENAÇÃO
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
8 de outubro de 2026 - 16:53 8 de outubro de 2026 - 15:39
BUILDINGS SUMMIT 2026
Mercado Livre vê ‘longo caminho’ para o e-commerce no Brasil e aposta em nova fronteira — mas há um obstáculo para o setor
8 de outubro de 2026 - 15:39 8 de outubro de 2026 - 11:38
A CONTA DA GOVERNABILIDADE
A euforia com Flávio Bolsonaro pode virar frustração? Por que uma vitória sobre Lula não é cheque em branco para reformas
8 de outubro de 2026 - 11:38 8 de outubro de 2026 - 7:10
ALTOS PRÊMIOS
Lotofácil 3799 deixa duas pessoas a meio caminho do primeiro milhão de reais no Paraná; +Milionária 396 acumula com bola na trave impressionante
8 de outubro de 2026 - 7:10 7 de outubro de 2026 - 17:52
NO FOGO CRUZADO DAS ELEIÇÕES
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
7 de outubro de 2026 - 17:52 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16
6 de outubro de 2026 - 19:28
ESTÁ VALENDO

