


O paradoxo do tempo: como resolver sua vida com quatro botões
O problema não são as pessoas sem tempo, mas aquelas que acham que têm tempo suficiente, os doutores dos cursos de final de semana


O Curioso Caso de Benjamin Button não é filme, não. A coisa é real. E tenho dito.
Toda vez que vejo o Brad Pitt penso nisso. O camarada fica mais bonito a cada ano. Vivemos uns dez anos neste 2020 e o sujeito conseguiu parecer mais novo. Como pode? Que gente mais insuportável essa. Eu mesmo envelheci uns 47 anos nesses 11 meses e meio.
O tempo intriga as pessoas. Seria possível viajar para o passado? O tema ocupa filmes de ficção científica, mas também já foi alvo de estudos em série na academia. Seria nosso desejo de reviver experiências, como se aumentássemos o tempo por aqui? Ou alguma vontade de corrigir esses pregressos para supostamente viver uma vida mais plena agora? Quem sabe uma outra coisa?
Muita gente pede mais tempo… “Se sobrassem alguns minutos no meu dia, eu iniciaria uma academia.” “Adoraria ler um pouco mais, se me restasse alguma hora entre as minhas 24.” “Não tenho tempo para investir.”
[captacao]
Nunca comprei muito essa história. A gente encontra tempo para o que é prioridade. Vida financeira é prioridade. Família, saúde, carreira profissional também são. Vamos ter que resolver as quatro coisas. “Ah, mas não é fácil.” Quem disse que seria?
Leia Também
Nassim Taleb costuma dizer que, se você ligar num escritório (assumindo um tempo normal em que ainda há escritórios ocupados), a pessoa mais ocupada vai atender. A desocupação é condição de ser, não de estar.
Cuidar com propriedade de seus investimentos é mais uma decisão de mindset do que efetivamente de tempo. E me desculpe por essa palavra ridícula “mindset" — detesto esse corporate talking pseudo-descolado.
Há algo mais profundo nessa história, porém. Arrisco dizer que, superado um nível mínimo inicial, a dedicação de horas ou minutos adicionais pela pessoa física aos seus investimentos começa a ser destruidora de valor. Sobra tempo para fazer besteira.
Leve o raciocínio ao extremo. Se você dedicar muito do seu dia aos investimentos, isso quer dizer que aquilo está se tornando (ou já se tornou) sua atividade principal. Em outras palavras, você se tornou um profissional do mercado financeiro. Então, sozinho, sem muita experiência na área, você se dispõe a competir de igual para igual com equipes ultrassofisticadas de dezenas de pessoas, muito bem remuneradas para aquilo e equipadas com os melhores processos e tecnologia, com acesso ao research do mundo todo. É como se você, que é um bom motorista do seu Porsche Panamera, resolvesse disputar uma corrida de Fórmula 1 em Mônaco contra o Lewis Hamilton, na chuva. Ou como se fosse ao hospital Albert Einstein e pedisse para tomar o lugar do Dr. Sidney. A chance de isso funcionar existe, mas é baixa, vai?
Novamente citando Taleb, o problema no mundo não são as pessoas que não sabem, mas aquelas que não sabem o suficiente. Achar que sabe é um desastre.
Na minha adaptação, o problema não são as pessoas sem tempo, mas aquelas que acham que têm tempo suficiente. Os doutores dos cursos de final de semana. O sujeito que se dedica meia hora por dia, isoladamente, e passa a se achar um especialista. “Eu prefiro fazer sozinho.” Como somos carentes de humildade epistemológica… Você cuida da sua saúde sozinho? Você cuida das suas questões jurídicas sozinho?
Não é apenas uma opinião pessoal aparentemente dura. A questão está bem-documentada no famoso “Dunning-Kruger Effect”, resumida na imagem abaixo:
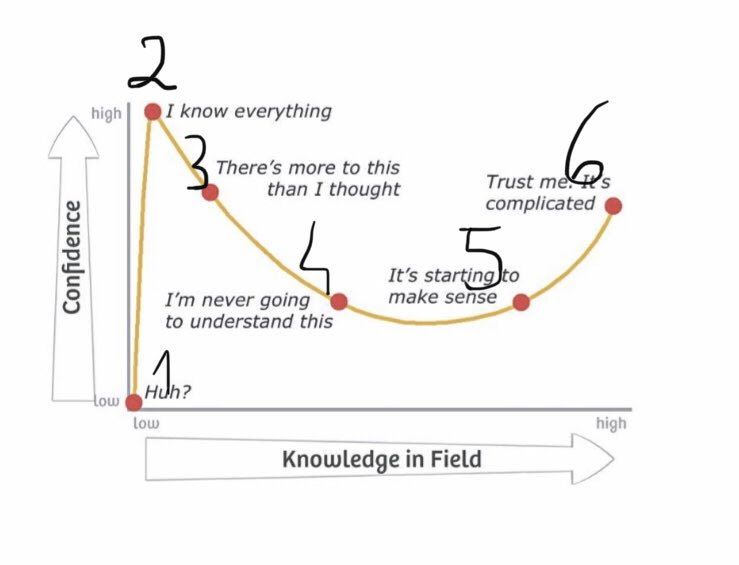
Se esse gráfico fosse realmente absorvido, muitas tragédias financeiras poderiam ser evitadas. Na maior parte das situações, elas são resultado do excesso de confiança individual.
Você começa a estudar um campo do conhecimento e rapidamente passa a achar que sabe tudo a respeito. Passa um tempinho e alguma coisa dá errado. Você percebe que a parada é um pouco mais complicada do que você imaginava. Outros tropeços se seguem e você se percebe como um completo idiota, alguém que nunca será capaz de entender aquilo. Mas você é brasileiro e não desiste nunca. Persiste. Então, o negócio começa a fazer sentido para você. Depois de bastante tempo, percebe que o lance é mesmo difícil. É aí que você se tornou um expert. O ápice do conhecimento é o paradoxo socrático: saber que não sabe.
O investidor mais perigoso é aquele que acha que sabe.
Se você reconhece a própria ignorância (aqui no sentido mais puro da palavra, apenas de falta de conhecimento técnico num determinado campo ou de incapacidade de concorrer em igualdade de condições com quem está 24x7 dedicado na área), recorre a atalhos úteis. Você vai se consultar com um técnico de confiança e seguir suas prescrições. Ou vai delegar a terceiros competentes as decisões que impactam a sua vida. No primeiro caminho, o investidor assina relatórios de research ou se aconselha com um consultor. No segundo, recorre a fundos de investimento.
Já se você se vê como um expert, vai querer fazer sozinho. “Eu contra a rapa!” Veja só. Eu faço isso há 20 anos. Conto com uma equipe própria de 40 analistas. Converso todos os dias com alguns dos melhores gestores do país. Assino vários outros researches do mundo. E erro pra caramba, diariamente! Será que faz algum sentido você querer fazer isso sozinho?
A boa notícia é que você não precisa fazer sem ajuda. Com pouco dinheiro, você pode assinar uma casa de research independente. Pode ser a Empiricus ou qualquer outra. Teste todas e compare você mesmo.
Ou se você tiver sem tempo para isso ou indisposto a gastar dinheiro para se informar, pode recorrer aos gestores. Apertando quatro botões você resolve a sua vida, sem perder tempo algum.
Uma das formas de endereçar a gestão do patrimônio financeiro é por meio de uma divisão em quatro caixas. Isso é absolutamente ortodoxo e adotado em alguns dos private bankings por aí.
A primeira é seu colchão de liquidez, um dinheiro reservado para eventuais emergências. Besteiras acontecem. Esteja preparado para isso. Algo entre três e doze meses de seus gastos. Qualquer fundo DI de taxa zero resolve. BTG Pactual Digital, Pi, Órama, Rico, Vitreo… tanto faz, tudo igual.
A segunda é sua previdência, para se aproveitar de sólidos benefícios tributários e sucessórios. Alguma coisa em torno de 10% do seu patrimônio financeiro vai bem aqui. A minha e dos meus filhos eu divido entre Vitreo SuperPrevidência, Carteira Universa Previdência e NTN-B 2050 (Tesouro IPCA+ 2050).
A terceira se refere a seus investimentos no exterior. Eu também sei que Deus é brasileiro, mas Ele seria muito bairrista de colocar todas as boas oportunidades de investimentos neste país. Há boas opções também fora do Brasil e nós precisamos explorar isso. Você provavelmente entende a necessidade de não colocar todos os ovos na mesma cesta. Um pouco de imóveis, de renda fixa, de ações, de commodities… e, claro, de outras moedas e outras geografias. Pelo menos 15% de seu capital financeiro pode ir lá pra fora. Para isso, eu uso o fundo AWP, o FoF Melhores Fundos Global e o Money Rider Hedge Fund.
Por fim, falta, claro, a sua carteira local, como se você fosse um hedge fund que investisse no Brasil. O fundo Carteira Universa e o FoF Melhores Fundos endereçam a questão.
Obviamente, há várias outras formas de fazer. Essa aqui é só um exemplo, que funciona para mim e acho que poderia funcionar para você. Com alguns poucos botões, preenchem-se as quatro caixas e sua vida está resolvida. Falta de tempo não é problema. Se o patrimônio da sua família não é prioridade pra você, o que mais seria?
Últimas notícias
 16 de novembro de 2026 - 7:46
O MELHOR DO SEU DINHEIRO
Fim do mundo na bolsa? Mercados repercutem ajuste fiscal, crise em aeroportos, ata do Fed e encontro Trump-Xi-Putin
16 de novembro de 2026 - 7:46 15 de novembro de 2026 - 8:00
PLANO A
A ferramenta que te ajuda a sobreviver depois do seu último salário
15 de novembro de 2026 - 8:00 13 de novembro de 2026 - 8:48
O MELHOR DO SEU DINHEIRO
Equilíbrio possível: Ibovespa reage a pacote fiscal enquanto investidores monitoram inflação nos EUA, Nvidia e pane na Microsoft
13 de novembro de 2026 - 8:48 13 de novembro de 2026 - 7:13
SEXTOU COM O RUY
O segredo da felicidade (e do amor e do lucro): por que as baixas expectativas do mercado podem ser uma boa notícia para as ações
13 de novembro de 2026 - 7:13 12 de novembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
A conta chega: investidores repercutem ajuste fiscal, IPCA e balanços do Banco do Brasil e do BTG Pactual
12 de novembro de 2026 - 8:18 11 de novembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: a coisa certa, na última hora certa possível
11 de novembro de 2026 - 20:00 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00
