



A ferramenta que te ajuda a sobreviver depois do seu último salário
Todos queremos viver bastante, mas imagine alguém que recebe seu último salário aos 65 anos e vive até os 95. São três décadas de contas, compromissos, planos e sonhos

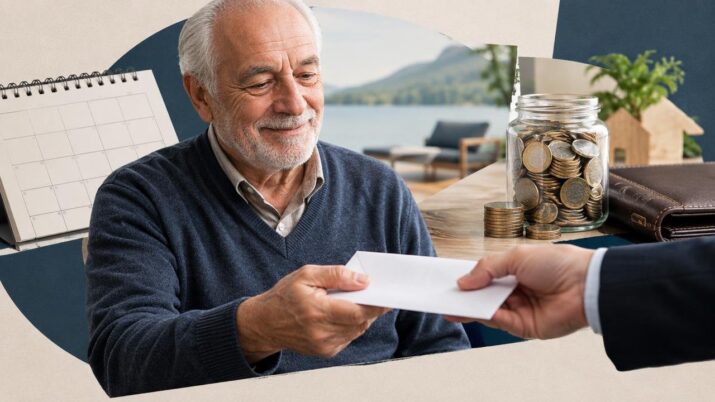
Você se lembra do primeiro salário que recebeu? Talvez tenha comprado alguma coisa que queria há muito tempo, ajudado nas despesas de casa, ou simplesmente guardado tudo, sem saber muito bem o que fazer com aquele dinheiro.
Lembro que, quando chegou a minha vez, guardei exatamente metade do que recebi e continuei fazendo isso religiosamente nos meses seguintes.
Uma metade era investida. Com a outra, pagava minhas despesas e, de vez em quando, comprava alguma coisa para mim.
Não era exatamente uma estratégia sofisticada de organização financeira. Eu tinha apenas um certo medo de aumentar meu padrão de vida rapidamente e, algum dia, não conseguir sustentá-lo.
O curioso é que quase todo mundo guarda alguma lembrança do primeiro salário. Do que comprou, de como gastou ou simplesmente da sensação de receber pela primeira vez o resultado do próprio trabalho.
Mas existe outro salário sobre o qual raramente pensamos: o último.
Não sabemos exatamente quando ele chegará. Mas, quando chegar, as despesas do mês seguinte continuarão existindo, e as do seguinte também.
Leia Também
Algumas, inclusive, provavelmente até aumentarão com o passar dos anos. E existe uma contradição interessante nessa história.
O INSS será suficiente?
Todos queremos viver bastante. Acompanhar o crescimento dos filhos, conhecer os netos, viajar, aproveitar tudo aquilo que a vida ainda tem para oferecer.
Com os avanços da medicina, viver até os 90 ou mesmo 100 anos é uma possibilidade cada vez mais real.
Uma excelente notícia, sem dúvida.
Mas imagine alguém que recebe seu último salário aos 65 anos e vive até os 95.
São três décadas de contas, compromissos, planos e sonhos. Um período que pode ser tão longo quanto boa parte da vida profissional daquela pessoa.
De alguma forma, esse período precisará ser financiado.
É justamente para oferecer proteção financeira nessa fase que existe a previdência pública, nosso conhecido INSS.
Trata-se de uma conquista social importantíssima, responsável por garantir renda a milhões de brasileiros. Mas ela também possui limitações que não podem ser ignoradas.
O valor da aposentadoria depende de regras de cálculo e está sujeito a um teto. Isso significa que, para muitas pessoas, especialmente aquelas acostumadas a rendas mais elevadas, o benefício pode representar uma redução significativa da renda disponível todos os meses.
Além disso, o sistema enfrenta um desafio cada vez maior: vivemos por mais tempo e temos menos filhos. Como consequência, a proporção de trabalhadores contribuindo para financiar os benefícios de um número crescente de aposentados tende a diminuir.
Não é por acaso que muitos especialistas no tema costumam brincar que INSS significa "Isso Não Será Suficiente".
É um apelido pouco carinhoso, reconheço. Mas traduz uma preocupação bastante real.
Afinal, depois de passar décadas trabalhando, construindo patrimônio e conquistando determinado padrão de vida, ninguém gostaria de precisar abrir mão de tudo isso simplesmente porque chegou a hora de se aposentar.
Lembra da minha preocupação com os primeiros salários?
Eu tinha medo de me acostumar com uma vida que talvez não conseguisse sustentar no futuro. Na aposentadoria, a preocupação é quase o inverso: depois de conquistar um padrão de vida ao longo dos anos, como garantir que ele continue sendo sustentável quando o salário deixar de chegar?
Ou, melhor ainda, como garantir os recursos necessários para viver bem durante décadas, especialmente em uma fase da vida em que despesas como as de saúde podem aumentar?
Onde entra a previdência privada
É justamente para ajudar a enfrentar esse desafio que existe a previdência privada, também conhecida como previdência complementar, e ela é muito mais simples do que parece.
Trata-se de uma forma de investir parte do dinheiro que você ganha hoje para construir um patrimônio que poderá complementar sua renda no futuro.
Você contrata um plano por meio de um banco, corretora ou diretamente com uma seguradora e escolhe um fundo de investimento no qual seus recursos serão aplicados.
Quando bem selecionado, esse fundo conta com uma equipe de profissionais experientes e qualificados, responsáveis por administrar o dinheiro e buscar bons resultados ao longo do tempo.
Não existe apenas um tipo de fundo de previdência. Há opções mais conservadoras, para quem prefere correr menos riscos, e outras mais arrojadas, para quem busca retornos maiores e aceita enfrentar oscilações no caminho.
Você pode investir regularmente, aumentar ou diminuir os aportes conforme sua realidade e deixar que o tempo e os juros compostos ajudem a construir seu patrimônio.
Assim, quando chegar o momento de receber seu último salário, você poderá contar com uma reserva financeira construída ao longo dos anos para complementar sua aposentadoria.
As vantagens da previdência privada
É claro que essa não é a única maneira de se preparar financeiramente para essa fase da vida Mas a previdência privada possui algumas características que podem torná-la especialmente interessante para esse objetivo.
Ao longo dos últimos meses, conversamos nesta coluna sobre diversas vantagens em relação a outros investimentos.
Falamos sobre benefícios tributários, sobre a possibilidade de trocar de fundo sem antecipar o pagamento de impostos e sobre como a previdência pode facilitar a transferência de patrimônio para as pessoas que você ama.
São características importantes, que podem fazer bastante diferença ao longo dos anos.
Afinal, quando estamos falando de um patrimônio que será construído durante décadas, não importa apenas quanto conseguimos guardar, mas também a eficiência com que esse dinheiro será administrado.
Quando comecei a guardar metade dos meus primeiros salários, não tinha como saber exatamente o que o futuro me reservava. Só sabia que queria ter condições de sustentar a vida que estava construindo.
E talvez seja justamente essa a essência de um bom planejamento para a aposentadoria. Afinal, o primeiro salário marca o início da nossa vida financeira. O último não precisa representar o fim dela.
 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO

