


Trump continua na Casa Branca. O poder, nem tanto
A vitória democrata nas eleições de meio de mandato redesenha a política americana. Entre limites institucionais, tensões geopolíticas e juros elevados, as consequências ultrapassam Wall Street e chegam ao Brasil

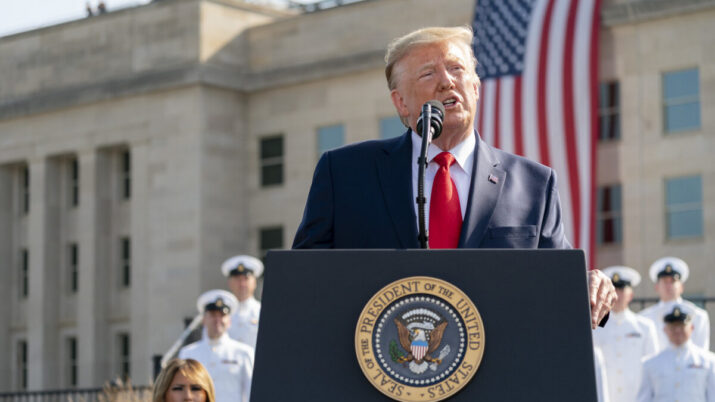
Em política, nem sempre é preciso substituir quem ocupa o Executivo para alterar profundamente a direção de um país. Nos Estados Unidos, as eleições de meio de mandato da semana passada fizeram exatamente isso.
Os democratas retomaram a Câmara dos Representantes e o Senado, impondo ao presidente Donald Trump um Congresso de oposição para os dois últimos anos de seu mandato. A Associated Press confirmou o controle democrata do Senado ainda na noite de terça-feira e o da Câmara na madrugada seguinte.
Até o fim da semana, democratas e independentes aliados já somavam ao menos 54 cadeiras no Senado, diante de 44 republicanas, enquanto algumas disputas permaneciam em apuração (os democratas podem chegar a 56 cadeiras no Senado).
A dimensão da mudança merece atenção. Os democratas avançaram também em estados tradicionalmente republicanos, com vitórias importantes no Texas, em Kansas e na Carolina do Sul.
O resultado foi mais amplo do que uma alternância parlamentar rotineira. Pesquisas de saída e análises da imprensa americana apontam a insatisfação com o custo de vida, a inflação, a guerra com o Irã e a condução do governo como componentes relevantes do voto.
Isso não significa que todos os eleitores tenham votado pelo mesmo motivo; significa que o descontentamento encontrou expressão política em diferentes regiões e grupos sociais.
Leia Também
Para quem investe, a questão não é decidir qual partido deveria ter vencido. É compreender o que muda, na prática, quando a Casa Branca e as duas Casas do Legislativo passam a ser controladas por forças distintas. É aí que a reação dos mercados, inicialmente contraditória, começa a fazer sentido.
Mais fiscalização, menos liberdade, mas não paralisia automática
A partir de janeiro de 2027, o novo Congresso terá capacidade de comandar comissões, convocar autoridades, solicitar documentos, abrir investigações e influenciar as leis orçamentárias.
O Senado, adicionalmente, terá papel decisivo na confirmação de ministros, embaixadores e magistrados federais. A oposição, portanto, ganhou instrumentos concretos para questionar decisões do governo e impor custos políticos às iniciativas mais controversas de Trump.
Mas há uma diferença fundamental entre controlar a pauta legislativa e governar. O presidente continua com poder de veto; em regra, sua derrubada exige dois terços dos votos em cada Casa. No Senado, muitas proposições ainda enfrentam a exigência prática de 60 votos para superar obstruções.
Trump também conserva ampla margem de atuação administrativa e diplomática, especialmente em tarifas, imigração e determinadas decisões de política externa.
É perfeitamente possível, assim, que Washington combine maior fiscalização com dificuldade de produzir novas leis (um governo dividido, não um governo automaticamente moderado).
O primeiro teste estará no orçamento. Dívida federal superior a US$ 40 trilhões e déficit próximo de 6% do PIB já preocupavam investidores antes da eleição. A oposição pode dificultar novas expansões de gastos ou exigir concessões em matérias obrigatórias, mas não há garantia de consolidação fiscal.
Disputas sobre financiamento do governo, teto da dívida e gastos militares podem aumentar o risco de impasses, inclusive paralisações administrativas.
E uma paralisia política não se traduz necessariamente em juros menores: se ela comprometer a previsibilidade das contas públicas, o prêmio exigido pelos compradores de títulos do Tesouro americano pode até subir.
Esse é um dos equívocos frequentes depois das midterms: imaginar que um Congresso de oposição, por impedir novas iniciativas presidenciais, resolverá o problema fiscal.
Na realidade, a aritmética da dívida continua a depender de arrecadação, despesas obrigatórias, crescimento nominal e custo dos juros. A eleição altera a negociação dessas variáveis, não as elimina.
A Bolsa reagiu ao que mudou e ao que já estava caro
Wall Street expôs essa ambiguidade em três sessões. Na quarta-feira, 4 de novembro, o S&P 500 subiu 1,6%, favorecido pelo fim da incerteza eleitoral. Na quinta-feira, porém, recuou 4,4%, enquanto o Nasdaq caiu 5,5%, em uma onda de vendas mais intensa em tecnologia e semicondutores.
Na sexta, houve recuperação parcial: o S&P 500 avançou 0,3%, e o Nasdaq, cerca de 1,1%. Ainda assim, a semana terminou com perdas de 2,7% e 3,4%, respectivamente.
A eleição não mudou os lucros de todas as empresas de um dia para o outro; mudou a percepção sobre os riscos que justificam os preços pagos por esses lucros.
A inteligência artificial tornou-se o símbolo dessa reavaliação. Depois de anos de expansão dos gastos com chips, servidores e centros de dados, cresce a cobrança sobre a capacidade de transformar investimentos em receitas e caixa.
A nova maioria democrata pode ampliar investigações sobre concorrência, privacidade e transparência, mas o ponto mais imediato está em estados e municípios: licenciamento, consumo de água, custo da eletricidade e incentivos aos data centers.
Pesquisas eleitorais da CBS News identificaram resistência relevante à construção dessas instalações em comunidades locais, inclusive entre eleitores republicanos.
Portanto, não se trata apenas de uma clivagem partidária em Washington, mas de um conflito concreto sobre quem arca com os custos da infraestrutura.
O efeito sobre as companhias será desigual. Operadores alavancados e fornecedores dependentes de projetos novos podem sofrer se obras forem adiadas; plataformas com infraestrutura instalada, contratos recorrentes e caixa robusto podem, em determinadas circunstâncias, até ganhar vantagem competitiva.
Fora da tecnologia, saúde, bancos, indústria, consumo, utilities e energias renováveis terão exposições distintas a fiscalização, impostos, custo da energia e juros.
Uma lei imaginada ainda não é uma lei aprovada, e a composição do Congresso, por si só, não permite classificar setores inteiros como vencedores ou perdedores.
O pano de fundo macroeconômico também impõe limites ao otimismo. O payroll de outubro, publicado na sexta-feira, mostrou criação de 165 mil vagas, contra cerca de 65 mil esperadas na pesquisa Reuters, além de revisões positivas de 84 mil postos nos dois meses anteriores.
O desemprego caiu para 4,1%, e os salários cresceram 0,4% no mês. Com o Fed mantendo os juros entre 3,75% e 4,00% e a inflação ainda acima da meta, o mercado passou a atribuir aproximadamente 75% de chance a uma alta de juros em dezembro.
Economia resistente ajuda as receitas; juros elevados, em contrapartida, aumentam a taxa usada para trazer os lucros futuros a valor presente. É por isso que mesmo boas empresas podem atravessar correções expressivas quando suas avaliações eram exigentes.
O petróleo transformou a guerra em tema doméstico
A conexão entre política externa e bolso do eleitor é particularmente visível no Oriente Médio. O conflito com o Irã pressionou combustíveis, fretes e inflação, contribuindo para a insatisfação captada nas urnas.
Depois da derrota republicana, investidores passaram a considerar maior pressão política por negociações e redução das hostilidades.
O petróleo Brent encerrou a semana próximo de US$ 98 por barril, após recuo da ordem de 17%. Menor tensão no Estreito de Ormuz poderia favorecer a normalização de fluxos de petróleo e aliviar preços globais, inclusive nos Estados Unidos.
É preciso, contudo, evitar a conclusão apressada de que o novo Congresso encerrará a guerra. Trump mantém prerrogativas importantes de política externa e capacidade operacional, enquanto democratas podem recorrer a audiências, resoluções e principalmente à negociação de dotações orçamentárias para buscar limites.
Em 9 de novembro, a Reuters relatava intensificação da mediação do Catar, mas também ausência de um acordo próximo e continuidade dos incidentes na região. A opção diplomática ganhou relevância política; a paz ainda não foi contratada pelo mercado.
Uma descompressão duradoura do petróleo teria efeitos que atravessam fronteiras: menor inflação de energia, alguma melhora do poder de compra e, potencialmente, menos pressão sobre juros.
Em contrapartida, produtores de petróleo e empresas ligadas à cadeia de exploração poderiam sofrer com cotações menores.
O Congresso também terá influência sobre assistência à Ucrânia, financiamento de defesa e sanções, mas essas agendas dependerão de negociação com a Casa Branca e de circunstâncias internacionais que a eleição, isoladamente, não resolve.
E o Brasil, onde entra nessa história?
É tentador concluir que um Trump politicamente enfraquecido será necessariamente melhor para Brasília.
Há, de fato, uma oportunidade diplomática: a nova maioria parlamentar pode fiscalizar mais intensamente a política tarifária, os critérios de aplicação de sanções e a condução de relações bilaterais.
A simples existência de outros interlocutores em Washington amplia o espaço para que autoridades brasileiras, exportadores e associações empresariais apresentem seus argumentos.
Ainda assim, não há revogação automática das tarifas nem compromisso de que o presidente americano reduzirá as pressões sobre o país.
Os interesses econômicos são concretos. Segundo o Ministério do Desenvolvimento, Indústria, Comércio e Serviços, as medidas anunciadas pelos Estados Unidos em julho alcançaram parcelas relevantes dos embarques brasileiros; 16,5% das exportações ao mercado americano passaram a estar sujeitas à combinação de duas sobretaxas, de 25% e 12,5%. Ao mesmo tempo, 52,7% permaneceram fora das sobretaxas setoriais ou específicas então examinadas.
No primeiro semestre de 2026, as exportações brasileiras para os EUA caíram 13% ante igual período de 2025, para US$ 17,4 bilhões, e a participação americana nas vendas externas do Brasil diminuiu de 12,1% para 9,4%. O problema, portanto, não é abstrato: afeta competitividade, margens, investimentos e emprego em cadeias exportadoras.
O espaço para negociação envolve mais do que tarifas. Uma análise do serviço de pesquisa do Congresso americano identifica contenciosos sobre plataformas digitais, liberdade de expressão, decisões judiciais, segurança e preservação ambiental, além de interesses comuns em minerais críticos, energia e comércio.
A cooperação com o Brasil pode ganhar impulso em áreas específicas sem exigir alinhamento político geral entre Lula e Trump. Um acordo sobre produtos industriais ou cadeias de minerais estratégicos, por exemplo, pode coexistir com divergências em assuntos institucionais e diplomáticos.
Há também um risco simétrico. Um presidente contrariado pelo resultado eleitoral pode optar por negociar mais; pode, igualmente, intensificar ações executivas em campos nos quais conserva maior autonomia. A política externa é um desses campos.
Da mesma forma, investigações parlamentares sobre medidas contra autoridades brasileiras ou sobre episódios relacionados à eleição de outubro podem aumentar a visibilidade de disputas bilaterais sem necessariamente solucioná-las. O cenário sugere mais canais de interlocução e, ao mesmo tempo, mais variáveis políticas a acompanhar.
Para os ativos brasileiros, três mecanismos merecem atenção. O primeiro é financeiro: se a inflação americana permanecer resistente, os Treasuries e o dólar podem continuar pressionando moedas e juros de países emergentes, independentemente de quem controla o Congresso.
O segundo é comercial: alterações efetivas de tarifas ou regras de mercado mudam o fluxo de caixa das empresas exportadoras.
O terceiro é geopolítico: petróleo mais barato tende a ajudar importadores, consumidores e expectativas de inflação, mas reduz a receita potencial de produtores, inclusive no Brasil.
Nenhum desses canais substitui nosso próprio debate fiscal. Um ambiente externo mais benigno pode reduzir parte dos prêmios de risco, mas não corrige sozinho a trajetória da dívida pública brasileira.
- Leia também: Seu salário, imóvel e investimentos têm o mesmo CEP, mas não deveriam — como começar a investir no exterior
O melhor cenário não nasce das urnas; precisa ser construído
A experiência histórica oferece algum contraponto ao nervosismo. Um levantamento da Empiricus com dados da Bloomberg, cobrindo 17 ciclos presidenciais desde 1957, identificou retorno médio de 16,7% para o S&P 500 no terceiro ano dos mandatos, etapa correspondente a 2027, com valorização em 15 das 17 observações.
É um registro interessante, mas não uma previsão: as condições de inflação, juros, tecnologia e política fiscal variam muito entre os períodos. O calendário eleitoral não é uma tese de investimento autossuficiente.
O principal resultado das midterms foi redistribuir poder, e não produzir uma agenda econômica acabada. O Congresso pode frear excessos e aumentar a transparência; também pode ampliar os impasses orçamentários.
A guerra pode caminhar para uma acomodação, mas ainda comporta escaladas. O setor de tecnologia pode enfrentar regras mais rigorosas e, simultaneamente, continuar produzindo crescimento e inovação.
Para o Brasil, há espaço de aproximação, mas a reciprocidade comercial precisará ser negociada em medidas concretas.
No fim, os mercados voltarão a uma combinação bastante conhecida: crescimento, inflação, lucros e qualidade das instituições.
O investidor não precisa antecipar cada movimento de Washington para agir com racionalidade. Precisa reconhecer que, nos próximos dois anos, o risco político americano terá menos a forma de uma decisão solitária e mais a de uma disputa permanente entre instituições.
Isso pode criar oportunidades, mas recomenda seletividade, diversificação internacional e atenção ao preço pago pelos ativos.
Entre a reação de uma semana e a construção de um cenário duradouro, a diferença continua sendo a mesma: discurso altera expectativas; decisões e resultados alteram fundamentos.
 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO

