


Como sair agora da renda fixa?
Dara Chapman vai contar só para você como diversificar seus investimentos agora

Olá, tudo bem? Na última semana a Selic caiu para 2%. E seus investimentos em renda fixa serão impactados.
Os que são pós-fixados, remunerando algo como 130% do CDI, vão render menos. Você deve estar pensando: o que devo fazer? O que a Dara faria neste cenário?
Antes de tudo, teria como objetivo imediato entender mais sobre meus investimentos atuais e gastaria um tempo tentando pensar como começar a ganhar dinheiro ou parar de perder.
Você provavelmente pensou que investimentos em renda fixa possuíam como contraparte um retorno garantido.
Em teoria, isso é verdade. No entanto, somente produtos com taxas pré-fixadas já calculam o retorno exato que você receberá.
Leia Também
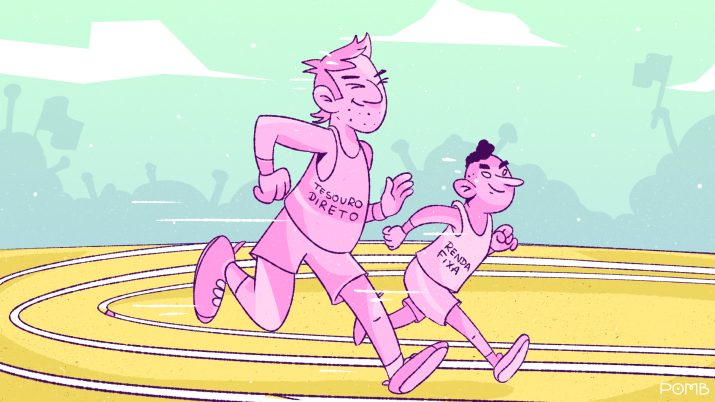
Portanto, antes de irmos mais a fundo, vamos entender o básico: qual a diferença entre taxas de juros pós e pré-fixadas?
Diferenças na mesa
Em títulos pré-fixados, você sabe exatamente quanto seu investimento renderá, seja 4%, 5% ou 6% ao ano. Você garante a taxa fixa para o período.
Nos pós-fixados, você apenas fixa a porcentagem do indicador, como 120% ou 130% do CDI. Mas o valor total a se ganhar não é conhecido, dependerá do valor do CDI, derivado da taxa Selic, que acabou de cair. Se a taxa básica se alterar, você vai ficar exposto a mudança.
Por exemplo, se você investiu em um CDB, algum título pré-fixado a 2,25% e o juro caiu para 2%, seu investimento continuará pagando 2,25% ao ano.
Agora, se você investiu em um título pós-fixado, você corre o risco de indicador, no caso o CDI, cair.
Por exemplo, você investiu em um CDB pagando 130% do CDI pós-fixado. Esse investimento continuará pagando 130% do CDI.
Mas se a taxa de referência caiu de 2,25% para 2%, o valor que você esperava ganhar mudou: ele caiu, pelo menos 10%.
Desta forma, a primeira coisa que você deve fazer é: preste atenção se seus investimentos são pré ou pós-fixados.
A mudança pode não ser tão significativa de 2,25% para 2% ao ano, por exemplo, mas quando você considera que há apenas um ano as taxas eram de 6% ao ano, e agora são de 2%, essa mudança é enorme.
Quando você investiu um ano atrás, você esperava ganhar 130% do CDI, tendo como base a Selic de 6% ao ano na época, resultando em rendimento de 7,8%, por exemplo.
No entanto, as taxas não permaneceram constantes no período de doze meses. Agora, a taxa básica não é mais 6%. É 2%.
Essa é quase uma diferença de 70% em relação ao que você ia ganhar. Como exemplo, em um investimento de R$ 1.000, você esperava ganhar R$ 78.
No mesmo investimento, com a taxa atual você ganhará só R$ 26 – caso as taxas permaneçam no mesmo nível ao longo do ano.
Liquidez em foco
Quando você faz as contas, as mudanças nas taxas de juros se tornam mais dramáticas. Você pode não ter percebido, mas seus investimentos em um CDB, LCI, LCA podem ser pós ou pré-fixados.
Cito esses investimentos pois são os mais comuns quando falamos de investimentos de curto prazo.
Você pode escolher entre pré e pós-fixados. Entretanto, com uma taxa básica atual de 2% ao ano, de qualquer forma seus ganhos são limitados – ou muito menores.
Normalmente as pessoas escolhem pós-fixados por não precisarem levar em conta a inflação, se os juros vão subir, ou cair, por exemplo.
Caso você invista em um produto pré-fixado e os juros subirem, você perderá dinheiro, pois a taxa que você comprou será inferior à do mercado.
Desta forma, investimentos em renda fixa necessitam de um entendimento neste sentido também.
De volta a pergunta inicial: o que eu, Dara, faria se fosse você? Bom, primeiro eu examinaria a minha alocação atual e gostaria de ter a confirmação que meu dinheiro não estivesse somente investido em produtos de renda fixa.
Isso só fazia sentido quando as taxas de juros eram de 20% ao ano. Claramente não é mais o caso hoje. No cenário atual você precisa arriscar para ganhar mais do que a inflação.
Você só deve investir 100% de seus recursos em títulos de renda fixa se precisar de liquidez no curto prazo.
Portanto, tente determinar seu horizonte de investimento, ou seja, em quanto tempo você vai precisar do dinheiro que você vai investir.
Pergunte a si mesmo: posso guardar meu dinheiro, investir nos próximos três, cinco anos, sem precisar retirar nenhum centavo?
Se a resposta for sim, construiria um portfólio de investimentos que tende a ter retornos maiores, dado o risco incorrido.
Um passo adiante
Invista em ações, ou em um fundo de investimento de ações, ou ainda em um fundo multimercado – que pode alocar recursos em qualquer tipo de ativo.
Como posso investir em um prazo mais longo, posso comprar ativos de maior risco.
Com isso, devo diversificar minha carteira em diferentes tipos de investimentos e gestores.
A diversificação ajudará a proteger seu portfólio quando a volatilidade aumentar novamente.
E a primeira maneira de diversificar é em diferentes produtos, seja em fundos multimercado, de ações ou de câmbio.
Outra ferramenta de diversificação é investir em diferentes produtos de investimentos dentro de cada categoria.
Além desses pontos, também dedicaria um tempo para compreender as estratégias distintas de investimentos dos diferentes gestores.
Se você deseja diversificar entre diferentes fundos de ações, precisa entender a diferença de suas estratégias.
Alguns gestores de ações empregam uma estratégia de buy and hold (compre e mantenha), adotando o pensamento de Warren Buffett, de valor.
Gestoras como a Fama Investimentos e a Brasil Capital, por exemplo, empregam este tipo de estratégia.
E existem alguns gestores que mudam suas posições de portfólio com maior frequência, como a Tex Capital.
Investir nos diferentes tipos de gestoras levará você a ter um portfólio mais diversificado do que investir só em uma delas.
Por fim, prestaria atenção em relação ao meu horizonte, ao meu prazo de investimento.
Se eu tomei a decisão de investir meu dinheiro para os próximos 35 anos, não preciso ficar nervosa com as mudanças de cotas dos fundos, ou os preços das ações no dia a dia.
Os mercados são voláteis, e os preços mudam diariamente. Ter um plano bem pensado e com prazo longo vai ajudar você a investir melhor seu dinheiro.
E você? Segue um plano de investimentos ou deixa somente na renda fixa, achando que não perderia dinheiro porque a renda fixa é segura?
Aproveito para indicar que veja este link, onde André Barros irá te contar três ações prontas para explodir no segundo semestre: veja aqui quais empresas estão prestes a decolar na bolsa.
Me conte!
Beijos e boa semana!
 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15 25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O sumiço das LCIs e LCAs com rendimentos de 95% a 100% do CDI, a nova guerra do mercado automotivo e o que mais ler hoje
24 de setembro de 2026 - 8:18 23 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Dólar x real — tem mais ainda para colhermos no câmbio
23 de setembro de 2026 - 20:00 23 de setembro de 2026 - 8:30
O MELHOR DO SEU DINHEIRO
Tubarões saem dos FIIs, o título que ainda paga IPCA+ 14% ao ano, o acordo entre Trump e Irã: o que move o mercado hoje
23 de setembro de 2026 - 8:30 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
O que o Bradesco fará com R$ 10 bilhões na conta e como resolver o buraco fiscal em 4 passos: o que ler hoje
21 de setembro de 2026 - 8:15 20 de setembro de 2026 - 8:00
PLANO A
Se você quer investir para o longo prazo, esta é a pergunta que deve se fazer antes das suas escolhas
20 de setembro de 2026 - 8:00 18 de setembro de 2026 - 8:11
O MELHOR DO SEU DINHEIRO
O pote de ouro da Vivara (VIVA3), o que fazer com a ação da Vale (VALE3), e o que move os mercados hoje
18 de setembro de 2026 - 8:11 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04











