


Tempos modernos: investir é preciso, por mares nunca dantes navegados
"As armas e os barões assinalados,Que da ocidental praia Lusitana,Por mares nunca de antes navegados,Passaram ainda além da Taprobana,Em perigos e guerras esforçados,Mais do que prometia a força humana,E entre gente remota edificaramNovo Reino, que tanto sublimaram”Os Lusíadas CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Vamos ter um papo de gente fina, elegante e […]

"As armas e os barões assinalados,
Que da ocidental praia Lusitana,
Por mares nunca de antes navegados,
Passaram ainda além da Taprobana,
Em perigos e guerras esforçados,
Mais do que prometia a força humana,
E entre gente remota edificaram
Novo Reino, que tanto sublimaram”
Os Lusíadas
Vamos ter um papo de gente fina, elegante e sincera. Os tempos modernos — da História, não do Lulu — tradicionalmente têm seu início marcado em 29 de maio de 1453, com a tomada de Constantinopla pelos turcos otomanos. Pode haver alguma discordância de limite cronológico, se esse é mesmo o marco do fim da Idade Média. De modo geral, porém, concorda-se com o encerramento do feudalismo no século 15 para o início de um novo paradigma, que incluiria o renascimento, o mercantilismo e a era dos descobrimentos. Navegar era preciso, ainda que por mares nunca dantes navegados.
Na quinta-feira, no exato mesmo momento em que foram publicados mais 6,6 milhões de novos pedidos de auxílio-desemprego nos EUA, levando a um acúmulo de 16,5 milhões em apenas três semanas (projeções de desemprego já na casa de 14%, segundo Mohamed El-Erian, num patamar superior ao ápice da crise de 2008), o Federal Reserve anunciou uma injeção de liquidez de US$ 2,3 trilhões — o que inclusive rendeu anedotas divertidas:
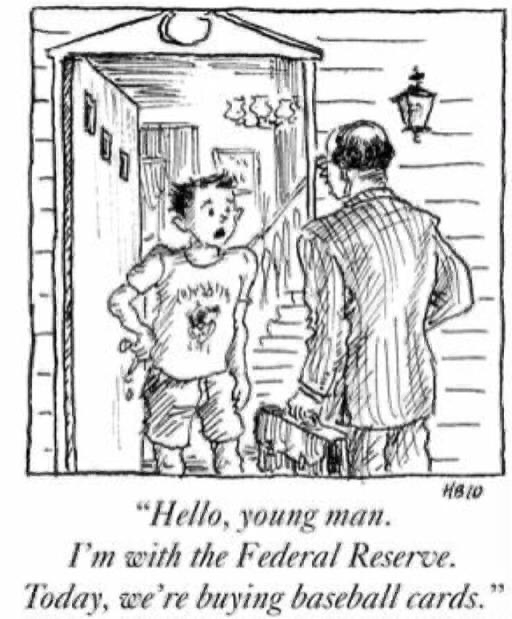
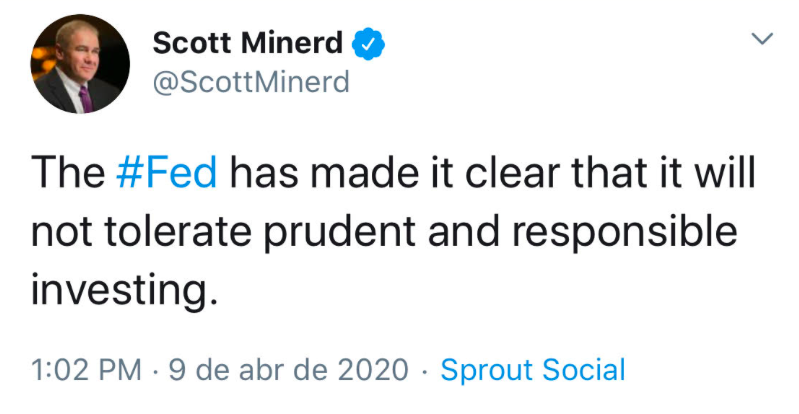
Foi o momento em que, definitivamente, o Fed foi para o “all-in” ou teve, na prática, muito além do discurso, seu “whatever it takes” (tudo o que for necessário). De forma ainda mais ampla, talvez o banco central americano tenha adotado um novo paradigma, absorvendo até então hipótese teórica que permeia a chamada “Teoria Monetária Moderna” (Modern Monetary Theory ou MMT).
Simplificando um tanto as coisas — e talvez tornando a explicação excessivamente grosseira —, a MMT argumenta que governos com capacidade de se endividar na própria moeda não precisam se preocupar com déficits, mesmo os muito grandes, contanto que atuem para o preenchimento de folga da oferta agregada. Sempre que houver alguma fraqueza de demanda, o governo pode emitir sua própria moeda, endividar-se e isso não é um problema. Afinal, segundo a argumentação, ele poderia emitir mais moeda para pagar a própria dívida. Resumo: um governo pode se endividar indefinidamente, pagando de volta com impressão de moeda.
Leia Também
A expansão do balanço do Fed não encontra paralelos na história, fazendo as intervenções de 2008-09 parecerem coisa de criança — há quem argumente, como a BlackRock por exemplo, que o balanço do Fed pode rapidamente superar os US$ 10 trilhões; o que se somaria aos US$ 2 trilhões do pacote fiscal recém-aprovado nos EUA.
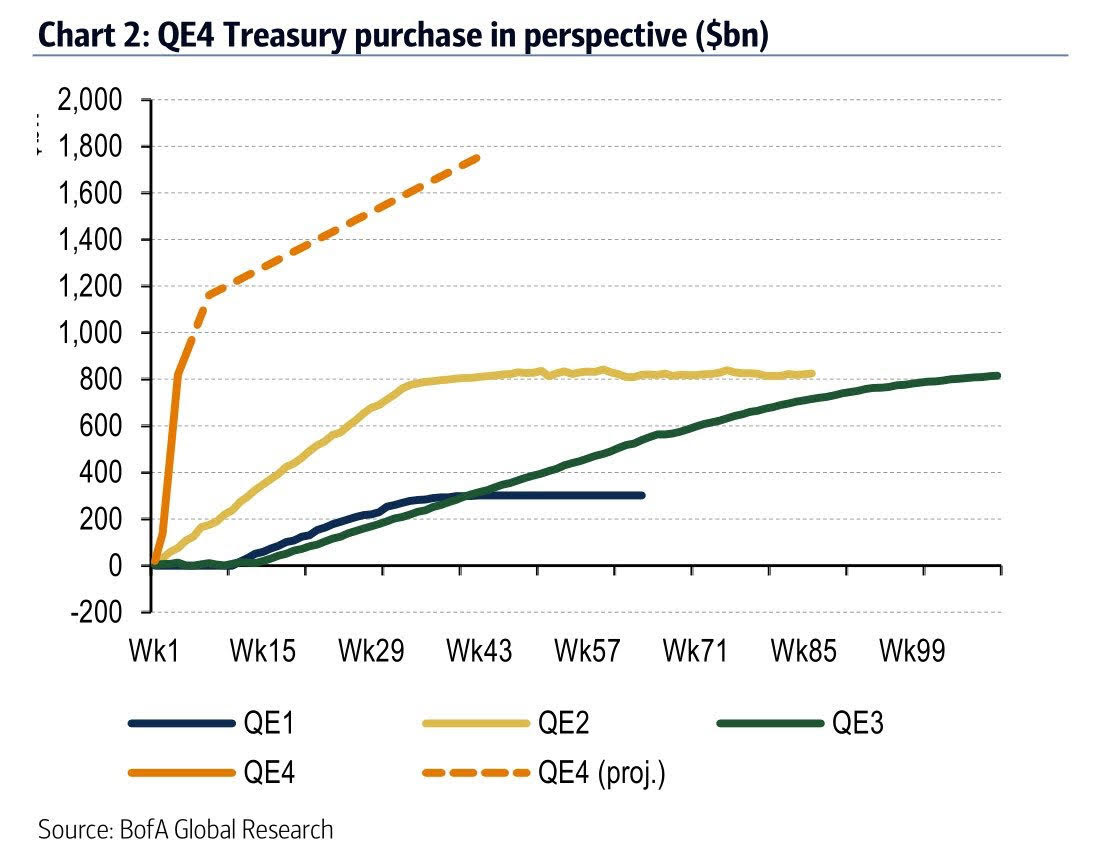
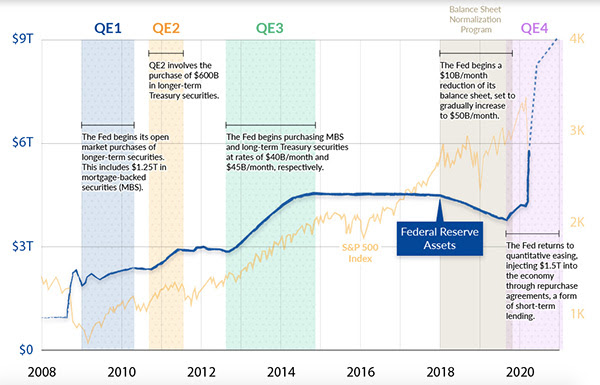
Qual o problema dessa experiência? Quais consequências devem ser sentidas de sua adoção?
Nós não sabemos. É exatamente esse o problema. Por enquanto, a hipótese defendida pela MMT é apenas… uma hipótese. A economia não é uma ciência que nos permite testes em ambiente de laboratório. Estamos trocando o pneu com o carro andando — e sabe lá Deus o que vai vir daí. Nunca tivemos na História uma expansão monetária dessa natureza.
Randall Wray, talvez o maior expoente da MMT, pode estar certo, e o caminho para a indefinida expansão dos déficits não seja um problema para países que possam se endividar em moeda local. Ou talvez Ray Dalio esteja certo e estejamos diante de uma brutal mudança de paradigma, rompendo o grande ciclo de dívida iniciado em 1945 e vivendo agora a iminência de um período semelhante àquele de 1930-32, à espera de uma Grande Depressão. Sua expressão “cash is trash” (o caixa é um lixo), tão duramente criticada depois dos retornos ruins da Bridgewater no auge da crise, volta a ser potencialmente pertinente, sobretudo mediante a vigorosa valorização do ouro na semana passada e a chance da corrosão de valor das moedas de reserva.
A verdade é que não sabemos ainda. Estamos em mares nunca dantes navegados, à deriva.
Há algo ao menos curioso sobre a Moderna Teoria Monetária. Ora, se não há limite para a expansão monetária em determinadas circunstâncias, desafiamos aqui a própria essência e a definição da Economia, que é a ciência da escassez. Caímos num paradoxo de que uma hipótese sobre o funcionamento da economia se choca com a própria natureza do que é a Ciência Econômica.
Outra dúvida: se a resposta à crise passa necessariamente pelo aumento indiscriminado do endividamento público, como ficam os países sobre os quais pairam questionamentos sobre sua capacidade de pagamento, entre eles, claro, o Brasil, que pode sair dessa brincadeira com uma dívida/PIB perto de 100%?
Em mares nunca dantes navegados, investir é preciso. Estamos presenciando a adoção de um procedimento sem a menor ideia de suas reais consequências. Descobriremos na prática, talvez da forma mais dolorosa. Da minha parte, prefiro não ser a cobaia.
 15 de setembro de 2026 - 7:04
 14 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como os grandes investidores buscam ganhar com o trade eleitoral, o império de bolos de R$ 800 milhões, e a última pesquisa eleitoral: o que ler hoje
14 de setembro de 2026 - 8:06 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS
O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
8 de setembro de 2026 - 8:13 7 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O Brasil pode dar calote na dívida, a agenda de inflação e o que mais mexe com seu bolso hoje
7 de setembro de 2026 - 8:19 4 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O FII do mês com desconto e qualidade, as oportunidades de investimento em bancos, o caso Master no STF: o que ler hoje
4 de setembro de 2026 - 8:19 4 de setembro de 2026 - 7:02
SEXTOU COM O RUY
O cenário está cada vez mais difícil para os bancos, mas ainda existem boas oportunidades para investir
4 de setembro de 2026 - 7:02 3 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O back to basics na bolsa, o quebra-quebra corporativo e o que mais mexe com o mercado hoje
3 de setembro de 2026 - 8:18 2 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Quem está por cima, e quem está por baixo?
2 de setembro de 2026 - 20:00 2 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como a IA mexe com o futuro da Vale, a guerra no Oriente Médio e a relação entre Moraes e Vorcaro: o que mexe com seu bolso hoje
2 de setembro de 2026 - 8:06 1 de setembro de 2026 - 8:37
O MELHOR DO SEU DINHEIRO
Internacionalização de negócios, pêndulo eleitoral e alta do petróleo: confira tudo o que agita os mercados hoje
1 de setembro de 2026 - 8:37 1 de setembro de 2026 - 6:45
 30 de agosto de 2026 - 8:00
DÉCIMO ANDAR
O elevador mudou de direção: o mau humor já está no preço dos fundos imobiliários?
30 de agosto de 2026 - 8:00 28 de agosto de 2026 - 8:21
O MELHOR DO SEU DINHEIRO











