



Dez decisões fáceis
Em investimentos, há muito espaço para discussão e opiniões diversas em questões que envolvem antecipar o futuro; outras, porém, já deveriam estar superadas


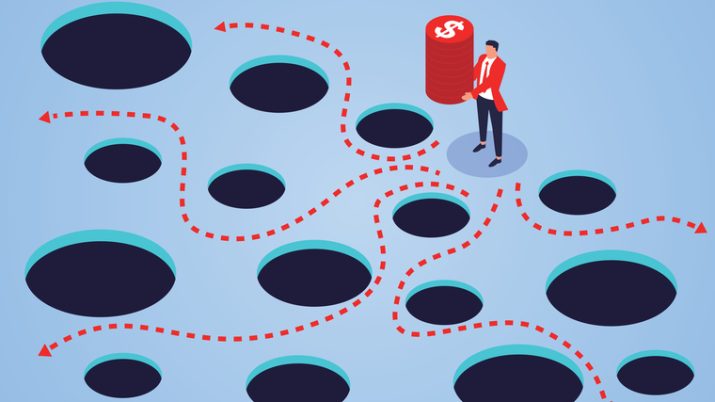
Para quem busca uma iniciação em Nassim Taleb, o artigo “The Fourth Quadrant: A Map of the Limits of Statistics” é um bom caminho.
Taleb divide o mapa em quatro quadrantes, combinações de dois tipos distintos de decisão (binária ou não, ou seja, se a intensidade importa ou não; gravidez é algo binário, patrimônio não) e dois tipos diferentes de aleatoriedade, em que as exceções são relevantes ou não.
Sou um sujeito mais simples. Costumo pensar em dois tipos de decisão. Beto e Bia já estão acostumados com as minhas palavras repetitivas. “Esse é do tipo das decisões fáceis.” “Essa aqui é das difíceis.”
Por decisão difícil, me refiro àqueles embates dialéticos em que os dois lados parecem ter razão, quando normalmente predominam incerteza, aleatoriedade e dependência de um futuro impermeável e não mapeável.
Encontro um exemplo nas discussões atuais sobre política monetária. Vejo uma turma crítica com bastante razão, dizendo que o Banco Central foi longe demais no processo de flexibilização monetária e na adoção do “forward guidance”, algo que não funcionaria para países emergentes como o Brasil. Dadas nossas pressões inflacionárias e nossa trajetória fiscal, não faria sentido ter uma Selic a 2%.
Leia Também
Segundo esse pessoal, a variação do IPCA só estaria dentro da meta porque há ali dentro um componente importante de serviços, que basicamente estão fechados por conta da pandemia. A inflação real e percebida, aquela dos produtos que estamos efetivamente consumindo, é bem maior do que a reportada pelo IPCA.
Verdade.
Ao mesmo tempo, também dou razão aos defensores de que não há erro de política monetária algum. O Banco Central não se deve prestar a heterodoxias e ele está, de forma muito clara e bem estabelecida, circunscrito a um sistema de metas de inflação. O CMN o incumbiu de uma determinada meta, no caso, de cumprir com uma certa variação do IPCA. E o BC entrega justamente isso. Pode ir pegar o bônus, pois bateu a meta anual.
Verdade também.
Quem está certo? Como decidir num ambiente desses?
Outro exemplo é o caso do rotation trade.
Consigo ver valor nos argumentos em prol da compra da “velha economia” (uso o termo para não me alongar muito nas discussões) — essas coisas foram muito penalizadas durante a pandemia, ficaram muito baratas e agora tendem a se valorizar com a volta de alguma normalidade.
Mas também concordo com a perspectiva de que, na verdade, a pandemia apenas acelerou tendências já existentes. Comprar bancos e petróleo seria apostar contra uma tendência estrutural, remar contra a maré, o que é sempre mais difícil. O mundo caminha em direção a tecnologia, e-commerce, desintermediação, redução de tarifas bancárias, menor spread de crédito, economia de baixo carbono e por aí vai.
O processo dialético, de embate entre tese (argumento) e antítese (contra-argumento), é mais difícil na vida real do que supõem os livros de Hegel. Em economia, principalmente, conforme demonstraram Deirdre McCloskey e Persio Arida, os embates não são vencidos por superação positiva. Ou seja, não ganha a melhor teoria; apenas aquela com as melhores regras de retórica.
Isso tem várias implicações, inclusive corporativas. Nem sempre o melhor produto acaba vencedor; um bom marketing (retórica) pode ser decisivo para fazê-lo ser percebido como o melhor e isso talvez seja suficiente. A tal ditadura do argumento, tão defendida pela turma da 3G, passa a ser uma grande bobagem, porque vencem as argumentações não os melhores argumentos, mas, sim, apenas os mais convincentes (podem ser coisas bem diferentes).
Em investimentos, normalmente há muito espaço para discussão e opiniões diversas em questões que envolvem antecipar o futuro. Há outras, porém, que já deveriam estar superadas, pois fazem parte do grupo das “decisões fáceis”. É surpreendente, no entanto, como muitos investidores ainda se perdem com problemas elementares. E é deles que gostaria de tratar aqui.
Comece pelas coisas fáceis. Certifique-se de que você cumpriu todas elas. Depois vamos para as difíceis. Então, vamos lá:
1. A verdade é que não faz mais sentido se pagar por corretagem. Brokeragem morreu no mundo e é um custo de transação desnecessário de se incorrer. Num mundo de juros zero, qualquer migalha ajuda. Há boas alternativas no mercado para você operar sem pagar corretagem. Ou você migra para elas ou deixa dinheiro na mesa. Nem bêbado rasga nota de R$ 10.
2. Também não entendo se manter dinheiro em fundos disponíveis em plataformas de investimento que não pagam cashback. Você investe em A e paga uma taxa X. Tem uma rentabilidade Y. Você pode investir no mesmo A, pagar uma taxa X e receber Z de cashback. Sua rentabilidade final será maior do que Y. Não tem razão de você preferir Y a algo maior do que Y. Se o mercado for minimamente eficiente, e os investidores, racionais, vai acabar fundo de investimento sem cashback. Curioso como os analistas de fundos de investimento por aí não falam sobre isso. É um silêncio ensurdecedor.
3. Fundo DI com qualquer taxa também precisa morrer. O pós-fixado hoje não paga nada, ele perde da inflação. Sabemos disso. Mas tudo bem. Ele pode cumprir papel importante na reserva de emergência, para reduzir a volatilidade do portfólio ou servir como liquidez para aproveitar eventuais oportunidades futuras. Agora, também não faz sentido se pagar para estar nele. Se você tem algum dinheiro em fundo DI que cobra taxas, ajuste isso ainda em 2020. Não vem com papo de que esse ano já acabou, em 2021 tudo será diferente. O dia de começar o regime é hoje mesmo.
4. Como ainda pode haver algum ser humano naqueles fundos dos bancos que foram feitos para comprar Petrobras e Vale (ou mesmo qualquer outra ação), excetuando-se, claro, aqueles que estão em algum tipo de lock-up por conta do FGTS? Ainda há instituições financeiras cobrando mais de 2% ao ano para comprar uma ação? “This should not be legal.”
5. Outra decisão bem fácil é não aceitar mais comprar nenhum ativo financeiro sem saber o que e quanto seu gerente ou seu agente autônomo estão levando. Tudo bonitinho, limpo, transparente. “Você quer me vender este COE? Claro, vamos conversar. Quanto você está levando?”
6. Se você tem um fundo multimercado de baixa volatilidade cobrando 2% de administração com 20% de performance, está na hora de se dar esse resgate de presente de Natal. Cobrar 2% de taxa para comprar boa parte em CDI é mais caro do que os preços atuais da Fazenda Boa Vista.
7. Nós dois somos adultos, certo? Imagino que, a esta altura, você já tenha percebido a necessidade de diversificação. Entende a importância de ter renda fixa, fundo imobiliário, commodities/metais preciosos, ações. Imagino também que perceba essa extensão ao conceito de geografias e moedas, né? Por que tem uma turma insistente em não tirar passaporte? Com o juro local de 2%, essa situação fiscal brasileira e a facilidade atual de se investir em ativos internacionais, por que ainda há gente 100% concentrada em investimentos brasileiros?
8. Demorou bastante, mas até o Ray Dalio já mudou de opinião sobre o bitcoin. E você, ainda continua com aqueles mesmos preconceitos de sempre? Sabia que a carteira mais rentável de criptomoedas no Brasil é tocada pelo nosso André Franco?
9. Voltando ao fato de sermos adultos, entendemos que não podemos ter tudo nessa vida, né? A onipotência é apenas sinal de imaturidade. O trilema impossível das finanças: pouco risco, muito retorno, total liquidez. Como um Marginal Alado, insisto: cada escolha, uma renúncia. Nós vamos precisar fazer o mesmo movimento feito nos EUA, com os tradicionais 20 anos de atraso. Primeiro, os hedge funds. Depois, os passivos. E, então, os alternativos e ilíquidos. Bora colocar um pouquinho de private equity nas carteiras?
10. E para encerrar com a decisão mais fácil e óbvia de todas, bora assinar a Empiricus, rapaziada. Por esses preços, é quase uma arbitragem. O investidor racional não pode perder.
 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15 25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O sumiço das LCIs e LCAs com rendimentos de 95% a 100% do CDI, a nova guerra do mercado automotivo e o que mais ler hoje
24 de setembro de 2026 - 8:18 23 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Dólar x real — tem mais ainda para colhermos no câmbio
23 de setembro de 2026 - 20:00 23 de setembro de 2026 - 8:30
O MELHOR DO SEU DINHEIRO
Tubarões saem dos FIIs, o título que ainda paga IPCA+ 14% ao ano, o acordo entre Trump e Irã: o que move o mercado hoje
23 de setembro de 2026 - 8:30 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
O que o Bradesco fará com R$ 10 bilhões na conta e como resolver o buraco fiscal em 4 passos: o que ler hoje
21 de setembro de 2026 - 8:15 20 de setembro de 2026 - 8:00
PLANO A
Se você quer investir para o longo prazo, esta é a pergunta que deve se fazer antes das suas escolhas
20 de setembro de 2026 - 8:00 18 de setembro de 2026 - 8:11
O MELHOR DO SEU DINHEIRO
O pote de ouro da Vivara (VIVA3), o que fazer com a ação da Vale (VALE3), e o que move os mercados hoje
18 de setembro de 2026 - 8:11 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04











