


O que esperar e como navegar no oceano dos mercados no último trimestre de 2020
Mesmo diante de tantos riscos, o ano ainda rendeu bons frutos para algumas posições. Por outro lado, outras ficaram bem para trás, de modo que ficou bastante claro quais seriam os ativos descontados no mundo hoje

Até aqui, 2020 será um ano para ficar na história pela quantidade não ignorável de adversidades que aconteceram no mundo. Vivemos um período sem precedentes, com inúmeras idiossincrasias originadas pelos tempos modernos.
Além da pandemia, carregamos conosco ainda, no âmbito internacional, os resquícios da guerra comercial entre EUA e China, a dinâmica de estagnação europeia paralela ao Brexit, as eleições americanas…
[captacao]
No Brasil, a dinâmica fiscal em franca discussão, a problemática política e as eleições municipais, gerando ainda mais atrito em Brasília, são alguns pontos de atenção, os quais tornam nosso posicionamento global ainda mais desfavorável (frágil).
Tudo isso sob um véu nebuloso e único na história. A globalização, a demografia e a tecnologia fizeram com que o mundo fosse jogado em um movimento de deflação, possibilitando uma sustentabilidade estrutural para taxas de juros próximas a zero ou até mesmo negativas. Ao mesmo tempo, existe uma força inflacionária proporcionada por uma expansão fiscal e monetária também sem igual no passado.

Vivemos em tempos estranhos, diria Paul Krugman.
Leia Também
Assim, 2020 configura um blend minimamente preocupante com suas taxas de juros baixas ou negativas, níveis historicamente altos para a dívida pública (comparáveis a momentos de guerra), uma recessão profunda e um aumento da desigualdade de renda (descompasso entre Wall Street e a Main Street, mesmo que tenha havido uma pressão inflacionária recente que deve se dissipar logo).
Abaixo, um comparativo dos juros de 10 anos nos países do G7, além de suas respectivas taxas de inflação núcleo (menos voláteis). Veja como os juros reais de 10 anos estão predominantemente no vermelho. As principais economias do mundo, hoje, contemplam um horizonte para juros bastante complicado.

Note que a Itália é a única economia do G7 que possui juros reais de 10 anos no positivo. Claro que isso deriva de questões específicas, uma vez que o país enfrenta problemas fiscais desde a crise do euro entre 2012 e 2014.
Se voltamos a discutir renovados lockdowns na Europa nesse último trimestre, podemos argumentar que haja pouco espaço para os Bancos Centrais atuarem, tendo em vista que a principal munição pode estar se esgotando.
Se trata do que a literatura econômica usualmente chama de Armadilha da Liquidez, em que há a perda de eficácia da política monetária.
Por isso, a discussão fiscalista deverá ganhar maiores contornos em 2021, quando o problema da pandemia estiver estabilizado. A conta terá que fechar de algum jeito; afinal, o problema de sustentação do estado de bem-estar social se mantém.
Mesmo diante de tantos riscos, o ano ainda rendeu bons frutos para algumas posições. Por outro lado, outras ficaram bem para trás, de modo que ficou bastante claro quais seriam os ativos descontados no mundo hoje.
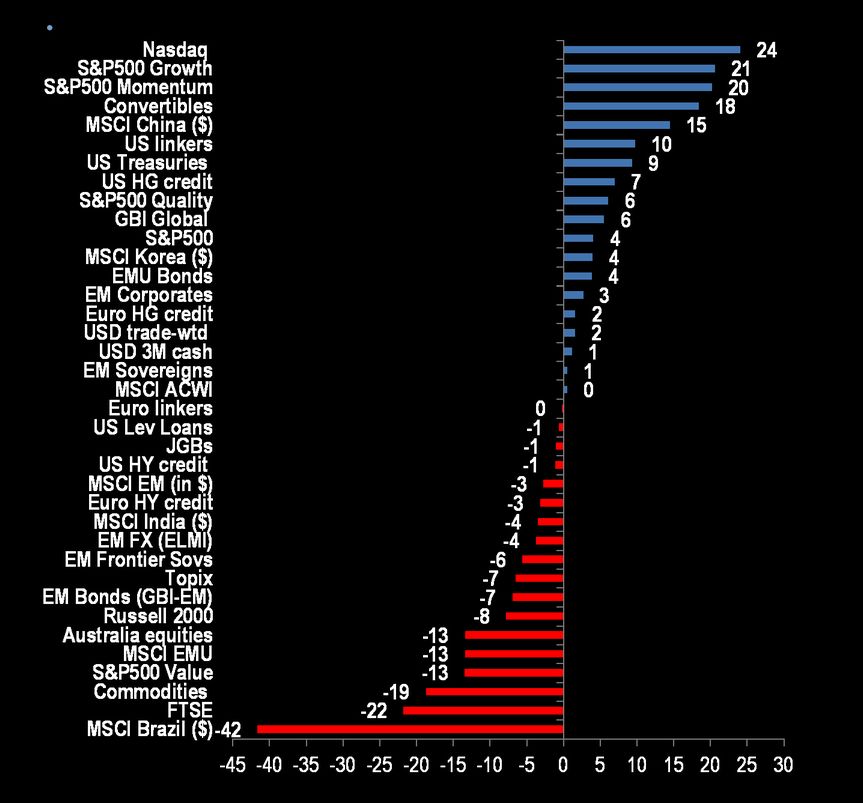
Na dinâmica de muita liquidez, as pessoas fugiram dos fundamentos da economia real, que estão em frangalhos, e foram para crescimento (growth).
Esse movimento é verificável pela razão de prêmio ou desconto entre ativos de valor e ativos de crescimento, hoje bastante assimetricamente convidativa para valor (value).

Esse fato foi evidenciado durante o mês de setembro, quando se especulou a possibilidade de uma rotação setorial em Bolsa no mundo, de ações de tecnologia e de saúde, as quais lideraram o movimento de recuperação dos índices globais até aqui, para companhias de valor, hoje muito descontadas relativamente.
Ainda assim, abandonar tecnologia não parece ser o mais primoroso a se fazer, uma vez que o setor realmente tende a ser o grande ganhador do processo atual e continuaria se beneficiando mesmo em um contexto de reabertura.
Mas em um último trimestre, talvez faça sentido desconcentrar um pouco de tecnologia e liberar um pouco da carteira de ações para ativos descontados (algo como 80/20).
Destaque para companhias consideradas value no exterior e, em uma ótica internacional, países emergentes. Claro que nós brasileiros nos beneficiaríamos de um movimento como esse, de fluxo para emergentes e valor.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
As eleições americanas ajudam nesse sentido, uma vez que o favorito é o candidato democrata. Um alívio na dinâmica internacional será salutar para a recomposição da lógica de globalização na qual estávamos inserindo antes de Trump, beneficiando emergentes no processo também.

São estratégias como essa que apresentamos quinzenalmente na série Palavra do Estrategista, best-seller da Empiricus. Nela, Felipe Miranda, nosso estrategista-chefe, compartilha com nossos assinantes suas mais variadas ideias de como ganhar dinheiro no Brasil e no mundo.
Vale a pena conferir!
 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?
Uma semana muda tudo: BTG (BPAC11) devolve ganhos do ano e tem recomendação rebaixada — vale comprar após o tombo?
30 de outubro de 2026 - 13:11 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA

