



Custa caro vender seu título para o Tesouro Direto
Tesouro fica com um pedaço do seu investimento cada vez que você faz um resgate antecipado dos títulos. E essa taxa não é igual para todos. Quem paga mais caro é o investidor que compra títulos mais longos e decide se desfazer deles antes do prazo de vencimento. Entenda o que está em jogo.

O Tesouro Direto (TD) tem como mérito inegável a democratização do investimento em títulos públicos por pessoas físicas por meio de uma plataforma na internet. Os 2,97 milhões de investidores cadastrados na plataforma – dos quais 752 mil são ativos – estão aí para provar.
Entretanto, assim como tudo na vida, o TD é passível de melhorias. Eu me refiro ao spread (diferença entre as taxas de venda e de compra) que o Tesouro Direto utiliza para fazer resgates antecipados de títulos vendidos para investidores em sua plataforma.
No meu entender há dois problemas com essa prática:
- Traz prejuízos a todos os investidores;
- Pode beneficiar alguns investidores em detrimento de outros.
Além disso, parece que a prática não tem sido questionada pelos investidores. Não sei se por desconhecimento das consequências decorrentes dela, ou se por outro motivo.
Se você tem dúvidas de como funciona o Tesouro Direto, aqui está o guia completo sobre essa aplicação financeira.
Quanto custa o resgate antecipado?
O fato é que, com exceção dos títulos do Tesouro Selic - cujo spread é de apenas 0,04 ponto percentual -, o TD utiliza como padrão um spread de 0,12 ponto percentual para recomprar os seus títulos vendidos anteriormente para investidores.
Leia Também
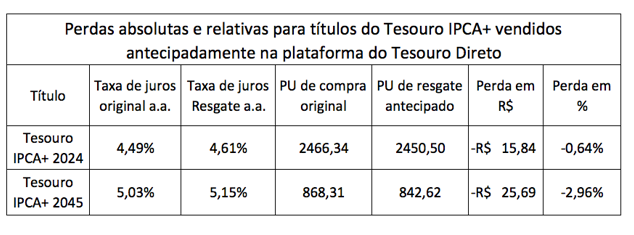
Por exemplo, se você tivesse investido em um título do Tesouro IPCA+ 2045 a uma taxa de 5,03% ao ano, como negociava o TD na sexta-feira, 28/12/2018, você teria pago um PU (preço unitário) de R$ 868,31 pelo título naquela data.
[captacao]
Agora imagine que, em virtude de uma emergência, você tivesse que resgatá-lo imediatamente após a compra realizada. Na verdade, essa situação pode acontecer a qualquer tempo e todos os investidores estão sujeitos à emergências, não é mesmo?
O TD iria recomprar o título de você à taxa de juros de mercado adicionada do spread usual cobrado por ele de “12 pontinhos” na taxa de juros. Isso iria resultar em uma taxa de 5,15% ao ano. Ou seja, ele iria pagar por cada título um preço de R$ 842,62. E você teria amargado uma perda de R$ 25,69 em termos absolutos e de 2,96% em termos relativos, frente ao valor pago no momento da compra.
Certamente, o TD vai justificar a prática alegando que procede dessa forma porque tem custos e quer desestimular a especulação com seus títulos. No entanto, esse não é o ponto. A questão é que ao agir dessa forma, ele está provocando algumas distorções, dentre as quais uma injustiça entre os investidores de sua plataforma.
Se em vez de ter investido no título do Tesouro IPCA+ 2045, você tivesse escolhido o Tesouro IPCA+ 2024 para comprar? Esse é um título bem mais curto e, nesse caso, a taxa de juros negociada pelo TD para investimento no papel seria de 4,49% ao ano. O preço que você teria pago por ele seria de R$ 2.466,34.
Vamos imaginar que, da mesma forma que no caso anterior, imediatamente após a compra, você resolvesse vender o título de volta para o TD. O que teria acontecido? Ele teria recomprado o título de você pagando R$ 2.450,50.
A perda de R$ 15,84, decorrente da diferença entre o preço que você pagou e o preço que vendeu para o TD, reflete aquele spread de 0,12 ponto percentual a que me referi antes. Nesse caso, sua perda relativa, medida em relação ao preço unitário de compra original teria sido de apenas 0,64%.
Observe na tabela abaixo as diferenças existentes entre as duas operações que exemplificamos.
Dois pesos e duas medidas
A conclusão é que nessa situação – muito comum de acontecer -, o investidor do título mais longo (o Tesouro IPCA+ 2045) está sendo prejudicado relativamente ao investidor do título mais curto (o Tesouro IPCA+ 2024). E isso se dá, simplesmente, pelo fato de que ele preferiu investir no título mais longo e não no mais curto! E, claro, porque precisou resgatar o título antecipadamente.
Para se ter uma ideia mais precisa da penalização excessiva que sofreria esse investidor ao resgatar antecipadamente o título longo, basta notar que a perda percentual de 2,96% (medida em relação ao PU original de compra do título) é cerca de 4,6 vezes a perda percentual de 0,64% sofrida pelo investidor do título mais curto!
Essa prática de o TD estabelecer um spread fixo de 0,12 ponto percentual para recomprar os títulos que vende, independentemente dos seus prazos para vencimento, não é só danosa, porque resulta em um prejuízo imposto ao investidor, mas também é injusta, conforme demonstrado pelo exemplo acima.
Dessa forma, dentro do espírito de promover melhorias continuas e aperfeiçoamento do programa do Tesouro Direto, sugiro que se modifique esse critério de recompra de títulos, de forma a reestabelecer, o mais rapidamente possível, a equidade entre os investidores dos diversos títulos à venda na plataforma do TD.
Últimas notícias
 17 de novembro de 2026 - 5:45
QUESTÃO DE ESTILO
Simplicidade ou teimosia? Lotofácil premia apostas feitas pela internet; Mega-Sena pode pagar R$ 34 milhões hoje
17 de novembro de 2026 - 5:45 16 de novembro de 2026 - 18:01
HORA DA MUDANÇA
Ajuste fiscal sem drama: André Esteves diz que Brasil se afoga em ‘copo d’água’ e vê solução ao alcance
16 de novembro de 2026 - 18:01 16 de novembro de 2026 - 14:31
IBOVESPA SOB PRESSÃO
É hora de vender Brasil, diz Morgan Stanley — mas banco ainda aposta na América Latina; veja as ações favoritas
16 de novembro de 2026 - 14:31 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55
