


Fim de ano é hora de investir em previdência privada e ter desconto no Imposto de Renda de 2020
Você já pode simular sua declaração de IR do ano que vem para descobrir qual modalidade será mais vantajosa, se a completa ou a simplificada; contribuições para PGBL ainda em 2019 já podem ser abatidas no Imposto de Renda 2020


Se você for como eu, aproveita as folgas de fim de ano para fazer um balanço do ano que passou e um planejamento do ano seguinte.
Do ponto de vista financeiro, essa época é repleta de armadilhas, com festas que podem nos levar a gastar (e comer e beber) além da conta, despesas de início de ano (IPTU, IPVA, IR e mensalidades escolares) e, para alguns, férias.
- Convite especial: Ivan Sant’Anna trouxe uma oportunidade única para você mudar a maneira como investe
Felizmente, muitos de nós podemos contar com uma ajudinha do lado das receitas - 13º salário, restituição de imposto de renda ou bônus, por exemplo.
A virada do ano também é o momento de os investidores avaliarem suas estratégias no ano que passou, rebalancearem suas carteiras e começarem a traçar os próximos passos.
Quero crer que você, inclusive, destinará pelo menos parte dessas receitas que entram nessa época aos investimentos.
Nesse sentido, quero falar hoje sobre o investimento em previdência privada no final do ano, assunto que sempre ressurge em dezembro.
Leia Também
Nesta época, seguradoras, corretoras de seguros, bancos e corretoras de valores fazem campanha para seus clientes colocarem dinheiro em PGBL, sigla para Plano Gerador de Benefício Livre.
É que esse tipo de plano de previdência possibilita ao segurado abater as contribuições feitas na sua declaração de imposto de renda do ano seguinte, num limite de até 12% da sua renda bruta tributável anual.
Então quem contribuir com um valor equivalente a 12% da sua renda bruta tributável de 2019 já poderá abater a quantia na próxima declaração de imposto de renda, em 2020.
Não é para todo mundo
De fato, esse benefício é muito interessante, pois o segurado posterga o pagamento de imposto de renda sobre o valor das contribuições para a época da aposentadoria, turbinando os rendimentos dos recursos que são destinados ao plano.
Em outras palavras, em vez de engordar o cofrinho do governo agora, ele primeiro engorda o seu próprio cofrinho, para só depois prestar contas ao Leão. A acumulação de patrimônio adicional, por meio dessa estratégia, é muito significativa.
Em 2018, inclusive, eu escrevi uma matéria mostrando, em detalhes, por que o investimento em PGBL no fim do ano é interessante e demonstrando, por meio de uma simulação, a vantagem financeira da estratégia.
Só que esse afã em torno do investimento em PGBL no fim do ano pode criar a falsa ideia de que qualquer pessoa pode aproveitar a vantagem, induzindo muita gente ao erro.
[captacao]
É que a dedução das contribuições só pode ser aproveitada por quem entrega a declaração completa do imposto de renda.
Quem entrega a declaração simplificada precisa contribuir para VGBL - Vida Gerador de Benefício Livre - que não permite a dedução, mas tem uma forma de tributação diferenciada que evita que o investidor pague IR duas vezes.
O VGBL conta com os mesmos benefícios tributários que o PGBL para investimentos de longo prazo, com a exceção da possibilidade de deduzir as contribuições na declaração.
Nesta matéria, eu falo mais sobre os benefícios tributários dos planos de previdência privada, e nesta outra, eu explico as diferenças entre VGBL e PGBL.
Antes de mais nada, escolha um bom plano
Outro problema que pode surgir na forma como os investidores são abordados pelas instituições financeiras no fim do ano é a criação de um falso senso de urgência.
É claro que você só poderá aproveitar as deduções no ano que vem se fizer as contribuições neste ano. Se você já tiver o hábito de contribuir para um bom PGBL, ótimo, aproveite o momento para completar os seus 12%.
Mas se você ainda não começou a investir em previdência privada, melhor do que correr para contribuir para um plano qualquer é escolher um bom plano, com calma.
Mesmo que não dê para contribuir agora, se você o fizer no ano que vem ainda poderá aproveitar o benefício fiscal em 2021.
Então eu acho que você precisa, antes de mais nada, escolher um bom PGBL, sem correria. Um plano que não cobre taxa de carregamento, que invista em bons fundos de investimento, de preferência diversificado em várias classes de ativos e com bom histórico de rentabilidade.
Esse tipo de plano hoje em dia é bastante comum em plataformas on-line de investimento de corretoras, que oferecem as versões previdenciárias de fundos de gestores estrelados.
Por que o momento é propício para investir em PGBL
Mas esse ponto nos leva a uma outra questão, que é justamente o fato de que é sim interessante deixar o investimento em previdência privada para o fim do ano, ou pelo menos aproveitar esta época para fazer um ajuste nas contribuições. Vou te explicar por quê.
Nem todo mundo entrega todos os anos a mesma modalidade de declaração. Pode ser que você entregue a simplificada num ano e a completa em outro ano.
Já aconteceu comigo. Eu costumava entregar a simplificada até que, em determinado ano, tive muitas despesas dedutíveis com saúde e a completa se tornou mais vantajosa.
Para situações como essas, o ideal é que você tenha um PGBL e um VGBL, e faça as contribuições em um ano de acordo com a declaração que provavelmente entregará no ano seguinte.
Além disso, mesmo que você costume entregar a declaração completa todos os anos, é possível que sua renda bruta tributável varie de um exercício fiscal para outro. Com isso, o valor de 12% que você destinaria ao PGBL também varia.
Finalmente, pode ser que você queira destinar mais de 12% da sua renda bruta tributável à previdência privada. Nesse caso, você precisa calcular o valor desses 12% para destinar a o valor excedente a um VGBL.
Como você não pode prever o futuro, você pode reservar o final do ano para estimar qual deve ser a sua modalidade de declaração no ano seguinte, bem como o valor exato dos 12% da sua renda bruta tributável anual.
É que, em dezembro, você já consegue ter uma boa noção de quanto recebeu de rendimentos tributáveis durante o ano, bem como das suas deduções. Você já sabe quanto gastou com saúde e educação, por exemplo.
Com base nos seus holerites/contracheques, você já consegue calcular 12% da renda bruta tributável - que inclui, por exemplo, salários, aluguéis e aposentadorias.
Além disso, você pode simular o preenchimento da sua declaração do ano seguinte no programa da declaração antiga e verificar se ela será completa ou simplificada. O programa já aponta a modalidade mais vantajosa.
De quebra, você já adianta a reunião dos comprovantes e informes de rendimentos necessários para o preenchimento da declaração do ano seguinte.
- [Conteúdo Patrocinado] Veja a melhor previdência para investir agora e pagar menos imposto em 2020.
Se a modalidade mais vantajosa for a completa, você pode contribuir com 12% da sua renda para o PGBL de sua escolha, e se quiser investir mais, destine o excedente a um VGBL; já se for a declaração simplificada, o caminho é o VGBL mesmo.
Caso você já tenha contribuído para um plano de previdência privada ao longo do ano - tem gente que opta por fazer aportes mensais, por exemplo - esta é a época de fazer os ajustes e completar os 12% em PGBL, se for o caso.
Se você ainda tem dúvidas sobre previdência privada, não deixe de conferir este guia completo que eu escrevi para você sobre o assunto. Lembre-se de que para quem ganha acima do teto do INSS, ter uma fonte de renda privada na aposentadoria é superimportante para conseguir manter o padrão de vida.
 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
22 de outubro de 2026 - 18:45 22 de outubro de 2026 - 10:09
LUZES ACESAS
Volta ao presencial e ‘cheque gordo’ do Itaú (ITUB4) dão nova vida a escritórios de SP — mas nem todos os bairros ganham
22 de outubro de 2026 - 10:09 22 de outubro de 2026 - 10:00
Conteúdo Empiricus
Mercado de opções cresce 79% na B3 em 2026; confira como você também pode aproveitar oportunidades com esse tipo de operação na bolsa
22 de outubro de 2026 - 10:00 22 de outubro de 2026 - 5:53
PRECISA DE CONSERTO
Lotofácil, Quina e outras loterias acumulam e atenção se volta para prêmio de R$ 200 milhões em jogo na Mega-Sena
22 de outubro de 2026 - 5:53 21 de outubro de 2026 - 10:03
MAIS DINHEIRO NA MESA
Governo libera mais R$ 6,49 bilhões para empresas afetadas pelo tarifaço dos EUA e por conflitos internacionais; veja quem pode acessar o crédito
21 de outubro de 2026 - 10:03 21 de outubro de 2026 - 5:42
NEM POR DECRETO
Mega-Sena acumula de novo e prêmio vai a R$ 200 milhões; Dia de Sorte aproveita para brilhar sozinha
21 de outubro de 2026 - 5:42 20 de outubro de 2026 - 16:00
FINANÇAS
Investimentos liberam mais limite nos cartões de crédito do BTG Pactual. Conheça os requisitos e benefícios das versões Gold, Platinum e Black
20 de outubro de 2026 - 16:00 20 de outubro de 2026 - 15:03
PRÉVIA DO RESULTADO
Receitas em alta e ações de lado: balanço da SpaceX (SPCX) finalmente decolou? Saiba o que esperar
20 de outubro de 2026 - 15:03 20 de outubro de 2026 - 14:58
DESTAQUE NA IMPRENSA
Repórteres do Seu Dinheiro são vencedoras do prêmio +Admirados da Imprensa de Economia, Negócios e Finanças
20 de outubro de 2026 - 14:58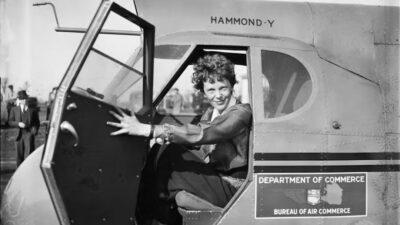 20 de outubro de 2026 - 14:02
O MISTÉRIO CONTINUA
Universidade desembolsa R$ 4,5 milhões em nova etapa de busca por avião desaparecido de Amelia Earhart, mas encontra outra coisa
20 de outubro de 2026 - 14:02 20 de outubro de 2026 - 5:55
COMEÇOU BEM
Lotomania desencanta, paga R$ 14 milhões e ofusca prêmio milionário na Lotofácil; Mega-Sena acumulada promete R$ 185 milhões hoje
20 de outubro de 2026 - 5:55 19 de outubro de 2026 - 13:06
REAJUSTADO E ANTECIPADO
Governo antecipa pagamento do Bolsa Família reajustado a poucos dias do tira-teima entre Lula e Flávio Bolsonaro — e coloca a culpa no El Niño
19 de outubro de 2026 - 13:06 19 de outubro de 2026 - 6:48
ABRIU DISTÂNCIA
Mega-Sena acumulada se aproxima dos R$ 200 milhões; Quina pode pagar R$ 51 milhões hoje
19 de outubro de 2026 - 6:48 19 de outubro de 2026 - 6:04
ANOTE NA AGENDA
Temporada de balanços do 3T26 bate à porta: veja as datas das divulgações e das teleconferências
19 de outubro de 2026 - 6:04 19 de outubro de 2026 - 5:02
PARA OS ESTUDANTES
Pé-de-Meia outubro 2026: pagamento da sétima parcela começa hoje; veja as datas de depósito
19 de outubro de 2026 - 5:02 18 de outubro de 2026 - 6:48
BENEFÍCIO NA CONTA

