


Itaú vê conflito de interesse em plataformas de investimento e ataca taxas do COE
O maior banco privado do país mudou a forma como remunera os gerentes, que agora ganham bônus pelo volume de dinheiro captado e não mais pelo produto no qual o cliente investe, disse Claudio Sanches, diretor de produtos de investimento e previdência do Itaú

Quem investe seu dinheiro nas plataformas de investimento independentes baseadas na distribuição de produtos por agentes autônomos está sujeito a um conflito de interesses maior do que os clientes que aplicam em bancos. A afirmação ganha um peso diferente porque não vem de um crítico qualquer, mas de Claudio Sanches, diretor de produtos de investimento e previdência do Itaú Unibanco.
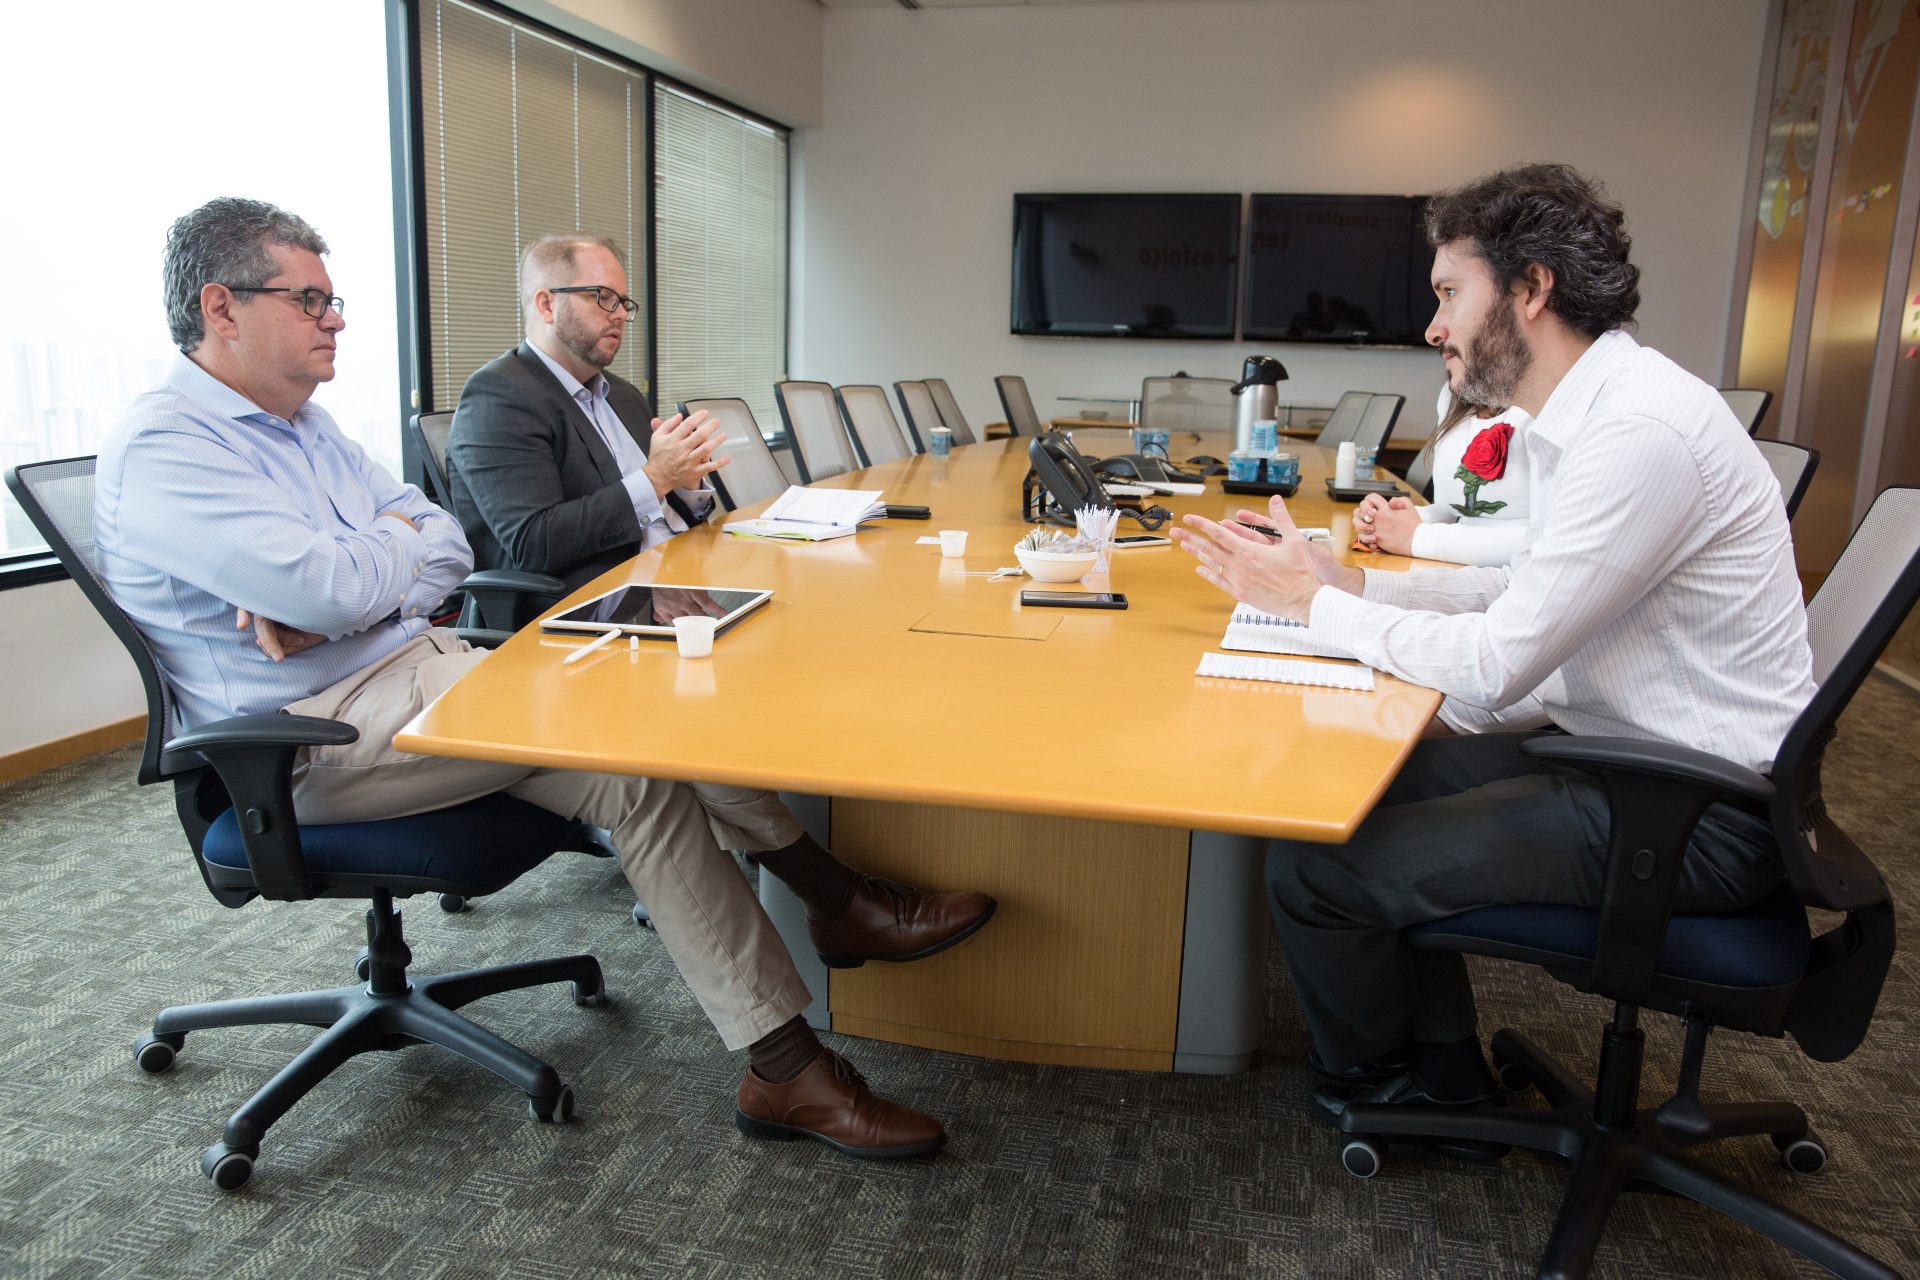
Sanches me recebeu para uma entrevista na sede do maior banco privado brasileiro, que precisou reformular todo o seu modelo de atuação e abrir a prateleira do banco para produtos de terceiros para dar conta da concorrência das plataformas, como a XP Investimentos.
O Itaú inclusive colocou um pé em cada bote ao comprar uma participação de 49,9% da corretora, por R$ 6,3 bilhões, mas não pode interferir na gestão da XP. Ou seja, as duas instituições continuam concorrendo entre si.
Quando ouvi pela primeira vez a crítica do executivo do Itaú ao modelo de negócios das plataformas, fiquei com a sensação de que seria aquele típico caso do telhado de vidro. Afinal, quem nunca recebeu aquela “oferta irrecusável” de título de capitalização ou de um fundo ruim do gerente do banco que precisa bater a meta de vendas?
Talvez por isso mesmo, antes de falar sobre a concorrência Sanches me contou da lição de casa feita pelo Itaú. Ao redesenhar a área de investimentos e integrar dentro de uma única estrutura todos os produtos, como os CDBs, fundos e previdência, o banco mudou a forma de remunerar e cobrar sua força de vendas.
O que conta agora no bônus dos gerentes é o volume de dinheiro aplicado pelo cliente na instituição, e não mais o tipo de aplicação.
Leia Também
[captacao]
“Independentemente de onde o cliente coloca o dinheiro, seja em fundos, previdência, tesouraria ou poupança, vale a mesma coisa. O mesmo vale para os produtos da casa ou de terceiros”, me disse Sanches.
Com isso, o diretor do Itaú afirma que o potencial conflito de interesses que havia no banco, quando uma área de produtos podia influenciar mais ou menos na ponta da distribuição, deixou de existir.
Para ele, o mesmo não se pode dizer do modelo das plataformas de investimento cuja força de vendas vêm dos agentes autônomos. Ao contrário, Sanches vê um estímulo ainda maior do que nos bancos para a distribuição de produtos que paguem o maior rebate possível, mas que nem sempre são os melhores para o cliente.
“Ao contrário dos gerentes, que têm um salário fixo, toda a remuneração do agente autônomo vem da comissão pelos produtos vendidos”, afirma.
Para ele, o modelo ideal seria aquele em que a remuneração do agente autônomo estivesse alinhada ao ganho do cliente, mas não é isso que acontece hoje.
Sanches também rebate a visão de que os gerentes estão deixando o banco para se tornarem agentes autônomos. “Nossa maior preocupação hoje é perder profissionais para outros bancos”, diz ele, ao afirmar que o Itaú contratou recentemente 30 ex-agentes autônomos para atuarem como especialistas de investimento no banco.
COE caro
O processo de abertura da prateleira de investimentos do Itaú começou em 2017 para os clientes do Personnalité (alta renda), mas hoje já está disponível para toda a base, ainda que com opções mais restritas.
Recentemente, o banco também começou a distribuir certificados de operações estruturadas (COE) de outras instituições financeiras. Ao tratar do tema, Sanches volta a pegar no pé nas plataformas de corretoras, mais precisamente nas taxas cobradas dos investidores.
Algumas emissões têm saído com taxas de até 2% ao ano, considerando apenas a comissão de corretora que vendeu o produto. Pode parecer razoável, se considerarmos que fundos multimercados de gestoras estreladas cobram mais ou menos o mesmo.
O problema, segundo o diretor do Itaú, é que a receita ocorre “na cabeça”, ou seja, assim que o investidor aplica o dinheiro. Ou seja, um COE de três anos rende 6% de comissão na entrada para quem distribuiu o produto. E, ao contrário da maioria dos fundos, o COE não dá liquidez para quem precisar resgatar os recursos antes do vencimento.
No Itaú, Sanches diz a taxa máxima cobrada nos COEs, próprios ou de terceiros, é de 1% ao ano. "Não faz sentido cobrar mais que isso com a Selic a 6,5% ao ano”, afirma.
Guerra de taxas
Enquanto os ganhos com os COEs seguem nas alturas, as plataformas vêm travando uma guerra de preços em outros produtos de investimento. Primeiro, ao zerar a taxa do Tesouro Direto, o que forçou os bancões a fazerem o mesmo no ano passado.
Mais recentemente, a briga chegou aos fundos de investimento, com o BTG Pactual e a Órama zerando as taxas de seus fundos aplicam no Tesouro Selic, título público corrigido pela taxa básica de juros.
“Ninguém trabalha de graça”, me disse Bruno Stein, superintendente de produtos do Itaú, que também participou da entrevista, quando questionei se o Itaú seguiria a tendência.
Ele diz que a estratégia dos concorrentes tem sido escolher um produto com taxa zero para atrair clientes e, no dia seguinte, "bombardeá-los" com uma oferta de outros produtos. "Essa é uma dinâmica perigosa."
Feita essa ressalva, Sanches diz que a maior competição deve continuar reduzindo as taxas cobradas dos investidores.
"A indústria realmente trabalhava com spreads altos", reconhece.
Paradoxo da escolha
Sanches diz que a abertura da plataforma de investimentos do banco ainda é um processo em construção. Mas não faz parte dos planos ter uma variedade muito grande de opções para não levar os clientes ao que chamou de "paradoxo da escolha". "Quanto mais opções você tem, mais difícil tomar a decisão correta."
De todo modo, o Itaú deverá se render, ao menos em parte, ao modelo de "supermercado financeiro" consagrado pela XP. "A tendência da indústria de investimento é de ser menos paternalista, e o cliente também evoluiu e hoje quer tomar suas próprias decisões", afirmou.
Apesar do intenso ataque das plataformas independentes, o Itaú conseguiu aumentar a participação de mercado entre o público de varejo nos últimos dois anos, segundo o diretor. A conta considera todo o dinheiro do cliente no banco, inclusive via Tesouro Direto. Eu perguntei o quanto o banco detinha do mercado de investimentos antes e depois da abertura da prateleira, mas ele disse que não podia abrir números.
Eu também quis saber se a venda de produtos de terceiros havia reduzido receitas do banco com a área de investimentos. Sanches me disse que essa é uma conta relativa, já que, como o volume de recursos no banco aumentou nesse período, as receitas acompanharam.
De todo modo, ele diz que o resultado não pode ser medido pensando apenas no quanto o banco vai perder por colocar produtos de terceiros. "A outra opção seria não ter o dinheiro do cliente aqui.”
 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS
Lula 4, carros elétricos, China, cana e milho: o futuro do etanol no Brasil
9 de novembro de 2026 - 15:11 9 de novembro de 2026 - 7:03
SEM RUMO?

